长江证券 工商银行(601398)2026年中报点评:传统业务周期回升,综合经营加速成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
工商银行2026年上半年营收同比增长9.1%(Q1增速8.3%,Q2单季增速9.9%),归母净利润同比增长3.3%,传统业务展现筑底回升态势。 利息净收入同比增长8.8%,净息差为1.29%且环比持平,非息收入同比增长9.8%,工银投资与工银安盛人寿净利润分别大幅增长44%和229%。 资产端呈现债券拉动扩表特征,总资产较期初增长6.7%,其中金融投资增长10.2%。 上半年不良率环比改善2BP至1.29%,但零售与房地产存量风险加速暴露,银行半年度核销金额达819亿元创历史新高,拨备覆盖率提升至218%。 长江证券预计财政注资规模可控且中期分红比例提升1pct至31%,当前A股/H股2026年PB估值分别为0.70x/0.56x,维持“买入”评级。
主要观点
- 2026年上半年营收同比增长9.1%,单二季度营收增速进一步提升至9.9%,归母净利润同比增长3.3%。
- 利息净收入同比增长8.8%,净息差为1.29%且环比持平,资产收益率下行受限而存款付息率仍有下降空间。
- 非息收入同比增长9.8%,工银投资与工银安盛人寿净利润分别高增44%与229%,综合化经营显现高成长性。
- 上半年PPOP高增11.2%,信用减值损失同比增长22.1%以夯实资产质量,税率小幅上升0.8pct至16.0%。
- 总资产较期初增长6.7%,金融投资增长10.2%,贷款增长4.9%,直接融资债券投资拉动资产扩表。
- 对公贷款较期初增长6.6%,零售贷款整体持平,其中消费贷增长22.0%、经营贷增长6.4%,而房贷和信用卡分别收缩2.3%和14.4%。
- 存款成本率较2025年下降21BP至1.15%,存量个人定期存款付息率降至1.69%,主力新发存款定价保持低位。
- 不良贷款率环比改善2BP至1.29%,但核销金额达819亿元创历史新高,拨备覆盖率较期初提升约4pct至218%。
- 房地产对公贷款与零售贷款不良率分别上升88BP和19BP,房贷不良率明显上升23BP至1.29%,存量风险继续暴露。
论述逻辑
- 息差企稳(1.29%环比持平)叠加直接融资债券扩表(金融投资增10.2%)驱动利息净收入加速增长(+8.8%)-> 投资收益浮盈兑现与综合子公司净利润爆发(工银投资+44%、工银安盛+229%)推升PPOP达11.2% -> 银行在营收改善窗口加大计提与核销(核销创纪录819亿元),实现不良率微降(1.29%)与拨备增厚(218%)-> 结合分红比例提升1pct至31%及估值处于历史低位(2026年PB A股0.70x/H股0.56x),得出维持买入评级结论。
关键展望
- 利息净收入在资产扩张提速与息差企稳下,预计2026年下半年将延续接近双位数的高增长。
- 预计未来资产收益率主要受债券占比上升影响缓慢下行;在新发一年期/三年期存款定价1.10%/1.55%约束下,存款付息率仍有下行空间。
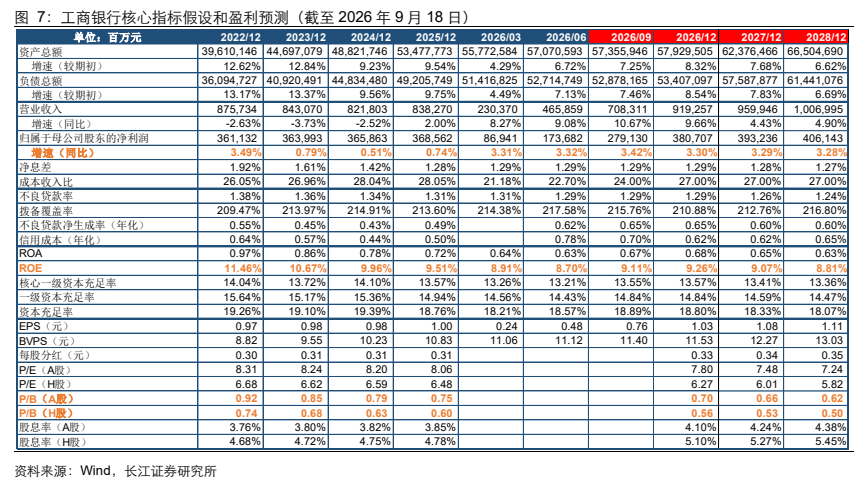
- 盈利预测方面,预计2026年归母净利润达到380,707百万元(同比+3.30%),2027年和2028年分别为393,236百万元和406,143百万元;净息差预计2026-2028年为1.29%、1.28%、1.27%。
- 需警惕信贷规模扩张不及预期以及企业与居民客户现金流压力导致资产质量出现明显波动的风险。
推荐标的
- 工商银行(601398.SH):维持“买入”评级。当前股价8.07元,2026年A股PB估值0.70x、预期股息率4.10%,H股PB估值0.56x、预期股息率5.10%,看好估值修复与红利配置价值。
关键图表
图1. 工商银行 2026 上半年营收实现 2020 年以来最高增速
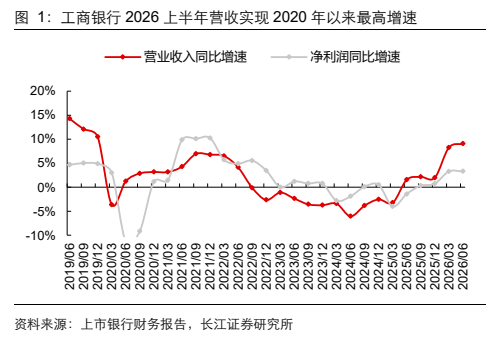
图2. 工商银行 2026Q2 利息收入增速继续提升
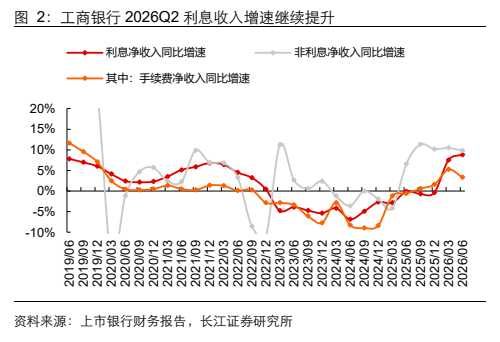
图3. 工商银行 2026 上半年净息差保持稳定

图4. 工商银行上半年不良净生成率较上年末提升
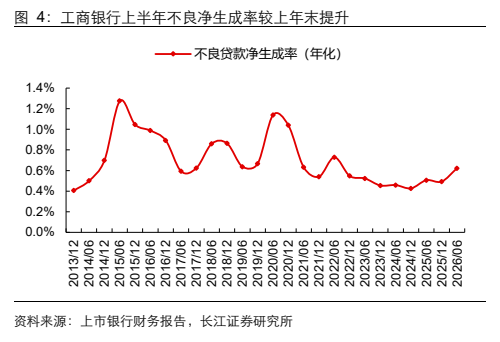
图5. 工商银行近年拨备覆盖率基本稳定 资料来源:上市银行财务报告,长江证券研究所 资料来源:上市银行财务报告,长江证券研究所
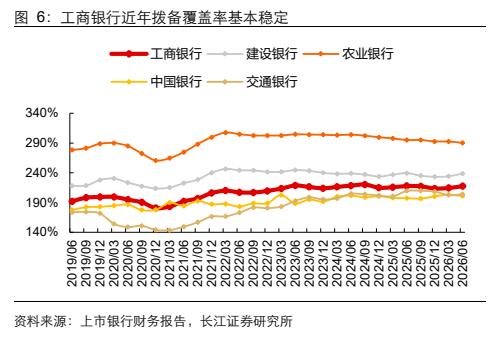
图6. 工商银行核心指标假设和盈利预测(截至 2026 年 9 月 18 日)