中金公司 行业洗牌加速透视上市银行1H26理财业务
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
1H26理财行业规模实现9.7%的同比增速,整体保持稳健增长,但机构间分化加剧。 股份行理财子凭借零售AUM关注度提升、总行战略倾斜及市场化机制,增速领先;区域行理财子增速边际放缓,优质资产驱动逻辑面临低利率挑战;国有行理财机构表现分化。 行业集中度呈现强者恒强趋势,前5大机构市场份额为35%。 理财产品费率小幅提升,跨行代销竞争加剧推动销售费率占比上升。 理财子公司净利润实现5%的同比增速,在低利率环境下展现出逆周期属性。
主要观点
- 1H26理财行业规模实现9.7%的同比增速,累计增长2.99万亿元。
- 股份行理财子增长动能强劲,管理规模同比增长11.7%。
- 区域行理财子增速边际放缓,优质资产驱动逻辑面临挑战。
- 理财行业集中度较高,前5大机构市场份额为35%,前10大为62%。
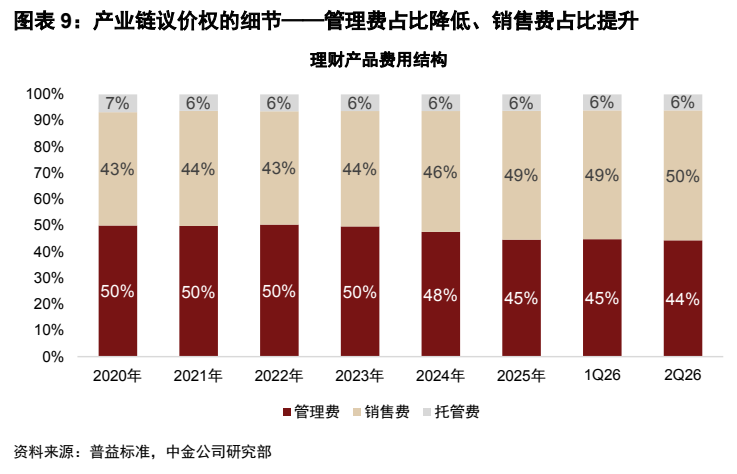
- 2Q26理财产品平均总费率为0.364%,其中销售费率为0.181%。
- 理财子公司净利润实现5%的同比增速,占总行净利润比率为1.4%。
论述逻辑
- 居民存款搬家与财富管理战略投入驱动行业规模增长 -> 低利率与同质化竞争导致理财机构分化 -> 头部机构凭借资源与机制优势获取更多市场份额 -> 跨行代销竞争加剧推升销售费率 -> 理财子公司通过资管业务逆周期属性缓解银行整体净息差压力。
关键展望
- 预计未来2-3年理财行业马太效应将更为明显,头部机构市场份额持续提升。
推荐标的
- 报告未明确给出推荐标的,仅分析了行业格局与理财子公司表现。
关键图表
图1. 图表 1: 1H26 末理财机构规模排名(按照理财子+母行口径)
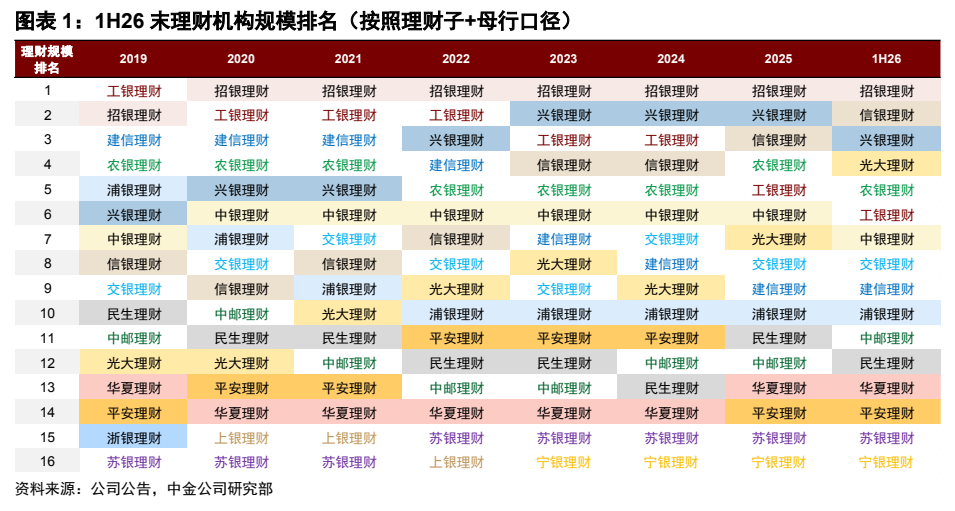
图2. 图表 3: 各类机构理财规模同比增速表现
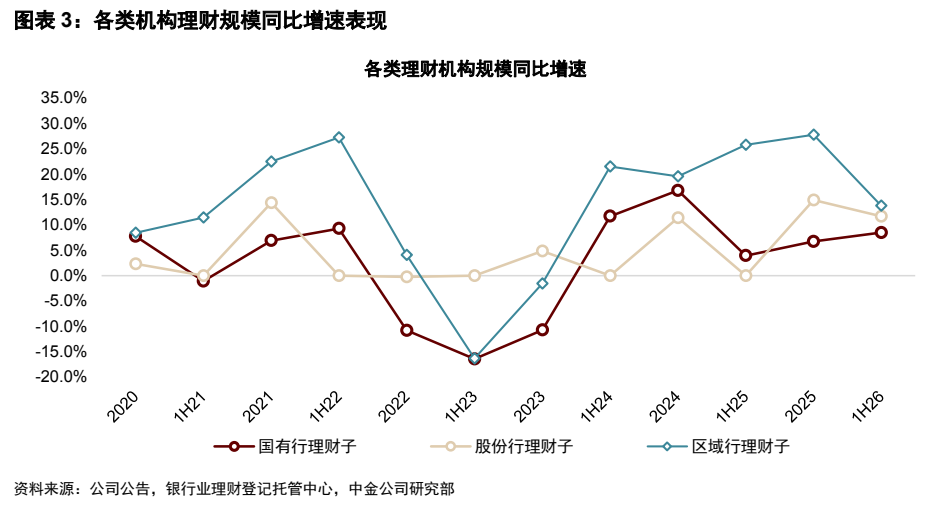
图3. 图表 4: 理财 1H26 资产配置结构变化——非标资产占比逐步降低
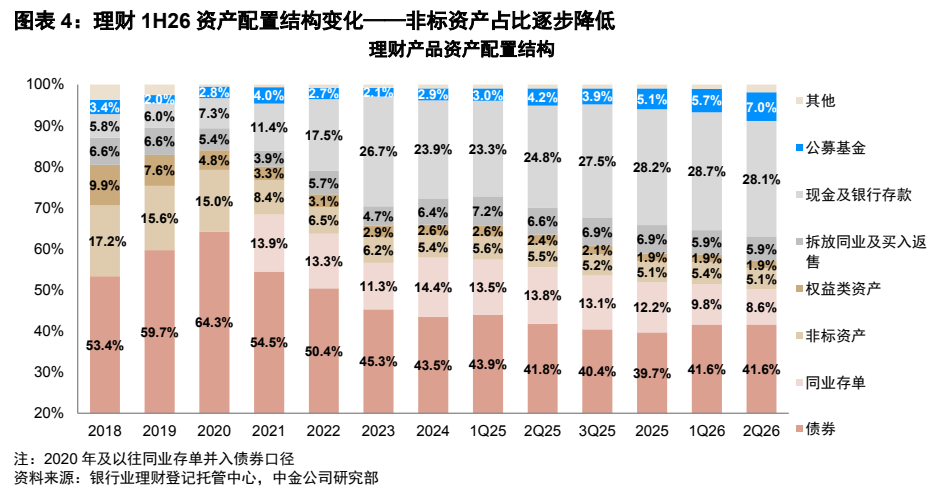
图4. 图表 6: 各类理财机构市场份额
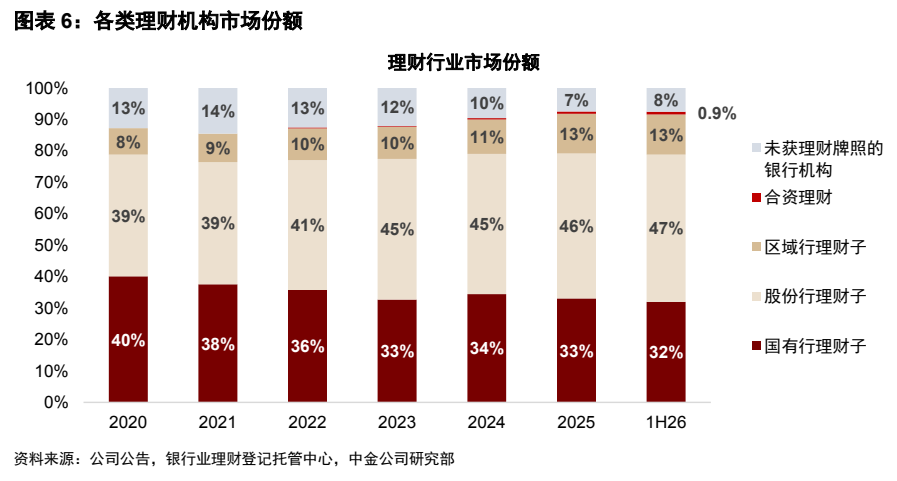
图5. 图表 7: 理财行业 AUM 市场份额与集中度变化
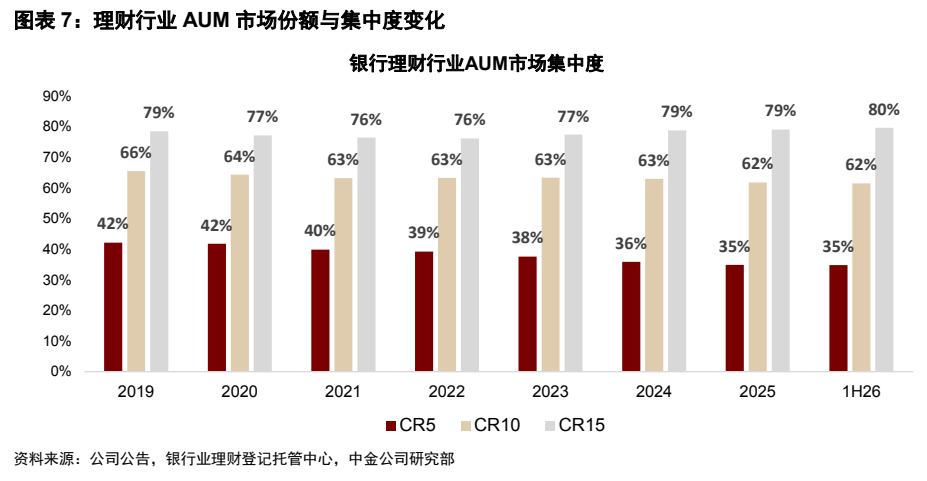
图6. 图表 8: 今年以来理财产品总费率保持稳定
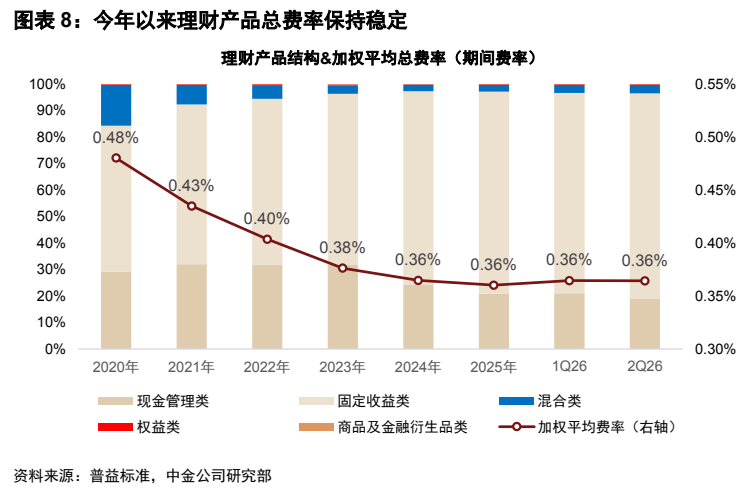
图7. 图表 9: 产业链议价权的细节——管理费占比降低、销售费占比提升