摩根大通 Spyre Therapeutics(SYRE.US):多管齐下提升炎症性肠病疗效;首次覆盖,给予“超配”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖Spyre Therapeutics(SYRE.US),给予超配评级,目标价110.00美元(2027年12月),2026年9月30日股价89.03美元。 公司管线共有6项临床阶段IBD资产:3款单药分别靶向α4β7、TL1A和IL-23,3项联合疗法预计2027年读出II期数据(SKYLINE研究,公司或在2026年底前后提供更细时间指引)。 三款单药II期诱导数据与竞品大体相当或更强:SPY001临床缓解率约40%(Entyvio为17-27%)、内镜改善约50%(Entyvio约40%);SPY002缓解约33%(竞品27-42%);SPY003缓解约20%(竞品20-24%)。 摩根大通认为联合疗法是核心上行空间,参照AbbVie/J&J的概念验证,Spyre联合疗法有望较现有单药提升10-20个百分点疗效,且维持期每3个月一次皮下自动注射给药较竞品可能的每月一次更便利,预计(JPMe)2031-2033年上市。 美国先进生物制剂IBD疗法2025年销售额JPMe约$18bn、预计2030年增至约$30bn,公司预计2040年全球年销售额达$6-7bn并继续增长,专利至少延伸至2044年,有望在2040年代取得美国先进生物制剂IBD市场low-teens百分比份额。 DCF目标价假设10%折现率与2.5%终端增速,对应企业价值约$11.5bn、较当前估值溢价约25%、约为峰值销售预估的约2倍。 主要风险为大型成熟药企的竞争、仅以单药商业化的可能、定价与准入以及临床执行风险。
主要观点
- 首次覆盖给予超配评级:目标价110.00美元(2027年12月),2026年9月30日股价89.03美元;BBG卖方一致评级为15买/1持有/0卖出。
- “多管齐下”的管线设计:6项临床资产包括靶向α4β7、TL1A、IL-23的3款单药和3项联合疗法;靶点均已被已上市资产(IL-23、α4β7)或中后期临床资产(TL1A)去风险,若多产品商业化成功,可覆盖不同治疗线与疾病严重程度的患者需求。
- 单药II期数据与竞品相当或更强:SPY001(α4β7)临床缓解率约40%、内镜改善约50%,优于Entyvio的17-27%与约40%;SPY002(TL1A)缓解约33%、内镜改善约42%(竞品27-42%、37-47%);SPY003(IL-23)缓解约20%、内镜改善约30%(竞品20-24%、27-37%)。
- 联合疗法是核心上行空间:AbbVie/J&J的行业概念验证显示联合疗法较单药有显著疗效提升且安全性代价有限;摩根大通预计Spyre联合疗法可较现有单药提升10-20个百分点疗效,并指出AbbVie正开展约2,000名受试者的大型IIb项目,构成潜在同类最优的高门槛。
- 给药便利性差异化:维持期每3个月一次(或更低频率)自动注射皮下给药,竞品联合资产可能每月一次;诱导期IV输注剂次更少(SPY003为2剂 vs Skyrizi 3剂),而每次IV输注需1-2小时以上,这对新患者起始治疗选择意义重大。
- IBD是庞大且渗透率低的市场:美国先进生物制剂疗法2025年销售额JPMe约$18bn,预计2030年增至约$30bn并继续增长;由于先进疗法渗透率低,疗效仍是该领域最大未满足需求,新竞争者有机会抢占份额并做大市场。
- 销售与份额预测:预计公司2040年全球年销售额$6-7bn并持续增长,专利至少到2044年;有望在2040年代取得美国先进生物制剂IBD市场low-teens百分比份额。
- 大型药企的理想合作标的:医药行业面临重大专利到期/营收悬崖,大型企业正寻找2030年代的增量资产,Spyre的$6bn+组合资产具有吸引力;风湿(PsA、AxSpa)与皮肤(HS、银屑病)等适应症扩展还可能带来超出我们/市场预期的上行。
- 估值方法与可比:目标价110美元基于DCF(10%折现率、2.5%终端增速),企业价值约$11.5bn,较当前估值溢价约25%、约为峰值销售预估的约2倍;后期数据积极的公司交易于$5-10bn区间,最接近可比Abivax与Protagonist交易于$8-9bn区间;可比市值($bn):Protagonist 9.1、Abivax 8.6、Spyre 7.5、Immunovant 6.9、Oruka 5.4、Xencor 1.9。
- 催化剂密集期:SPY120|130|230联合疗法II期数据2027年(高重要性)、ABBV Skyrizi+ABBV-382 Crohn IIa数据UEGW26(10月中)或2027年(高重要性)、SPY072 PsA/axSpA II期数据4Q26(低-中重要性)、SPY072+Bimzelx II期数据2027年底/2028年初(低-中重要性)。
- 竞争数据缺口:Spyre联合疗法尚无人体数据,而J&J已公布VEGA和DUET两项II期研究数据,AbbVie Skyizri+α4β7 IIa中期结果积极;随时间推移(Spyre预计2027年有II期数据)该差距将收窄。
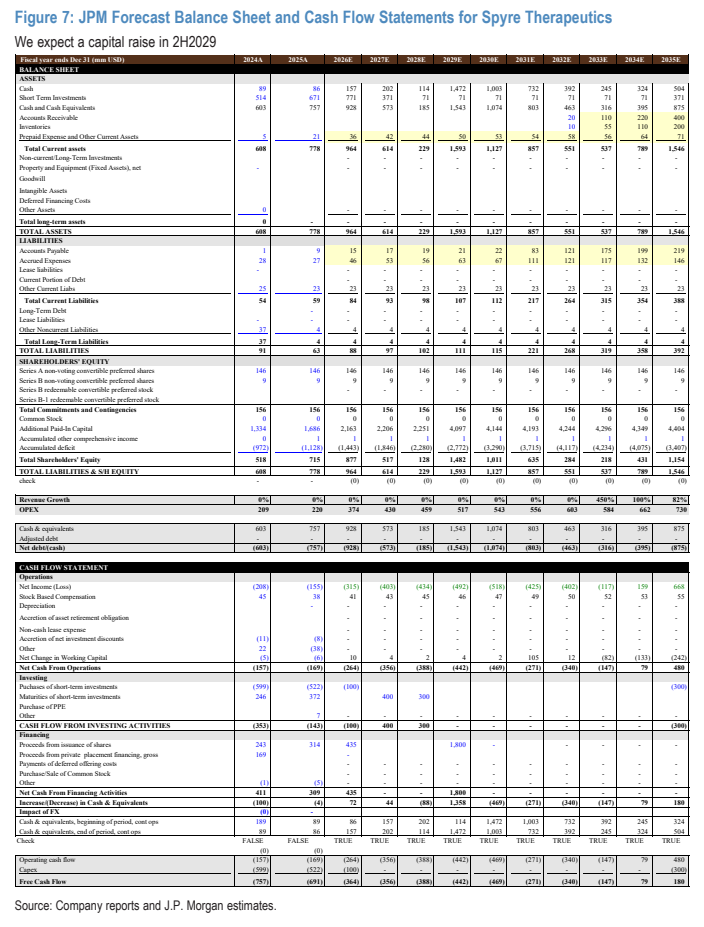
- 财务概况:公司尚无营收,FY25A/FY26E/FY27E调整后EPS为(1.98)/(2.69)/(3.48)美元,FY26E经营现金流(264)百万美元,2026E年末现金及等价物928百万美元;市值$7,850.13mn,52周区间无法从原文确认,过去12个月绝对回报431.2%。
论述逻辑
- IBD市场庞大但渗透率低(2025年美国先进生物制剂销售额JPMe约$18bn,预计2030年约$30bn),疗效仍是最大未满足需求 → JNJ/ABBV的研究已提供概念验证:联合疗法较单药显著提升疗效且安全性代价有限 → Spyre的6项资产均针对已验证靶点,3款单药II期数据与已上市资产大体相当(SPY001缓解率约40% vs Entyvio 17-27%),3项联合疗法2027年读出数据 → “多管齐下”使至少一项资产具备高度竞争力的概率高,且联合疗法有望提升10-20个百分点疗效、以每3个月一次皮下自动注射实现便利性差异化 → 预计(JPMe)2031-2033年上市,2040年全球销售$6-7bn、专利至2044年,可获low-teens百分比份额 → 在大型药企面临专利悬崖、寻找2030年代增长资产的背景下,Spyre兼具产品价值与合作价值 → 因此首次覆盖给予超配评级,DCF目标价110美元(10%折现率、2.5%终端增速,企业价值约$11.5bn)。
关键展望
- 2027年是联合疗法II期数据的关键验证年:SPY120|130|230组合II期数据预计2027年读出(重要性高);SKYLINE II期数据预计2027年,公司或在2026年底前后(YE26)就数据时间提供更细指引。
- ABBV的Skyrizi+ABBV-382 Crohn IIa数据预计于UEGW26(10月中)或2027年公布,重要性高,摩根大通视Spyre与竞品的联合疗法更新为对股价最具影响的事件。
- SPY072在PsA和axSpA的II期数据预计4Q26公布(低-中重要性);SPY072+Bimzelx组合II期数据预计2027年底/2028年初(低-中重要性)。
- 商业化与销售时间窗口:JPMe约2031-2033年上市,与竞品联合疗法开发节奏相比具竞争力;预计2040年全球销售$6-7bn并继续增长,专利至少至2044年。
- 评级与目标价相关风险:来自资源雄厚、已拥有领先单药并推进联合方案的大型成熟药企的竞争;若仅以单药商业化,商业前景可能大幅缩水;此外还有保险目录/首选清单上的定价与准入风险,以及临床和监管里程碑执行的及时性风险。
推荐标的
- SYRE(Spyre Therapeutics):首次覆盖给予Overweight(超配)评级;目标价110.00美元(2027年12月),现价89.03美元(2026年9月30日);核心逻辑为6项IBD资产的“多管齐下”组合、联合疗法较单药提升10-20个百分点疗效的潜力,以及2027年II期数据催化。
- 报告提及的可比与竞争公司(未附评级):最接近估值为可比的Abivax(ABVX)与Protagonist Therapeutics(PTGX);其他可比包括Immunovant(IVMT)和Oruka(ORKA);JNJ与ABBV被视为IBD市场最接近竞争者,但因规模和多元化不作估值可比;Figure 3另列Xencor(XNCR)、Odyssey Therapeutics(ODTX)、MoonLake(MLTX)。
- 分析师覆盖范围(Hardik Parikh):Kailera Therapeutics(KLRA)、Novavax(NVAX)、Pacira BioSciences(PCRX)、Structure Therapeutics(GPCR)、Viking Therapeutics(VKTX)。
关键图表
图1. Spyre临床开发项目进展
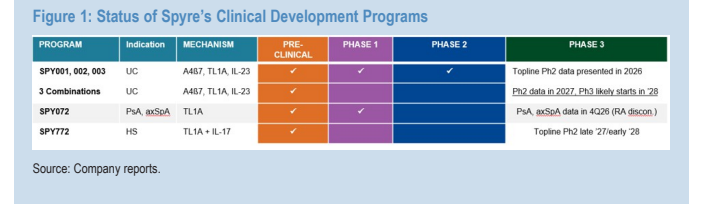
图2. 主要竞品资产的精选疗效终点
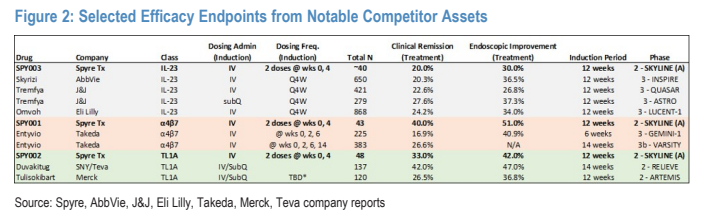
图3. 即将到来的股价催化剂
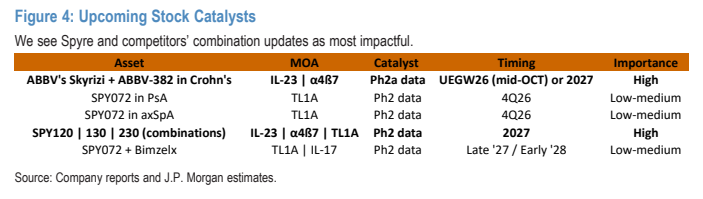
图4. 摩根大通对Spyre Therapeutics的预测资产负债表和现金流量表