德意志银行:德银 宝洁(PG.US)FY1Q27业绩前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
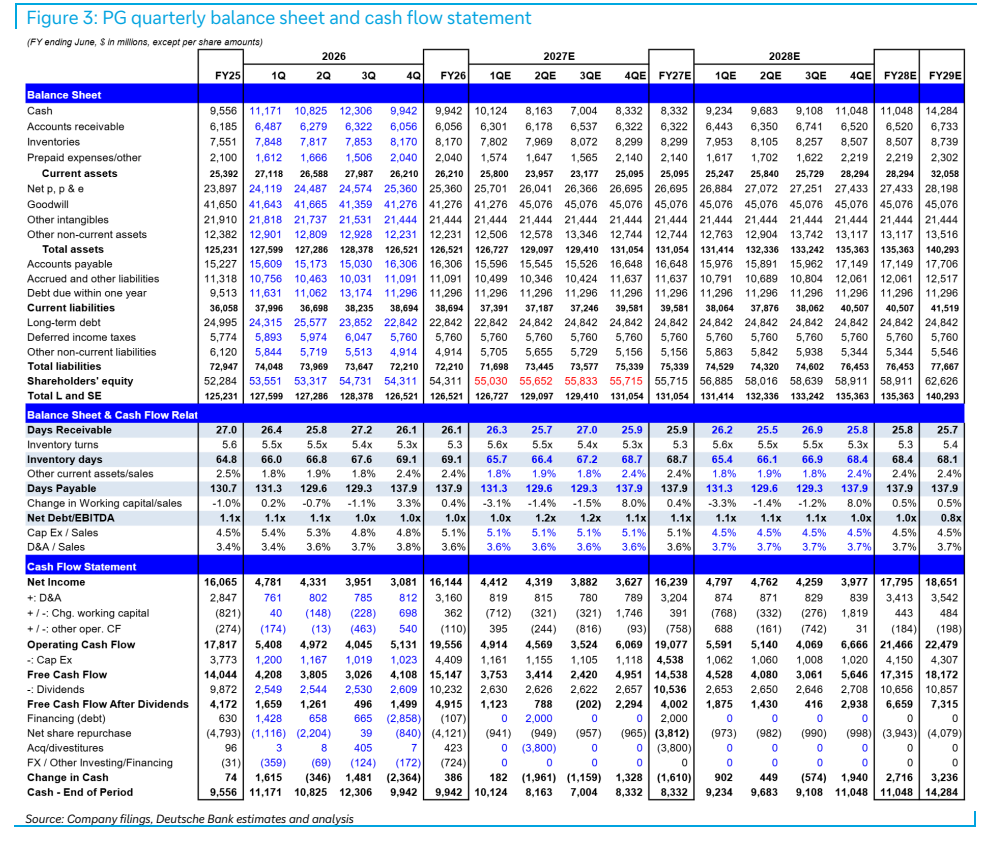
宝洁将于10月22日盘前发布FY1Q27业绩,德意志银行维持买入评级与162.00美元目标价(2026年10月5日现价145.94美元,52周区间164.76–135.07)。 9月日用消费品板块整体艰难,但宝洁凭借美国消费改善、市场份额企稳以及11月投资者日前对其自救举措信心的增强而明显跑赢;德银认同市场日益积极的看法,同时承认业绩门槛已有所抬高,因此将FY1Q27有机增长预估上调至+1.9%(原+1.4%)、核心EPS上调至1.88美元(原1.87美元),与共识大体一致,并隐含核心EPS同比下降5.5%。 分部门看,Beauty上调至+3.0%、Grooming +0.5%、Health Care +1.5%、Fabric & Home Care +2.2%、Baby, Fem & Family Care +1.2%;分地区假设美国+LSD、中国+MSD、其他地区+LSD。 利润率方面,预计FY1Q27毛利率同比下降110个基点至50.4%(共识50.1%),EBIT利润率25.0%(同比-170个基点)。 全财年方面,德银将FY27有机增长上调至+2.3%(原+2.2%;Street +2.1%;指引+1%-3%),核心EPS基本维持在6.96美元(Street 6.97美元),预计公司重申全年EPS持平至+3%增长(隐含6.89-7.11美元)的后半年加重指引。 德银认为核心投资者争论在于消费与份额的改善趋势能否随年份推进转化为持续的有机增长加速,这些指标应是11月投资者日前股价表现的主要驱动。
主要观点
- 事件背景:宝洁将于10月22日盘前发布FY1Q27业绩;9月Staples板块艰难,但宝洁因美国消费趋势改善、市场份额企稳和投资者对其应对波动成本环境的自救举措信心增强而显著跑赢
- 德银上调FY1Q27有机增长预估至+1.9%(原+1.4%)、核心EPS至1.88美元(原1.87美元),与共识大体一致;预计报告销售增长约+2.0%,小幅汇率利好部分被组合效应抵消
- 管理层此前将FY1Q27定性为FY27最弱盈利季度,EPS预计同比至少下降约5%(隐含1.89美元或以下);拖累FY4Q26的部分因素(法国买方集团中断、美国最严重的贸易/发运时点影响)正在正常化,中国尽管部分低线品类疲软预计仍将实现健康增长
- 风险提示:管理层警示美国追踪消费数据可能高估品类增长(Amazon与Costco计量差异、部分未追踪渠道、贸易库存效应影响);季度内成本压力可能加大(尤其运费),组合停产拖累或加速
- 分部门有机增长预估:Beauty +3.0%(原+2.5%)、Grooming +0.5%(原持平)、Health Care +1.5%(不变)、Fabric & Home Care +2.2%(原+1.6%)、Baby, Fem & Family Care +1.2%(原+0.5%);分地区假设美国+LSD、中国+MSD、其他地区+LSD
- 美国追踪渠道趋势改善:截至9/19的12周同比+4.2%(4Q为+3.3%),但综合数据或因计量差异高估品类增长
- FY1Q27利润率:预计毛利率下降110个基点至50.4%(共识50.1%),生产率节省贡献+150个基点、定价贡献+75个基点,被大宗商品成本、组合与再投资抵消;EBIT利润率预估25.0%(高于共识10个基点),同比下降170个基点
- FY27展望:预计公司重申EPS持平至+3%增长(隐含6.89-7.11美元)及后半年加重的盈利指引;德银将FY27有机增长上调至+2.3%(原+2.2%;Street +2.1%;指引+1%-3%),核心EPS基本维持6.96美元(Street 6.97美元),预计FY27毛利率50.5%、经营利润率23.7%
- 成本与汇率:全年看成本环境更具挑战(油、柴油、运费、原材料与包装),汇率更为不利;指引重申仍面临消费需求、地缘政治、汇率、大宗商品、运费与运输成本的持续不确定性
- 核心争论:消费与份额改善能否随年份推进转化为持续的有机增长加速,这些指标应是11月投资者日前股价表现的主要驱动
- 评级与目标价:德银维持162美元目标价并重申买入评级
论述逻辑
- 9月Staples板块艰难但宝洁显著跑赢(美国消费改善+份额企稳+自救举措信心增强)→ 德银认同市场日益积极的看法但承认业绩门槛抬高,故上调FY1Q27有机增长至+1.9%、核心EPS至1.88美元(隐含同比-5.5%)→ 预计法国中断与美国贸易/发运时点影响正常化、中国延续健康增长,但运费等成本压力加大且追踪数据或高估品类增长 → 预计公司重申FY27 EPS持平至+3%(6.89-7.11美元)指引,德银相应上调FY27有机增长至+2.3%、核心EPS维持6.96美元 → 核心争论是消费/份额改善能否持续转化为有机增长加速,该指标是11月投资者日前股价主要驱动 → 维持买入评级与162美元目标价
关键展望
- FY1Q27财报验证点:10月22日盘前公布业绩,德银预计为稳健季度,公司料重申FY27展望(EPS持平至+3%,隐含6.89-7.11美元)及后半年加重的盈利节奏
- 11月投资者日为关键时点:消费与份额等指标应是进入投资者日前股价表现的主要驱动
- 德银FY1Q27具体预估:有机增长+1.9%、报告销售约+2.0%、毛利率50.4%(同比-110个基点)、EBIT利润率25.0%(同比-170个基点)、核心EPS 1.88美元(同比-5.5%)
- 德银FY27全年预估:有机增长+2.3%(Street +2.1%;指引+1%-3%)、毛利率50.5%、经营利润率23.7%、核心EPS 6.96美元(vs. Street 6.97美元)
- 风险与不确定性:指引重申面临消费需求、地缘政治、汇率、大宗商品、运费与运输成本的持续不确定性;成本压力在季度内可能加大(尤其运费)
- 中国地区:预计FY1Q27延续健康增长,尽管部分低线品类持续疲软
推荐标的
- Procter & Gamble(宝洁,PG.N / PG US):买入(Buy),目标价162.00美元(2026年10月5日现价145.94美元,52周区间164.76–135.07);理由:美国消费改善、市场份额企稳、自救举措信心增强,消费与份额指标为11月投资者日前股价主要驱动
关键图表
图1. 宝洁业绩前瞻概览
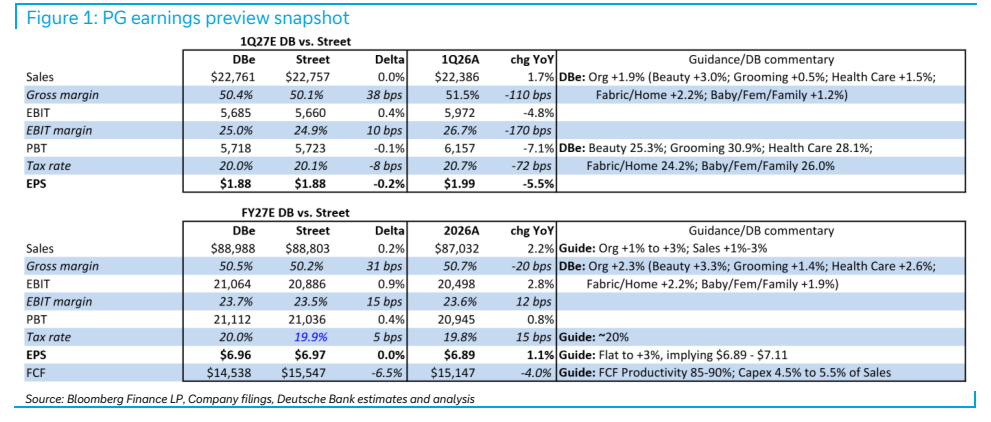
图2. 宝洁季度利润表
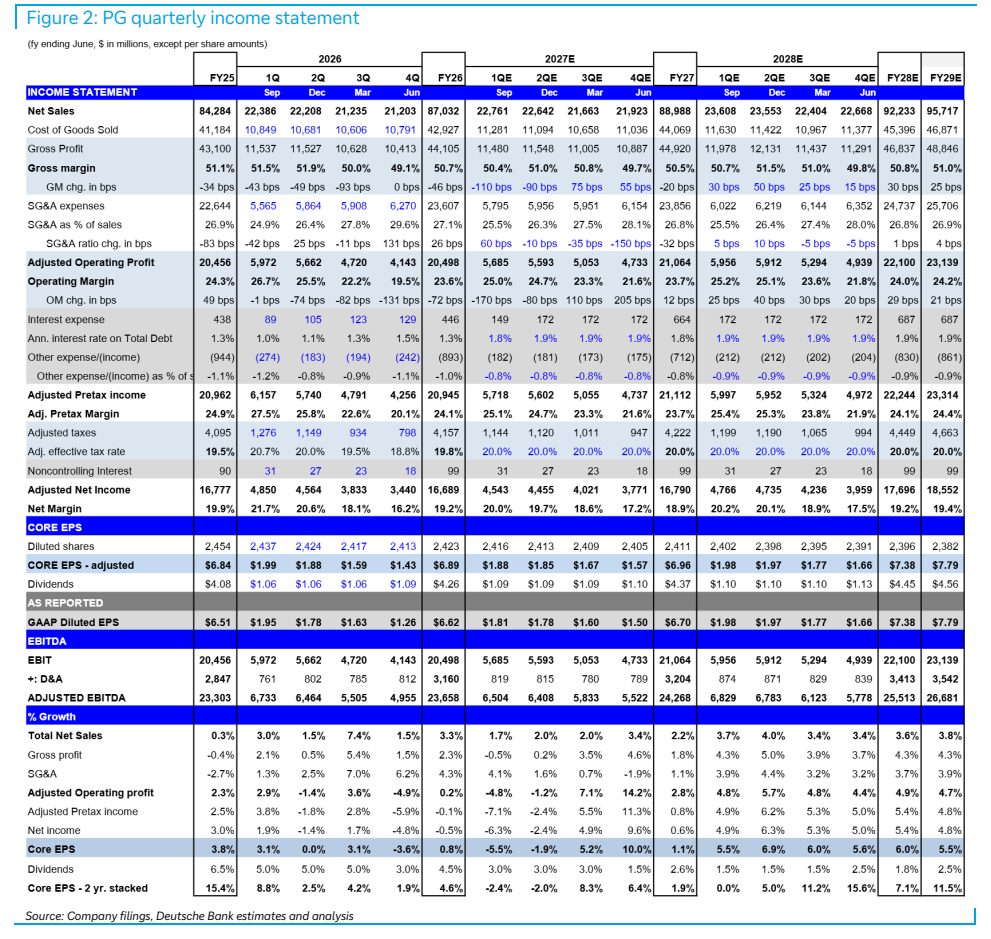
图3. 宝洁季度资产负债表及现金流量表