美国银行:美银 主题投资:回到未来…汽车会议
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行第11届未来汽车会议汇聚10家公司与专家,核心结论是自动驾驶正从试点走向商业化部署,挑战从软件开发转向车队规模化,生产级AV平台与监管成为潜在瓶颈,盈利可能需要十年或更久。 Bolt估计2035年欧洲AV市场达€50bn、可部署超过170k辆robotaxi,但认为欧洲大规模替代人类司机在2035年前不太可能发生;Aumovio视自动驾驶卡车为最清晰的早期商业化机会,司机短缺与现有VDO服务网络支持欧洲成为第二增长曲线。 人形机器人被定位为AI的下一个关键应用层:Schaeffler预计人形机器人到2035年成为有意义的第五增长支柱、执行器是核心机会,Neura给出工业人形€60-100k的目标定价并强调数据与训练是瓶颈。 汽车业能力正向相邻市场外溢,Valeo将热管理专长用于AI数据中心冷却。 大众中国推进“在中国、为中国”战略:13款NEV(9款已上市、ID. AURA T6低于RMB100k)、CMP与CSP两大专属平台,原文所述平台降本40%、2025-26再降10%的数字与年份区间无法从文本确认,目标2027年实现Level 3、2027年底中国组合过半EV化,并提示ICE市场到2030年可能下滑20%。 Polestar以约1,700名员工、约260个零售点、1,100个沃尔沃服务网点的轻资产模式扩张,当前Level 2并预计短期内实现L2+。 HERE描述地图正演化为物理AI的位置智能与世界模型,Avride估计约$1.4 trillion市场机会并认为自动驾驶进展普遍被低估。 报告为会议纪要,未给出个股评级或目标价。
主要观点
- 自动驾驶正从试点走向商业化部署,挑战从软件开发转向车队规模化,生产级AV平台与监管是潜在瓶颈;盈利可能需要十年或更久,车队管理或占行业收入最大份额。
- 专家Lukas Neckermann认为汽车业面临结构性调整与整合,成功关键可能是资本获取与车队管理而非技术本身,盈利难度超预期。
- Schaeffler将人形机器人视为到2035年有意义的第五增长支柱,执行器是核心机会,并通过用户、供应商、工业化伙伴与终身服务提供者四种角色覆盖人形机器人生命周期。
- Neura认为物理AI正从演示走向工业生产用途,工业人形机器人目标定价€60-100k、相对人工成本具经济性,数据与训练是关键瓶颈,最易落地的应用是脏、闷、险工作。
- Aumovio视自动驾驶卡车为最清晰的早期商业化AV机会(更低人力成本与更高利用率、按里程计的经常性收入、Aurora软件),司机短缺、燃油成本高与现有VDO服务网络支持欧洲成为第二增长曲线。
- Valeo认为数据中心冷却可能成为有意义的增长相邻市场,将数十年热管理专长用于AI基础设施的更高效、更低成本冷却方案。
- 大众中国加速“在中国、为中国”战略:13款NEV攻势(9款已上市、ID. AURA T6低于RMB100k)、CMP与CSP两大中国专属平台(首辆CSP车型计划2027年底),原文所述平台降本40%、2025-26再降10%的数字与年份区间无法从文本确认,目标2027年Level 3、2027年底中国组合过半EV化,同时提示ICE市场到2030年可能下滑20%,并以越南、中东试点出口。
- Polestar以约1,700名员工、约260个零售点和1,100个沃尔沃服务网点的轻资产模式扩张高端EV(Polestar 4 SUV、Polestar 5、紧凑型Polestar 7),当前Level 2、预计短期内实现L2+、L3为更长期机会;认为执行速度比特关税保护更关键,并坚持BEV-only战略。
- Bolt量化欧洲robotaxi空间:2035年可部署>170k robotaxi、TAM >€50bn;欧洲是监管最复杂市场(需车辆认证、ADS审批、服务区域审批与出行服务合规),但西欧是全球最具吸引力的长期AV机会之一;欧洲大规模替代人类司机在2035年前不太可能发生,利用率是关键经济变量。
- HERE描述地图正从导航产品演化为物理AI的位置智能与世界模型,用于AI训练数据的结构化、仿真与验证;“无图”方案仍需地图,机会延伸至配送机器人、物流优化等乘用车之外场景。
- Avride认为自动驾驶出行从试点走向商业化,robotaxi与配送机器人受益于聚合需求、提升利用率的平台伙伴关系;更低运输成本扩大出行需求,估计市场机会约$1.4 trillion,行业进展普遍被低估,得州等市场显示支持性监管框架可促进部署。
论述逻辑
- 会议汇聚10家公司与专家 → 主线一:AI、仿真、算力进步与传感器成本下降推动自动驾驶从试点走向商业化,瓶颈从软件开发转向车队规模化、专用车辆与监管 → Bolt量化欧洲空间(>170k robotaxi、>€50bn TAM/2035),强调车辆就绪、监管与运营决定节奏,Aumovio以自动驾驶卡车+Aurora软件率先商业化并将欧洲作为第二增长曲线 → 主线二:AI从屏幕走向机器,机器人成为AI下一个关键应用层,Schaeffler聚焦执行器、Neura以€60-100k工业人形切入脏/闷/险工作并强调数据与训练瓶颈 → 主线三:汽车业将制造、供应链与热管理能力外溢至机器人、数据中心冷却等相邻市场(Schaeffler、Valeo)→ 个案验证:大众中国以本地平台、软件与供应链缩小与中国OEM差距并将中国转为技术基地与出口枢纽,Polestar以轻资产模式借力吉利/沃尔沃实现规模 → 贯穿结论:在规模之外,合作伙伴关系日益成为竞争必要条件;HERE的地图/世界模型与Bolt、Avride强调的运营能力构成物理AI时代的基础设施层。
关键展望
- Bolt:2035年欧洲AV市场TAM >€50bn、可部署>170k robotaxi;欧洲大规模替代人类司机在2035年前不太可能发生。
- Schaeffler:人形机器人到2035年有望成为有意义的第五增长支柱。
- 大众中国:目标2027年实现Level 3能力;首辆CSP车型计划2027年底;2027年底中国产品组合过半为EV;ICE市场到2030年可能下滑20%;正研究中国开发的ADAS能否部署于欧洲。
- Polestar:当前提供Level 2能力,预计相对短时间内实现L2+功能,L3为更长期机会。
- Neura:工业人形目标定价€60-100k;初期部署聚焦重复性、危险和体力要求高的工作,消费级部署是更长期机会。
- Avride:市场机会估计约$1.4 trillion;AV技术增量成本预计随量产显著下降;自动驾驶进展速度普遍被低估。
- Neckermann:实现盈利可能需要十年或更久;个人拥有的AV可能是管理车队之外的重要长期机会。
- 风险与瓶颈:生产级AV平台与监管是潜在瓶颈;本报告为会议纪要,未给出个股评级、目标价或盈利预测。
推荐标的
- Schaeffler:人形机器人执行器是2035年第五增长支柱的核心机会,以四种角色(用户、供应商、工业化伙伴、终身服务提供者)覆盖人形机器人生命周期;报告未给出评级或目标价。
- Neura Robotics:欧洲领先认知机器人/物理AI平台公司,工业人形目标定价€60-100k;报告未给出评级或目标价。
- Aumovio:提供Aurora自动驾驶系统的硬件层与生命周期支持,自动驾驶卡车为最清晰早期商业化机会、欧洲为第二增长曲线;报告未给出评级或目标价。
- Valeo:以热管理专长切入AI数据中心冷却相邻市场;报告未给出评级或目标价。
- Volkswagen(中国):13款NEV攻势、CMP/CSP两大中国专属平台、中国作为技术基地与出口枢纽;报告未给出评级或目标价。
- Polestar:轻资产高端EV品牌,借力吉利与沃尔沃技术、制造与服务网络(约260个零售点、1,100个服务网点);报告未给出评级或目标价。
- Bolt:定位为AV技术提供商、车企与客户之间的平台层;报告未给出评级或目标价。
- HERE Technologies:地图演化为物理AI的位置智能与世界模型基础设施;报告未给出评级或目标价。
- Avride:robotaxi与配送机器人从试点走向商业化,估计约$1.4 trillion市场机会;报告未给出评级或目标价。
- Aurora:作为Aumovio硬件所支持的自动驾驶软件平台在会议中被提及(支持无人货运规模化),非评级覆盖标的。
关键图表
图1. 卖行程而非卖车:新移动出行产业的愿景 虽然自动驾驶可扩大移动出行市场/行程,但激烈竞争可能使利润难以实现
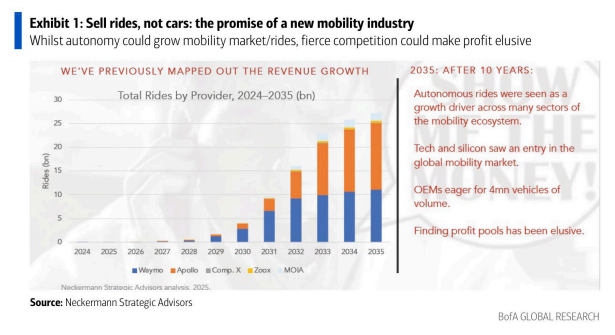
图2. 车队管理与智能领域收入占比超40% 自动驾驶收入的最大份额可能来自车队管理

图3. 到2035年L4自动驾驶可能实现商品化 随着自动驾驶技术成熟,从私家车到移动出行和公共服务,各种用例都可能实现自动驾驶

图4. 合作伙伴关系让舍弗勒在人形机器人全生命周期中扮演角色 舍弗勒的OEM合作伙伴关系及四重角色:用户、供应商、产业化合作伙伴和终身服务提供商
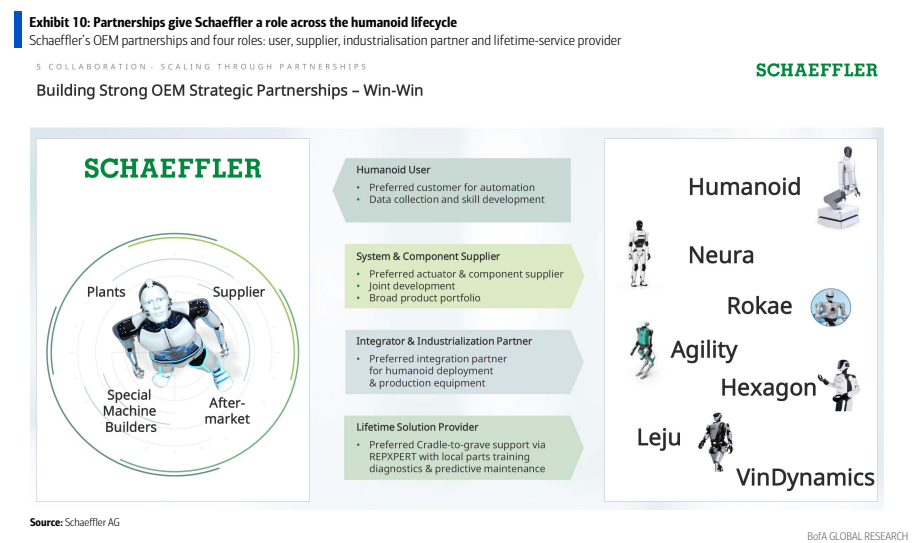
图5. 走进机器人健身房 Neura为客户提供机器人硬件和训练基础设施

图6. AUMOVIO拥有Aurora自动驾驶系统的硬件层 AUMOVIO提供支撑Aurora自动驾驶平台的硬件架构、独立后备系统和全生命周期支持
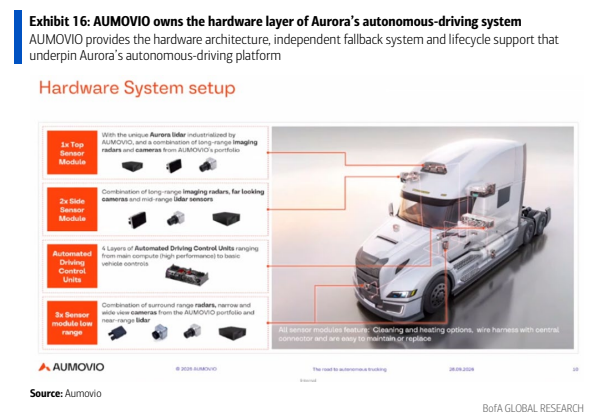
图7. 自动驾驶经济性逐市场改善 车辆和运营成本决定Robotaxi率先在哪些市场规模化

图8. 物理AI是地图的未来,需要对世界的共同理解 传感器与地图数据的融合可提供物理AI所需的位置智能

图9. 地图在赋能AI中的作用——确保持续发展 地图数据从车辆和车队扩展至数据标注、AI模型训练和仿真
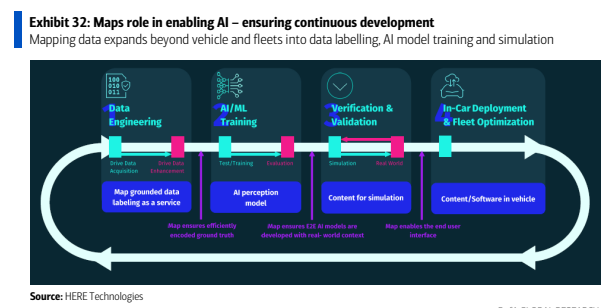
图10. Robotaxi已在Uber达拉斯投入运营 已在达拉斯部署300辆自动驾驶汽车
