高盛 横滨橡胶(5101.T)以中国成本交付横滨品牌质量:捕捉中国纯电动汽车制造商的出海;上调目标价重申买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
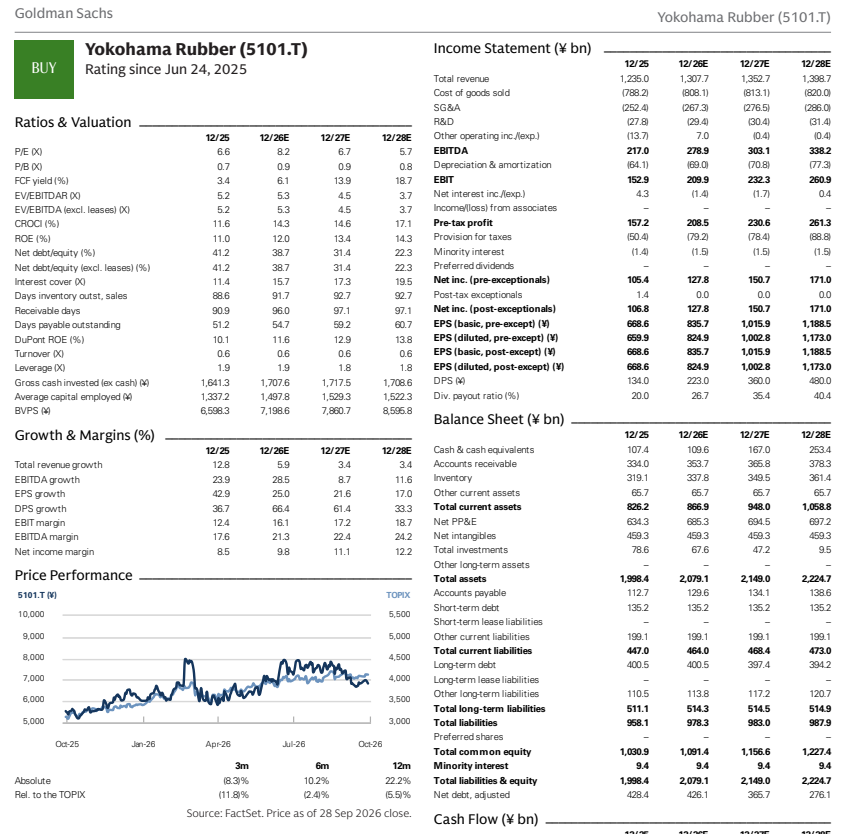
高盛将横滨橡胶(5101.T)12个月目标价从¥9,500上调至¥10,000并重申买入,现价¥6,826对应46.5%上行空间。 分析师9月赴中国杭州调研,确认“一年工厂”压倒性的成本优势,认为类似概念可横向复制至墨西哥,构成公司独有的利润增长驱动;在多家竞争对手关停产能之际,公司在废旧建新(scrap and build)中并行推进新厂建设,成本竞争力显著领先同业。 反映中国超级轮胎工厂超出预期的效益,FY12/27-12/28营业利润预估被上调2%/5%,高于市场共识9-13%。 中国车企在国内销售见顶后转向出口,出口车型采用外资系轮胎比例上升,横滨橡胶中国基地对中国车企销售占比指引从2023年的0%快速扩张至2026年的24%。 公司2025年已成长为全球第六大轮胎制造商,中国轮胎市场规模达400 million条(其中300 million条为替换胎)、占全球20%份额,凭借超级工厂的成本结构即便在中国市场也能胜出。 估值方面,按下一财年预估P/E为6倍、P/B为0.9倍,相对超过10%的ROE明显便宜,且与普利司通的估值差距近期扩大、存在显著重估空间。 股价催化剂为明年2月发布的新中期经营计划中盈利改善具体举措的明确化,以及面向实现13%或更高ROE的资本配置公布。
主要观点
- 上调目标价并重申买入:12个月目标价从¥9,500上调至¥10,000,现价¥6,826对应46.5%上行空间,评级为BUY。
- 9月走访中国杭州确认“一年工厂”压倒性的成本优势,类似概念可横向复制至墨西哥,被评估为公司独有的利润增长驱动。
- 多家竞争对手正在关停产能,横滨橡胶在废旧建新中并行推进新厂建设,成本竞争力与竞争对手明显拉开差距。
- 反映中国超级轮胎工厂超预期效益,FY12/27-12/28营业利润预估上调2%/5%、高于共识9-13%;12/27E营业利润新预估232.3(原227.7),12/28E为260.9(原248.7)。
- 中国车企“Go Global”战略下,出口车型采用外资系轮胎比例上升,横滨品牌被中国车企采用的概率上升,中国基地对中国车企销售占比指引从2023年的0%快速扩张至2026年的24%。
- 中国超级工厂概念(Exhibit 6):轮胎尺寸仅2-3种、日产量1000,对比日本传统工厂轮胎尺寸1-6种、日产量400-700,设备采用中国产设备。
- 横滨橡胶2025年按销售规模成长为全球第六大轮胎制造商,过去10年及2026上半财年的销售增速均超越竞争对手,乘用车胎单一品牌战略被评估为成功。
- 中国轮胎市场规模达400 million条(其中300 million条为替换胎)、占全球20%份额,竞争激烈且竞争对手时有业务收缩,但公司凭借超级工厂构建了即便在中国市场也能胜出的成本结构。
- 中国国内销售见顶但出口预计增长(Exhibit 9给出至2030E的零售量与出口量预测);品牌对出口车型尤为重要(Exhibit 11比较欧盟与中国市场中国车企OE轮胎中DM/EM厂商结构;Exhibit 10显示对中国车企销售扩大)。
- 估值处于历史平均水平:按下一财年预估P/E为6倍、P/B为0.9倍,相对超过10%的ROE属于便宜水平;EV/EBITDA同样处于历史平均(Exhibit 16/17)。
- 与竞争对手普利司通的估值差距近期扩大,报告认为存在显著的重估空间。
- 股价催化剂:定于明年2月的新中期经营计划中,盈利改善具体举措的明确化以及面向实现13%或更高ROE的资本配置公布。
论述逻辑
- 9月杭州调研确认“一年工厂”压倒性成本优势 → 概念可横向复制至墨西哥、中国超级轮胎工厂效益超预期 → 上调FY12/27-12/28营业利润预估2%/5%(高于共识9-13%)→ 中国车企国内销售见顶转向出口、出口车型更重品牌且外资系轮胎采用增加 → 横滨对中国车企销售占比从2023年0%升至2026年24% → 同行关停产能而公司废旧建新并行扩产、成本结构即便在400 million条规模的中国市场也能胜出 → P/E 6倍、P/B 0.9倍相对超过10%的ROE便宜、与普利司通估值差扩大 → 存在显著重估空间 → 目标价上调至¥10,000并重申买入,催化剂为明年2月新中期经营计划。
关键展望
- 明年2月新中期经营计划:盈利改善具体举措的明确化与面向实现13%或更高ROE的资本配置公布,是报告明确的股价催化剂。
- 中国基地对中国车企销售占比指引:从2023年的0%快速扩张至2026年的24%。
- 中国国内销售见顶但出口预计增长,报告给出至2030E的中国零售量与出口量预测(Exhibit 9)。
- 上调后的盈利路径:12/27E营业利润232.3、EPS 1,015.9;12/28E营业利润260.9、EPS 1,188.5。
- “一年工厂”概念向墨西哥的横向部署被评估为公司独有的利润增长驱动,是后续观察方向。
推荐标的
- 横滨橡胶(5101.T):买入(BUY)。12个月目标价上调至¥10,000(原¥9,500),现价¥6,826,上行空间46.5%。理由:以中国成本交付横滨品牌质量、承接中国BEV制造商出海、P/E 6倍/P/B 0.9倍相对超过10%的ROE便宜,且与普利司通估值差距扩大、存在显著重估空间。
关键图表
图1. LCC业务带来的实质性改善影响
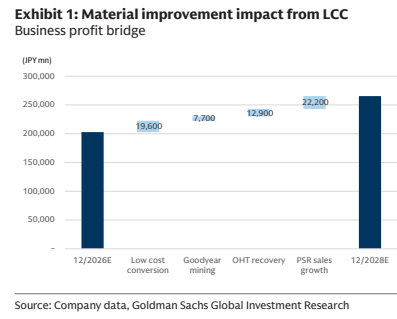
图2. 中国产量的增加
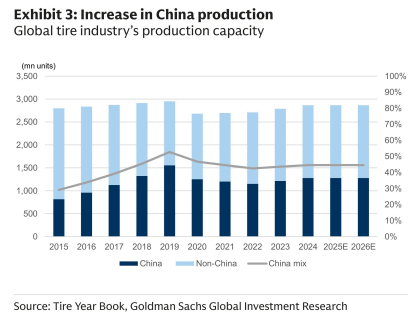
图3. 供应过剩
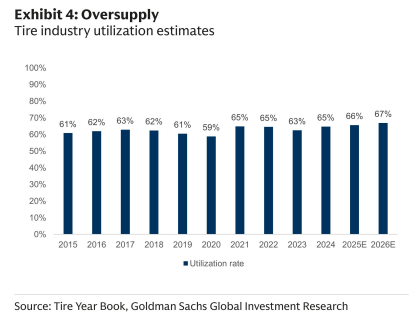
图4. 产能的净增加
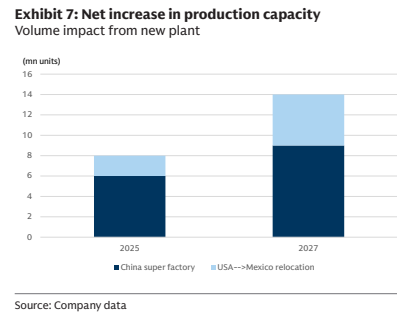
图5. 中国国内销售进入平台期,但我们预计出口将增长
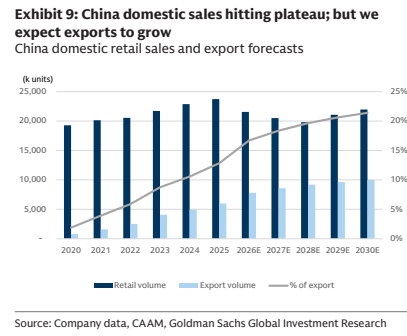
图6. 优科豪马正扩大对中国的销售
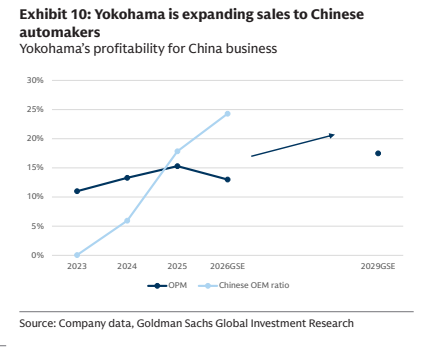
图7. 优科豪马是全球第六大轮胎制造商
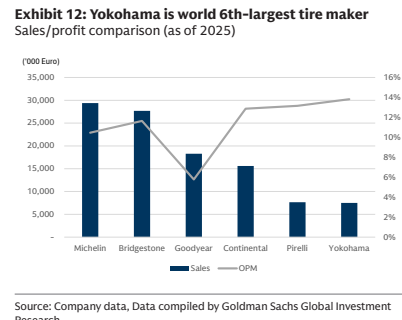
图8. 优科豪马实现了更高的增长
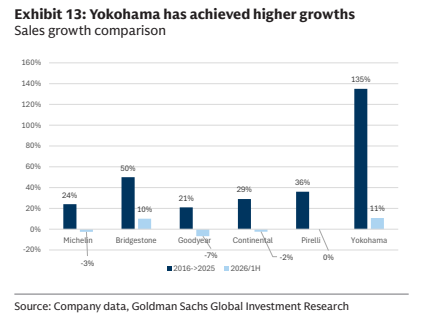
图9. 优科豪马采用单一品牌
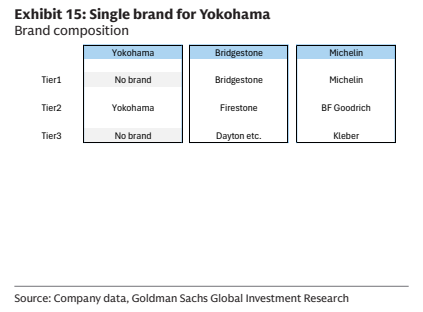
图10. EV/EBITDA亦然
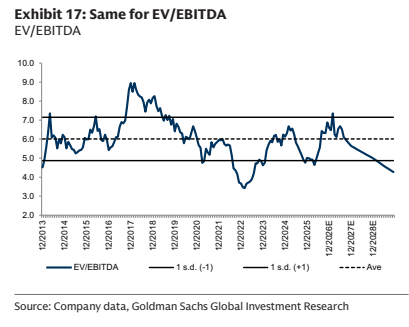
图11. 优科豪马相对普利司通的估值折价近期扩大
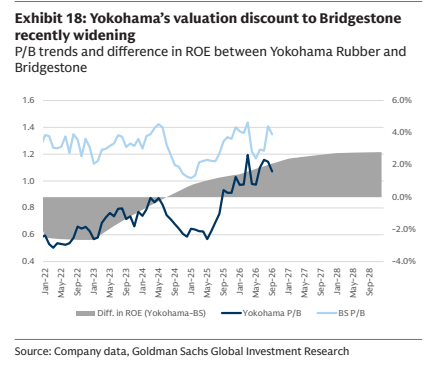
图12. 高盛 横滨橡胶(5101.7)