瑞银 欧洲科技硬件:聚焦AI份额赢家:ASML、ASMI与意法半导体仍为首选
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在2026年三季度业绩发布前对欧洲半导体板块维持建设性观点,认为尽管AI投资情绪波动、更高债券收益率引发部分降杠杆,板块仍有吸引力机会,但相较过去12个月奏效的广泛布局,当前更强调精选,偏好市场份额明确提升且具备结构性AI需求敞口的公司。 首选ASML、ASMI与STMicroelectronics,预计2027-28年三者较共识EPS有7-20%上行空间;报告认为共识持续低估AI支出的持续性与广度,瑞银对多数覆盖公司2027-28年EPS预测高于共识逾10%,维持ASML、ASM International与Technoprobe买入评级。 模拟芯片上行周期延续但需精选,AI基建、工业自动化与汽车补库构成支撑,而中国汽车需求持续疲弱可能限制上行幅度,STM为板块首选、2027年EPS估计高于共识约20%。 电信设备维持低配:Ericsson毛利率持续承压,Nokia面临类似行业动态但AI驱动光网络提供部分对冲,且本季光需求或带来一定上行;Nordic Semis经2025-26年大幅重估、直接AI敞口有限,被认为存在下行风险。 UBS Evidence Lab分销商库存热力图显示,2025年9月STM MCU占跟踪分销商MCU总库存21.6%,高于数据集18%的历史均值。 关键验证点包括ASMI于10月27日、STM于10月29日公布的三季报:ASMI Q3收入指引约11亿欧元(固定汇率环比+10%、同比+40%),STM Q3销售指引中值37亿美元(同比+16%、环比+6.2%),瑞银预计STM Q4毛利率指引约38.5%、Q4 EBIT或高于共识约10%。
主要观点
- 瑞银对三季度业绩前的欧洲半导体板块保持建设性,但相较过去12个月的广泛布局更强调精选,偏好市场份额明确提升和结构性AI需求敞口的公司。
- 首选ASML、ASMI与STMicroelectronics,预计2027-28年较共识EPS有7-20%上行空间。
- 半导体设备:AI驱动的产能扩张继续支撑强劲的WFE周期,共识低估AI支出的持续性与广度,瑞银对多数覆盖公司2027-28年EPS预测高于共识10%以上,维持ASML、ASM International与Technoprobe买入评级。
- 模拟芯片上行周期延续但需精选:AI基建、工业自动化与汽车补库构成支撑,而中国汽车需求持续疲弱可能限制上行幅度;STM为首选,2027年EPS估计高于当前共识约20%。
- 电信设备维持负面看法:Ericsson毛利率承压,Nokia面临类似行业动态但AI驱动光网络提供部分对冲,且本季光需求或带来一些上行空间。
- 组合定位:ASML仍是首选,其次为ASMI与STM;Nordic Semis经2025-26年大幅重估且直接AI敞口有限,存在下行风险;整体低配电信设备,Ericsson为最不看好标的。
- UBS Evidence Lab库存热力图显示:2025年9月STM MCU占跟踪分销商MCU总库存的21.6%,高于数据集18%的历史均值,提示STM MCU过度备货或可能获得了份额。
- ASMI:Q3'26收入指引约11亿欧元(固定汇率环比+10%、同比+40%);瑞银预测FY27E集团收入增长36%高于共识29%,FY28E增长33%高于共识19%,对应EPS 2027E高于共识10%、2028E高于共识20%。
- ASMI当前交易于7.9倍12个月远期EV/Sales,高于其10年平均的5.7倍。
- STM:Q3'26销售指引中值37亿美元(同比+16%、环比+6.2%,正常季节性约+7%);瑞银预测硅光子收入2027E约20亿美元、2028E约25亿美元,数据中心总收入2027E约25亿美元(约占集团销售14%,高于管理层well above $2bn目标)、2028E升至约38亿美元(约19%)。
- STM当前交易于22.5倍12个月远期P/E,高于其长期一年远期平均18.1倍;瑞银预计FY26收入增长约24%(共识22%),2026E调整后EBIT高于共识6%。
论述逻辑
- AI投资驱动产能扩张支撑WFE周期,且共识低估AI相关支出的持续性与广度以及欧洲设备公司的结构性驱动 → 瑞银2027-28年EPS预测高于共识10%以上。
- 在AI情绪波动、更高债券收益率引发降杠杆的环境下 → 放弃过去12个月奏效的广泛布局、转向精选,偏好市场份额明确提升且具备结构性AI需求的公司 → 首选ASML、ASMI、STM(2027-28年EPS较共识有7-20%上行空间)。
- 模拟板块受益于AI基建、工业自动化与汽车补库,但中国汽车需求疲弱与下半年竞争动态演变使结果分化加大 → 精选中以STM为首选;电信设备相对半导体设备与模拟芯片风险收益不具吸引力 → 低配电信设备、Ericsson最不看好。
关键展望
- ASMI Q3'26业绩于10月27日欧洲中部时间18:00公布:预计Q4指引为高个位数环比增长(共识+8%、UBSe +9%),Q4 EBIT估计高于共识4%;不预期现阶段给出正式2027指引,但管理层可能强调可见度较上季度改善。
- ASMI关注点:Epitaxy与ALD市场份额提升的增量评论,以及领先逻辑客户新增layer wins,是支持正面论点的重要催化剂。
- STM Q3'26业绩于10月29日欧洲中部时间07:00公布:预计Q4收入指引环比+12%(UBSe)对共识+10%,高于约7%的正常季节性;Q4毛利率指引约38.5%(UBSe 38.3%、共识38.1%),隐含Q4 2026 EBIT或高于共识约10%。
- STM:瑞银不预期管理层现阶段修改中期指引;中国及AI相关市场的竞争动态可能在下半年演变,导致模拟板块内更大分化。
推荐标的
- ASML(Buy):瑞银首选标的,定位围绕AI敞口、盈利修正潜力与中期增长可见度。
- ASM International(Buy,目标价€1,325):首选之一,FY27E收入增长预测36%高于共识29%,EPS 2027E/2028E分别高于共识10%/20%。
- STMicroelectronics(Buy,目标价€80):首选之一,2027年EPS估计高于共识约20%,数据中心收入2027E约25亿美元。
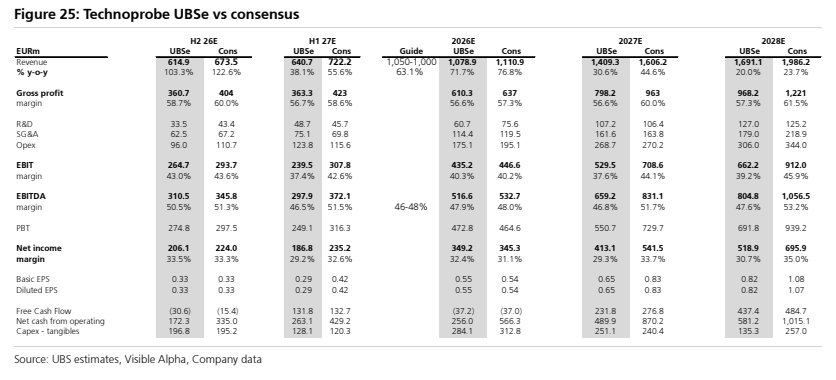
- Technoprobe(Buy):半导体设备正面立场的组成部分之一。
- Nokia:电信设备整体低配背景下,本季或因光需求存在一些上行空间。
- Ericsson:低配电信设备中的最不看好标的,结构性挑战与毛利率压力持续。
- Nordic Semis:经2025-26年大幅重估且直接AI投资周期敞口有限,瑞银认为存在下行风险。
关键图表
图1. WFE受AI、先进逻辑及存储驱动
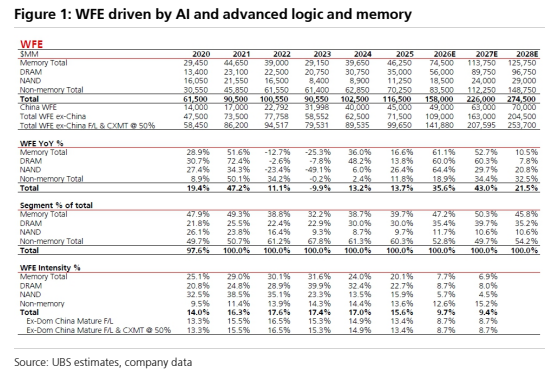
图2. 基于自下而上估算,我们预计2026年汽车半导体收入同比增长10%(维持不变),2027年增长约12%(此前为14%)
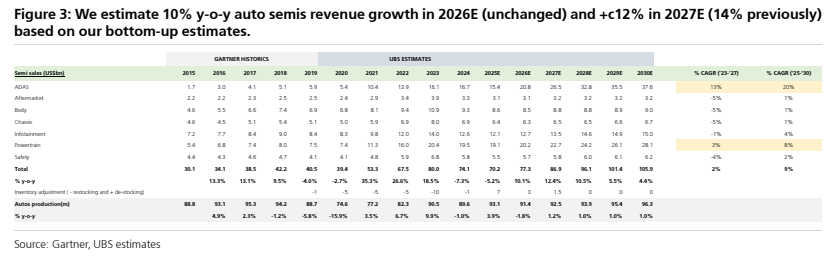
图3. EV/Sales估值10年均值
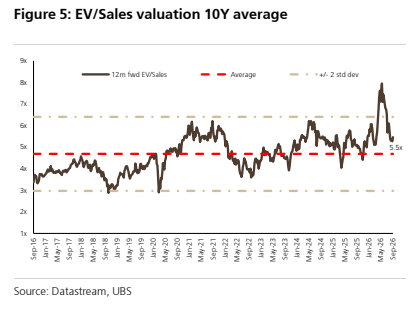
图5. 各公司库存热力图
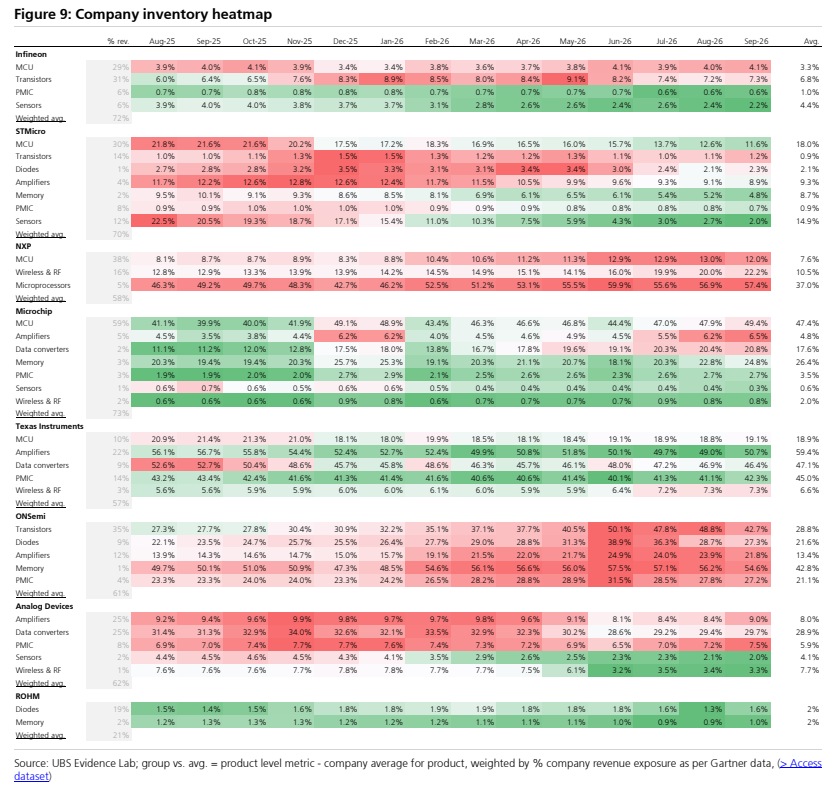
图6. ams-OSRAM UBS预估(UBSe)与市场一致预期对比
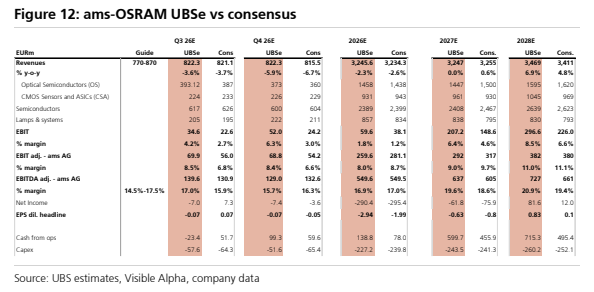
图7. Besi一致预期(2026年三季度预估、2026年四季度预估及2026至2029年预估)
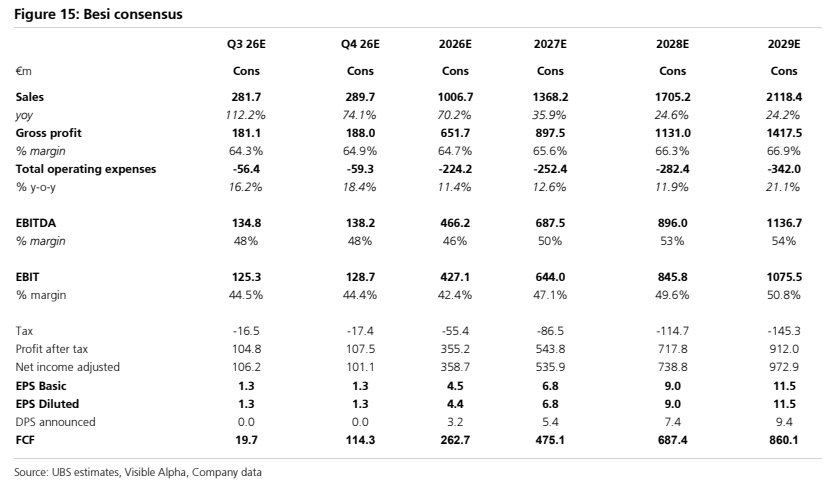
图8. 英飞凌UBS预估(UBSe)与市场一致预期对比
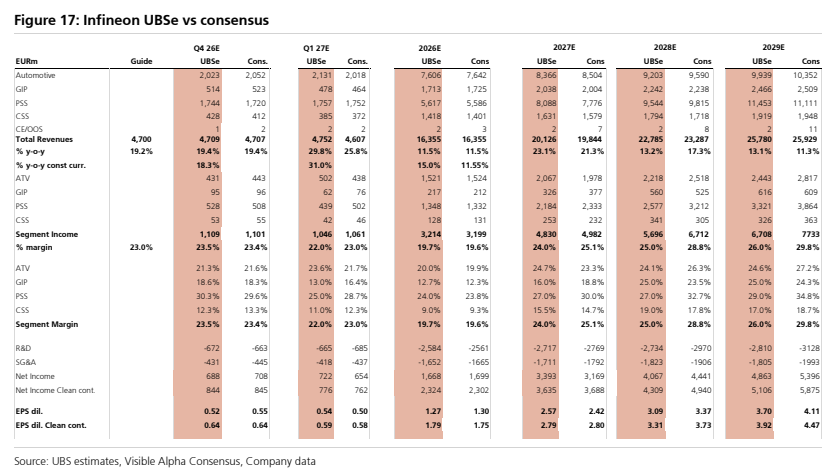
图9. 诺基亚UBS预估(UBSe)与市场一致预期对比
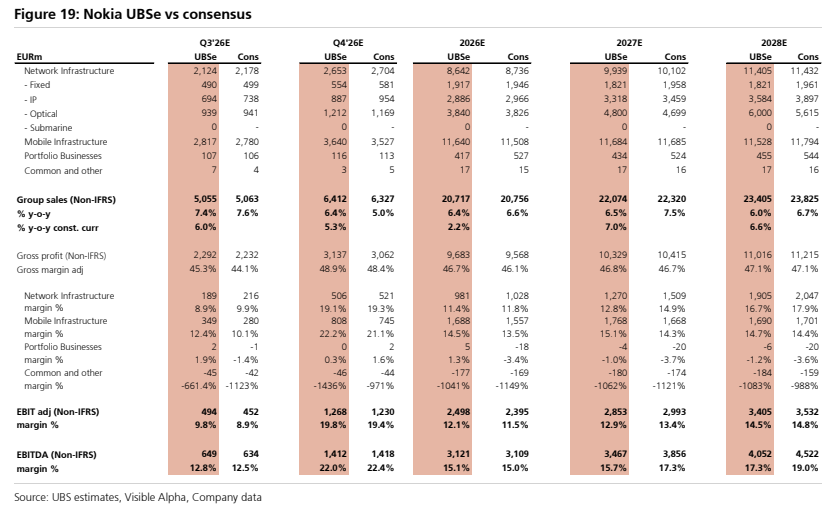
图10. 恩智浦(NXP)UBS预估(UBSe)与市场一致预期对比
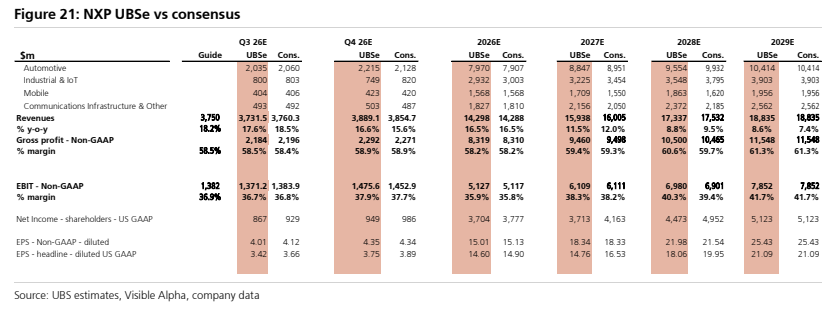
图11. 意法半导体UBS预估(UBSe)与市场一致预期对比
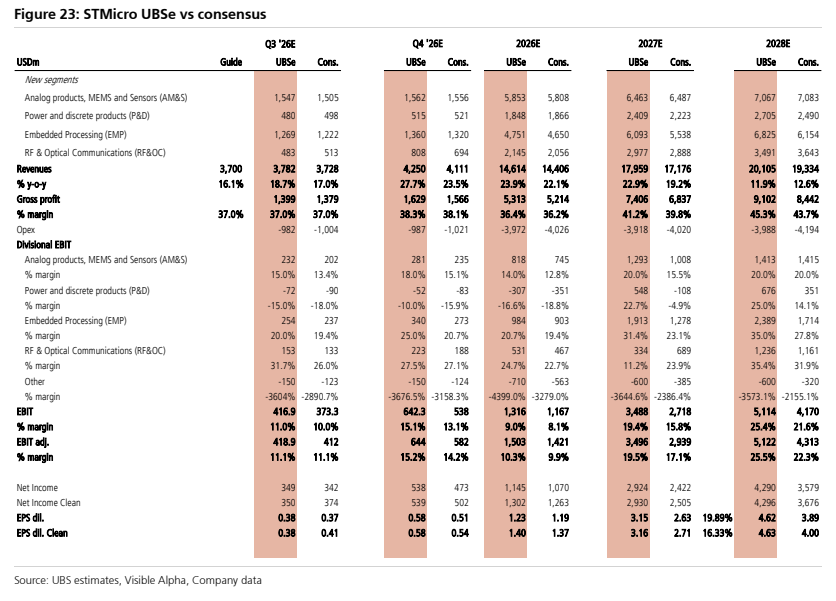
图12. Technoprobe UBS预估(UBSe)与市场一致预期对比