摩根士丹利 诺和诺德(NOVOb.CO)寻找司美格鲁肽专利到期(LOE)的应对之策
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利对诺和诺德维持“低配”(Underweight)评级,设定哥本哈根股票目标价为250.00丹麦克朗,美股ADR目标价为40.00美元。 尽管资本市场日(CMD)明确了管理层对中期增长与管线的雄心,但2027年销售增速(摩根士丹利与VA一致预期均为按固定汇率计算增长2%)以及司美格鲁肽(semaglutide)专利到期(LOE)的管理仍存巨大疑问。 公司承诺到2030年将营业利润率维持在约41%的平稳水平,虽优于大摩预期,但意味着对公司一致预期调整后EBIT有3%的下行空间,对VA一致预期有10%的下行空间。 管理层提出到2035年研发管线实现风险调整后贡献超1500亿丹麦克朗(超230亿美元),但仍不足以完全弥补专利悬崖与仿制药商品化风险。 2026年是诺和诺德的过渡之年,面临美国处方增速放缓、定价下行及来自礼来等竞品的激烈竞争,当前2027年预期市盈率11倍更趋近于面临专利到期的全球同行水平。
主要观点
- 诺和诺德2026-2030年的收入增长目标为中个位数复合年均增长率,但管理层未对2027年的增长给出明确承诺。
- 公司承诺到2030年维持约41%的营业利润率,这较市场一致预期的利润率扩张隐含下行风险。
- 管理层提出到2035年管线贡献超1500亿丹麦克朗(超230亿美元)的风险调整后收入,但仍难完全化解司美格鲁肽专利到期风险。
- 资本市场日显示出加速海外口服Wegovy推广的亮点,计划到2027年底覆盖目前所服务肥胖市场的2/3。
- 公司计划到2030年将口服药产能提升至目前的10倍,以支持更广泛的患者群体服务。
- 低剂量CagriSema 1mg/1mg展现积极数据,但在灵活剂量研究中未能达成对比替尔泊肽(tirzepatide)的非劣效性构成挫折。
- 非胰岛素/肠促胰岛素的新支柱业务正在显现,摩根士丹利预计到2035年该部分将占总销售额的22%。
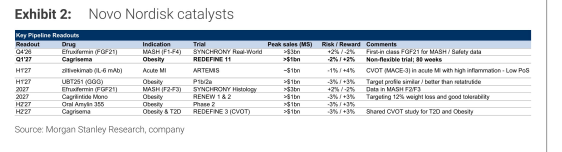
- 诺和诺德目前交易于2027年预期市盈率11倍,与面临专利到期的全球制药同行估值水平更为一致。
论述逻辑
- 资本市场日给出中期增长雄心与管线预期,但管理层未承诺2027年增长,叠加热销药面临美国降价与海外专利到期压力,引发增长衔接疑虑。
- 利润率维持约41%的承诺虽好于大摩预期,但低于一致预期预设的利润率扩张,导致2030年调整后EBIT较公司一致预期面临3%的下调压力,较VA一致预期面临10%的下调压力。
- 虽然口服版放量与管线多元化推进带来局部亮点,但面对竞品上市、复合制剂分流及仿制药侵蚀,长期确定性受限,因而维持低配评级并给出250丹麦克朗目标价。
关键展望
- 2027年固定汇率下销售额预计增长2%,管理层目标2026-2030年销售额实现中个位数复合年均增长率。
- Wegovy口服药计划在2027年底前通过20多次上市覆盖2/3的现有服务市场,且墨西哥将在年底前率先上市。
- 后续产品推进时间表:2027年推出口服Ozempic 25mg,2028年推出cagri单药与CagriSema高剂量版,2029年同步推出zenagamtide口服/注射剂型。
- 估值情景预测:基准情景目标价DKr 250.00(对应11倍2027e P/E);乐观情景DKr 350.00(对应14倍2027e P/E);悲观情景DKr 200.00(对应9倍2027e P/E)。
- 美国ADR估值情景预测:基准情景目标价US$40.00;乐观情景US$55.00;悲观情景US$32.00。
推荐标的
- 诺和诺德(NOVOb.CO):评级低配(Underweight),目标价DKr 250.00,收盘价DKr 260.00,理由为2026过渡期承压、利润率不及市场预期及司美格鲁肽专利到期后风险显著。
- 诺和诺德 ADR(NVO.N):评级低配(Underweight),目标价US$40.00,收盘价US$39.80,采用DCF模型(WACC 7.5%,终身增长率1%)估值。
- 阿斯利康(AZN.L / AZN.N):覆盖标的,评级超配(Overweight),价格分别为12,560便士 / 168.10美元。
- 葛兰素史克(GSK.L / GSK.N):覆盖标的,评级低配(Underweight),价格分别为1,911便士 / 51.08美元。
- 罗氏制药(ROPC.S / RHHBY.PK):覆盖标的,评级超配(Overweight),价格分别为364.80瑞士法郎 / 55.30美元。
- 赛诺菲(SASY.PA / SNY.N):覆盖标的,评级平配(Equal-weight),价格分别为74.59欧元 / 42.50美元。
- 诺华制药(NOVN.S / NVS.N):覆盖标的,评级超配(Overweight),价格分别为116.14瑞士法郎 / 140.98美元。
- 山德士(SDZ.S):覆盖标的,评级低配(Underweight),价格为69.72瑞士法郎。
关键图表
图1. 诺和诺德目前的交易估值为2027年预期市盈率11倍,该估值更符合专利到期(LOE)股票的特征
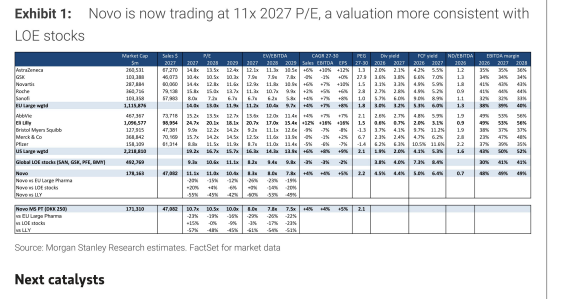
图2. 诺和诺德催化剂