花旗 美国石油服务与勘探与生产:禁止与否 对柴油采取行动的上游影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了美国政府考虑对柴油出口实施限制或禁令对上游油气行业的影响。 近期市场动能已从直接禁令转向更细微的政策选项,如自愿削减出口。 花旗认为,若实施禁令,具有国际布伦特原油敞口的上游勘探与生产(E&P)公司及油服(OFS)公司将受益,而侧重国内定价的公司则面临压力。 目前布伦特/WTI价差已扩大至约11美元/桶,Dated Brent交易价格接近120美元/桶,显示出市场对供应紧张的定价。 若政策转向自愿削减,此前在股票中计入的禁令交易逻辑可能出现逆转。
主要观点
- 柴油出口政策动能已从直接禁令转向自愿限制等更细微的选项。
- 若实施禁令,具有国际布伦特敞口的E&P公司(如OXY、APA)及EOG将受益。
- 侧重国内定价的E&P公司(如FANG、DVN、PR、CHRD)在禁令情境下将处于劣势。
- 油服市场中,国际运营商(如SLB、BKR、FTI、WFRD)将比国内运营商(如PTEN、LBRT)受益更多。
- Dated Brent与WTI价差已扩大至约11美元/桶,高于7月底的约5美元/桶。
- Dated Brent交易价格接近120美元/桶,且较即月布伦特合约溢价约16美元/桶。
- 海上油服市场受地缘政治影响较小,呈现出风险较低的增长轨迹。
论述逻辑
- 柴油出口禁令预期 -> 导致市场对国内定价与国际定价资产的重新评估 -> 国际敞口资产(OXY/APA/SLB等)受益,国内定价资产(FANG/DVN/PTEN等)受损 -> 若政策转为自愿削减 -> 市场交易逻辑逆转 -> 过去一周的交易模式可能出现回撤。
关键展望
- 若禁令对WTI产生实质性影响,可能会限制2027年钻探活动的增加。
推荐标的
- 看好具有国际布伦特敞口的E&P公司:OXY, APA, EOG。
- 看好具有国际敞口的油服公司:SLB, BKR, FTI, WFRD。
- 对国内定价敞口较高的E&P公司持谨慎态度:FANG, DVN, PR, CHRD。
- 对国内油服公司持谨慎态度:PTEN, LBRT。
关键图表
图1. 石油实现价格与WTI对比
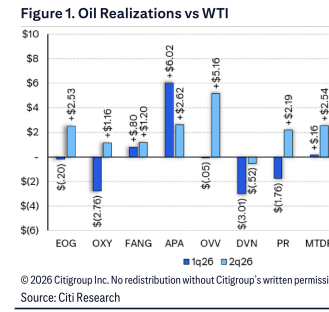
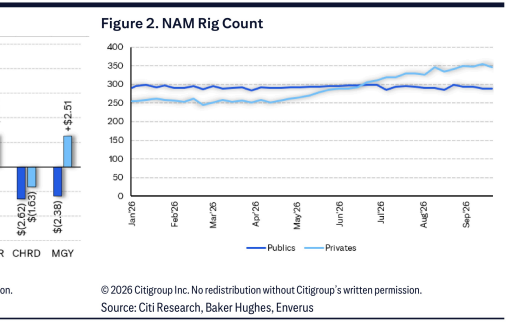
图2. 北美钻机数量