孔蓉 解慧新 曹睿 何慧 公司研究 事件点评 古茗(01364):补贴退坡不改增长逻辑,古茗区域加密与咖啡放量共振
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
古茗作为聚焦10至20元大众价格带的现制茶饮头部品牌,通过区域加密与下沉市场深耕策略驱动业绩高速增长。 截至2025年末,公司门店数量达13,554家(同比增长36.7%),当年实现营业收入129.1亿元(同比增长46.9%),经调整核心净利润28.1亿元(同比增长77.8%)。 公司坚持自建冷链与供应链网络,约75%的门店距离仓库不超过150公里,仓到店配送成本低于总GMV的1%,构筑了较高的复制壁垒。 2026年以来,咖啡品类持续放量,出杯量贡献接近20%,公司目标进一步提升至20%至25%,打开第二增长曲线。 国联民生证券预计补贴退坡影响可控,公司2026至2028年营业收入分别为162.0/192.3/224.3亿元,经调整净利润分别为34.4/42.8/51.9亿元。 基于规模扩张与单店改善双轮驱动,首次覆盖给予“推荐”评级。
主要观点
- 门店网络与业绩保持高速增长,规模效应释放。截至2025年末门店达13,554家(同比增长36.7%),当年实现营业收入129.1亿元(同比增长46.9%),经调整核心净利润28.1亿元(同比增长77.8%)。
- 深耕下沉市场,二线及以下城市门店占比约82%,乡镇门店占比约44%。
- 区域加密带动单店经营效率提升,单店日均杯量达456杯(同比增长18.8%),单店日均GMV达7,800元。
- 自建冷链网络构成壁垒,运营24座仓库,约75%门店距仓库不超150公里,仓到店配送成本低于总GMV的1%。
- 咖啡品类进入杯量贡献阶段,2026年以来杯量占比接近20%,公司目标进一步提升至20%至25%。
- 加盟体系稳固,坚持“老板在店”原则。2021至2025年加盟商由2,381名增至6,675名。
- 商品及设备销售随GMV放量,加盟管理服务变现能力增强。2025年加盟管理服务收入达26.3亿元(同比增长50.2%),占GMV比重约8.0%。
论述逻辑
- 现制饮品行业进入存量竞争期,比拼转向供应链与运营效率。
- 古茗采取区域加密策略提升门店密度,从而降低仓到店配送成本(低于总GMV的1%)并支撑两日一配。
- 高效冷链网络支撑鲜果茶规模化复制,同时将现有网络复用至咖啡和轻食品类,提升单店杯量上限。
- 规模效应、高毛利的加盟管理服务占比提升共同推动利润率中枢上移。
关键展望
- 预计2026至2028年净增门店分别为2,046/2,200/2,300家,年末门店数对应15,600/17,800/20,100家。
- 预计2026至2028年单店日均杯量分别为460杯、470杯和480杯,杯单价分别为17.3元、17.5元和17.7元。
- 预计2026至2028年毛利率分别为34.0%、34.8%和35.5%。
- 股价催化剂包括外卖补贴退坡后杯量好于预期、咖啡品类单店贡献提升等。
推荐标的
- 首次覆盖给予古茗(1364.HK)“推荐”评级。当前股价22.14港元,对应2026-2028年经调整PE分别为13/11/9倍。
关键图表
图1. 古茗的发展历程

图2. 古茗期间费用率
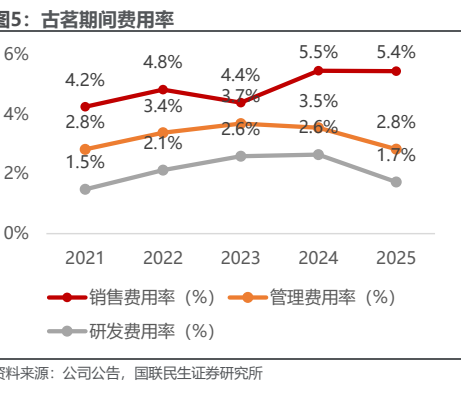
图3. 古茗门店总数及同比(家%)
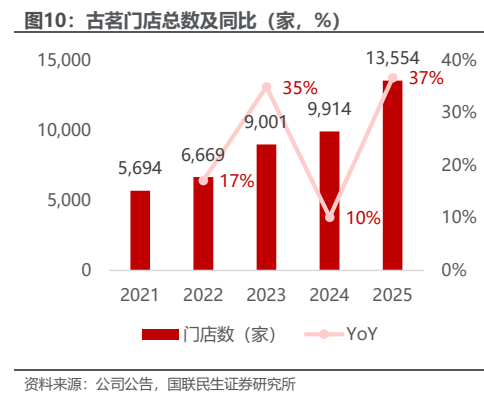
图4. 古茗分业务盈利预测(亿元)
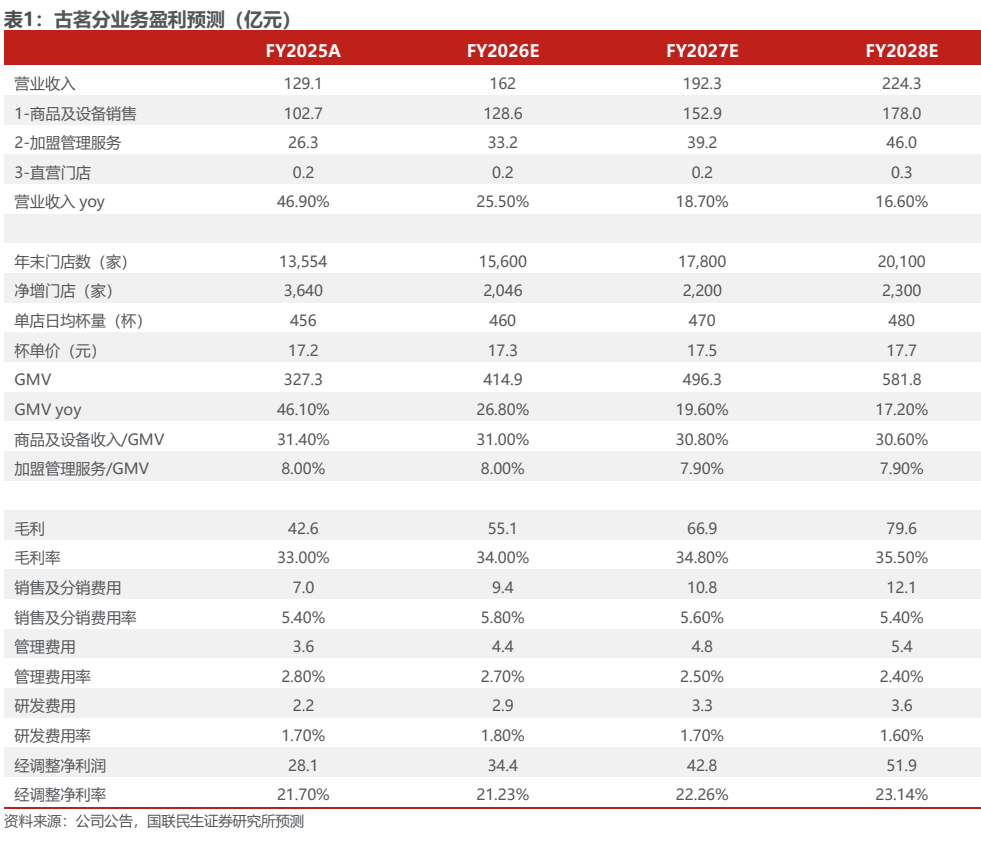
图5. 古茗毛利率及归母净利率(%)
图6. 图表
图7. 古茗单店日均杯量与杯单价
图8. 可比公司估值对比