天风证券 A股Q4逆风翻盘情况如何?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告复盘了2010-2025年A股市场日历效应,指出第四季度呈现明显的“翘尾”特征,收益率中位数及胜率均优于前三季度。 当前市场处于逆风期,前三季度中证全指收益率为-4.6%,但历史经验显示Q4存在反弹可能。 报告建议关注AI产业革命、经济修复下的强者恒强主线以及具备赔率思维的底部反转行业。 同时,国内政策端财政部已安排使用5500亿元地方政府债务结存限额,国际端美联储10月维持利率概率较高。
主要观点
- A股Q4存在明显的“翘尾”日历效应,收益弹性与胜率均领先前三季度。
- Q4宽基指数呈现小盘领跑特征,中证2000表现最优。
- 风格层面,Q4消费与周期风格领涨,金融风格超额收益显著。
- 国内政策持续发力,财政部安排使用5500亿元地方政府债务结存限额。
- 美联储10月维持现有利率水平的概率较大。
- 行业配置建议关注AI产业趋势及底部反转行业。
论述逻辑
- 历史日历效应(Q4高胜率) -> 结合当前逆风环境(前三季度负收益) -> 政策逆周期调节预期 -> 行业配置(AI主线+周期弹性+底部反转)
关键展望
- AI产业趋势进展取决于应用端和消费端的突破。
- 风险提示包括地缘冲突、海外通胀及流动性收紧。
推荐标的
- 报告未明确给出具体推荐标的,仅建议关注AI科技主线、经济修复主线及食品饮料、农林牧渔、社会服务、医药生物等底部反转行业。
关键图表
图1. 2010-2025 年中证全指各季度收益率中位数
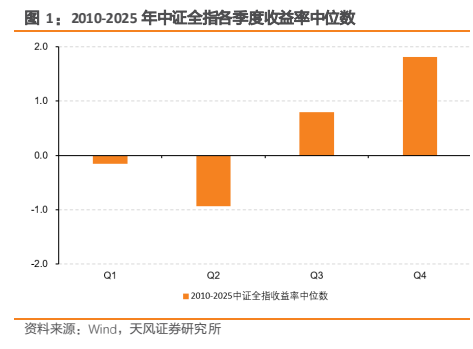
图2. 2010-2025 年 Q3 收益率对 Q4 的影响
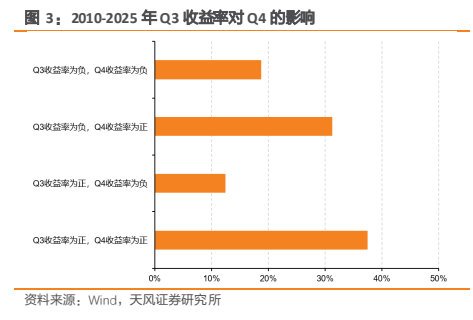
图3. 2010-2025 年 Q1-Q3 收益率对 Q4 的影响
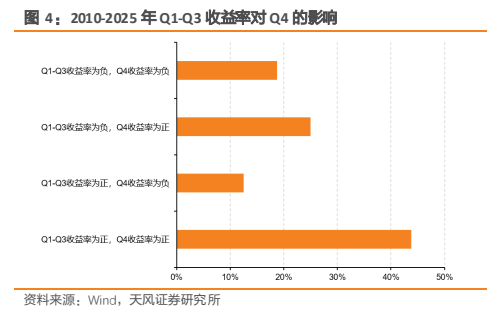
图4. 2010-2025 年各宽基指数各季度胜率情况
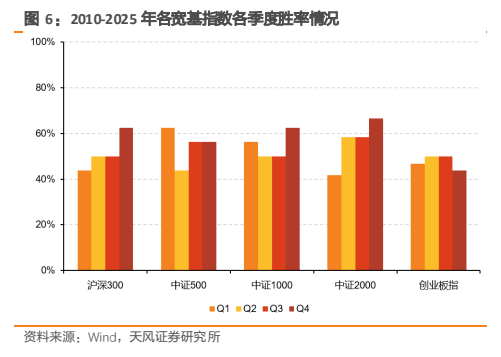
图5. 2010-2025 年各宽基指数各季度超额收益率中位数
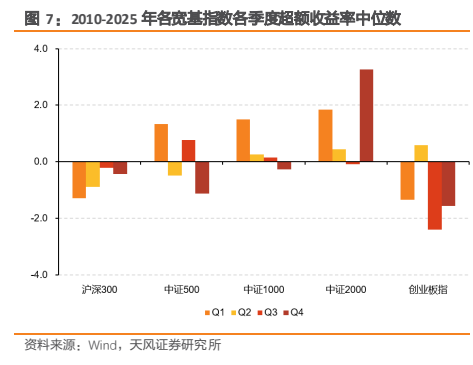
图6. 2010-2025 年各风格指数各季度收益率中位数
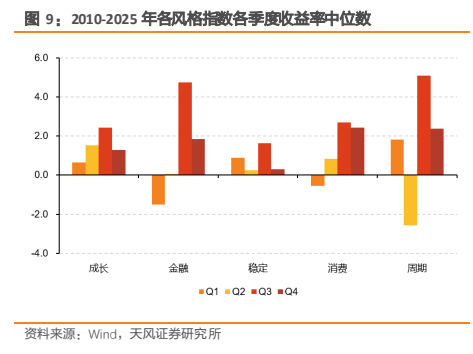
图7. 2010-2025 年风格指数各季度胜率情况
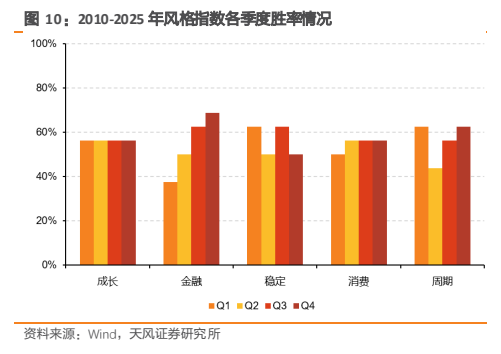
图8. 2010-2025 年各风格指数各季度超额胜率情况
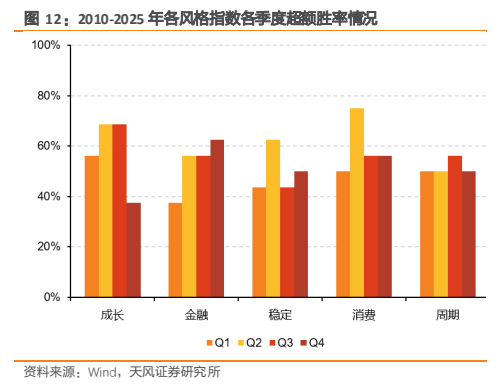
图9. 一线城市地铁客运量

图10. 工业生产腾落指数(分年度)
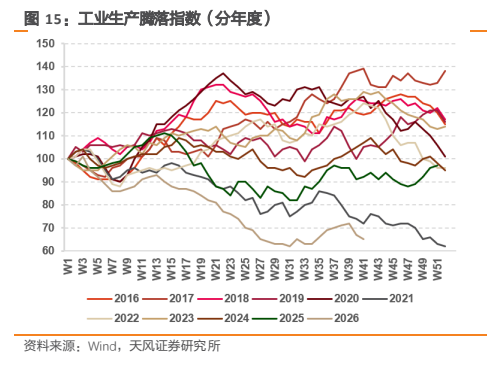
图11. 国内大事跟踪

图12. 重点大事前瞻
