摩根大通 大盘银行26年第三季度前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通北美银行研究团队在3Q26业绩发布前指出,大型银行股已较52周高点下跌约15%,主因持续高通胀引发的经济担忧,以及AI工具对存款和存款成本影响的担忧。 短期来看,市场大幅上调加息预期(报告现预计12月再加息一次)叠加9月交易量较7/8月大幅回升,资产敏感型银行的净利息收入(预计环比增长2.3%)与交易收入改善将抵消9月急剧放缓的投行业务,业绩公布前银行股可能出现反弹;但更高利率推升证券净亏损,对资本比率和回购节奏构成压力。 中期关键在于高通胀和高利率对经济与市场的影响:低收入消费者已被挤压一段时间,关键看中等收入群体何时开始出问题;对AI冲击存款的担忧被认为过头。 报告偏好交易收入占比更高、资产敏感度更强的大型银行,其中首选Citigroup(尤其固收交易占比大),并看好Fifth Third(Comerica收购协同)和Citizens Financial(终止互换受益)。 估值方面,剔除OCI后money centers与区域银行P/TBV均为1.7x,分别高于1.3x和1.5x的长期均值,但已低于近期1.9-2.0x的峰值。 信用质量近期保持稳健,投行活动则呈现美国弱、非美强(美国以外ECM量环比上升约24%)的区域分化。
主要观点
- 大型银行股较52周高点下跌约15%,主因持续高通胀引发的经济担忧及AI工具对存款和存款成本影响的担忧;债券市场抛售、近期大量发债表现很差,股票发行被推迟,财政部回购操作未见效。
- 短期银行应受益于更高利率——多数银行资产敏感、利好净利息收入,仅少数持有大量低息收固定互换的银行受限;同时9月交易量大幅回升,升幅快于前两年同期,报告预计业绩公布前大型银行可能出现反弹。
- 中期板块料因经济不确定性而震荡:低收入消费者已被挤压一段时间,关键是中等收入群体何时开始出问题;报告认为对AI影响存款和存款定价的担忧过头——可能存在少量lazy money,但被快速上升的欺诈和操作问题抵消。
- 策略上偏好交易收入占比更高、资产敏感度相对更强的大型银行;大银行中首选Citigroup(尤其固收交易占比更大),同时看好有其他催化剂的Fifth Third(Comerica收购的成本加部分收入协同、收固定互换拖累低于同业)和Citizens Financial(终止互换受益)。
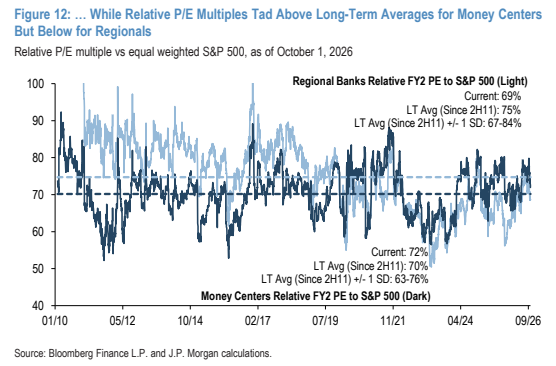
- 估值自峰值大幅回落:money centers与区域银行P/TBV(ex OCI)近期峰值均为1.9-2.0x,现已降至1.7x,分别高于1.3x和1.5x的长期均值。
- 3Q业绩九大驱动:NII环比增长2.3%、平均贷款环比+1.1%(期末口径放缓至+0.8%)、投行收入同比或下降但各行分化、交易收入普遍同比上升(由股票业务带动且9月下旬加快)、财富管理费用环比上升、服务费上升而房贷业务低迷、核心费用温和增长、信用损失稳定、多数银行继续回购。
- 贷款增长总体温和:3QTD期间C&I加NBFI贷款期末口径环比+1.4%、与2Q相近;平均C&I贷款增速从2Q的+4.7%大幅回落至3Q的+0.9%。
- 消费支出数据:7月至9月至今自选性支出同比+4-7%、与2Q相近;医疗支出3Q同比+6-7%;非自选性支出+2-3%;受油价推动,汽油支出9月至今同比+23%,航空支出3Q同比+8-10%。
- 存款成本预计3Q温和上升、平均环比+4bp;几乎所有银行的高收益储蓄利率上行,样本内所有机构的promo CD利率环比上升,部分银行聚焦CD揽储;表中Fed Funds利率(目标上限)为4.00%。
- 3Q投行活动区域分化:美国以外ECM量环比上升约24%,而美国量大幅下降(即便剔除SpaceX IPO);美国DCM环比降幅小于非美;Citi约70%投行费用来自美国,低于BAC、摩根大通、高盛、Morgan Stanley的low-to-mid 70%,Wells Fargo几乎全部来自本土。
- 信用质量近期稳健:预计3Q信用指标大体稳定,储备水平料温和走低;Truist因出售次级车贷业务,3Q储备/贷款比率将下降、NCO比率预计升至0.88%(2Q为0.50%)。
- 报告已调整预估以反映行业趋势、加息及公司更新,现预计12月额外加息一次,并建立2028年预估;更高利率通过证券净亏损对资本比率和回购节奏构成压力。
论述逻辑
- 高利率叠加持续高通胀引发经济担忧,加上AI对存款的担忧 → 大型银行股较52周高点跌约15%、P/TBV从1.9-2.0x峰值回落至1.7x → 但市场大幅上调加息预期且9月交易量大幅回升 → 资产敏感型银行NII改善(预计环比+2.3%)与交易收入上升,抵消9月急剧放缓的投行收入 → 短期业绩有支撑、业绩前可能出现反弹 → 不过更高利率推升证券净亏损,压制资本比率与回购节奏 → 中期焦点转向高通胀/高利率对经济的影响:低收入消费者已承压,关键看中等收入群体是否开始出问题 → AI冲击存款的担忧被认为过头 → 因此偏好交易收入占比高、资产敏感的大银行(首选Citigroup),以及有Comerica并购协同、终止互换等独立催化剂的Fifth Third与Citizens Financial。
关键展望
- 利率路径:报告现预计12月额外加息一次,并已建立2028年预估。
- 3Q验证点:NII环比+2.3%、平均贷款环比+1.1%(期末+0.8%)、投行收入同比或下降、交易收入普遍同比上升、财富管理费环比上升、信用损失稳定、多数银行继续回购。
- 存款成本验证点:3Q平均环比+4bp,高收益储蓄与promo CD利率继续上行。
- 资本与回购:更高利率通过证券净亏损增加对资本比率和回购节奏构成压力(OCI及资本比率预计受到温和影响)。
- 中期风险窗口:信用与板块表现取决于经济(包括失业率走势)和利率路径;储备水平预计温和走低;需关注低收入向中等收入消费者传导的风险。
- 公司特有验证点:Truist因出售次级车贷业务,3Q储备/贷款比率下降、NCO比率上升。
推荐标的
- Citigroup:大银行中首选,因交易收入占比更大(尤其固定收益交易);所给文本中未列示该股评级或目标价。
- Fifth Third:受益于Comerica收购带来的成本协同加部分收入协同,且收固定互换拖累低于同业;所给文本中未列示评级或目标价。
- Citizens Financial:受益于终止互换;所给文本中未列示评级或目标价。
- 覆盖标的及预估调整:报告在Table 1中给出BAC、C、CFG、FITB、HBAN、KEY、MTB、PNC、RF、TFC、USB、WFC的3Q26E/2026E/2027E/2028E EPS预估调整(如BAC 2026E由4.70下调至4.64,C由11.40下调至11.33,PNC由19.26上调至19.31),但所给文本未列示评级或目标价。
关键图表
图1. 目前预计到2026年底美联储还将再加息一次,2027年加息次数更多
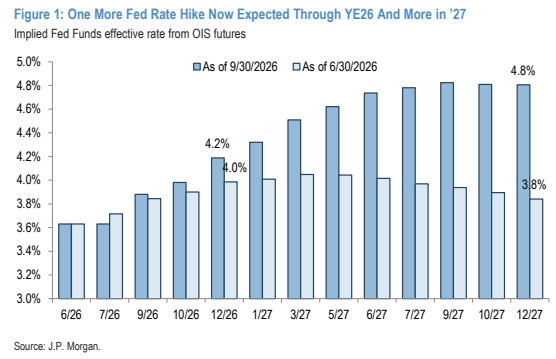
图2. 中期利率大幅上升,收益率曲线趋陡
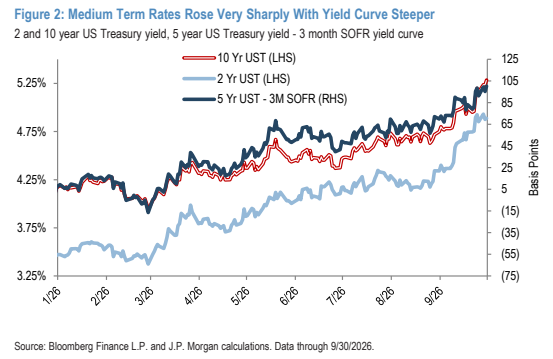
图3. 区域性银行交易价格为1.7倍有形账面价值(剔除OCI),高于长期平均水平
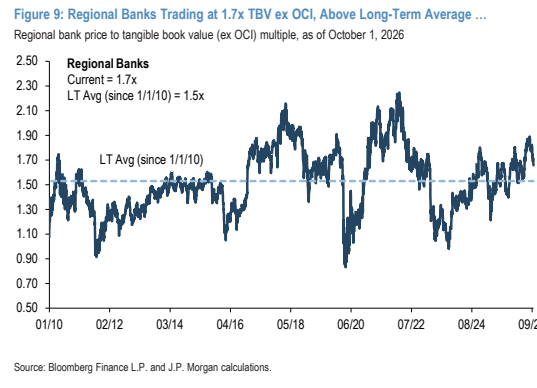
图4. 货币中心银行股价与有形账面价值(剔除OCI)之比,截至2026年10月1日
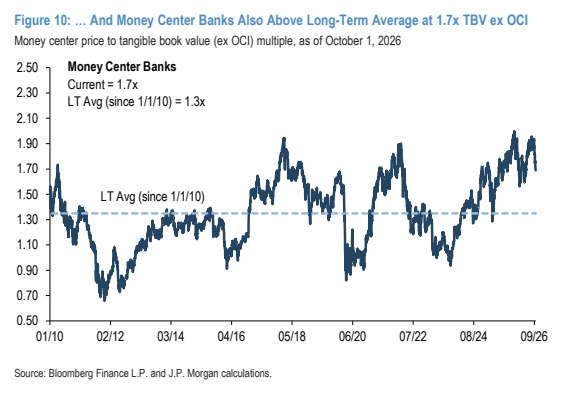
图5. 绝对市盈率倍数低于长期平均水平,区域性银行更为明显
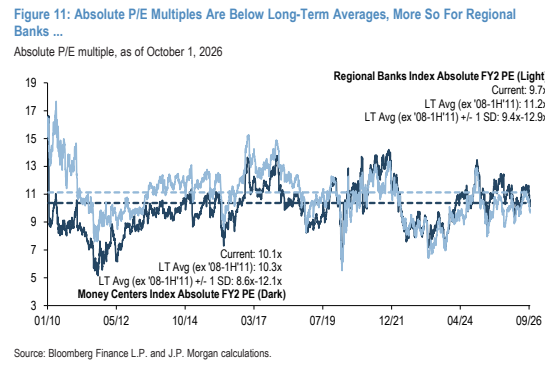
图6. 但区域性银行相对而言更低