美国银行:美银 亚太科技(中国A股、H股):PCB用覆铜板(CCL):规格升级如期推进至2027~2028年,定价具备上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行认为,PCB用高端覆铜板(CCL)的规格升级与强劲需求增长正按计划推进至2027-28年,光电共封装(CPO)带来的市场担忧已基本反映在CCL标的估值中。 受玻纤布、铜箔等原材料成本推升以及供需关系影响,CCL定价环境保持温和向好,厂商收入增长将由产能扩张与ASP提升共同驱动。 在技术路径上,随着CCL规格向M9/M10演进,PTFE基方案与碳氢树脂方案存在竞争辩论,美银预计二者将在英伟达Vera Rubin、谷歌TPU v9及亚马逊Trainium 4等平台中共存并互补。 美银重申台光电(EMC)、联茂(TUC)、斗山(Doosan)及建滔积层板(Kingboard)的“买入”评级,其中EMC具备最高的AI敞口,TUC在2026-28年增速最高;维持生益科技“跑输大市”评级,但将其目标价由83元上调至99元人民币。
主要观点
- 覆铜板规格升级正从M7向M8/M9/M10演进,原材料中玻纤布、铜箔与树脂系统均经历渐进改良。
- 在M9/M10等级中,PTFE方案与碳氢树脂方案各有优劣并将在英伟达Vera Rubin、TPU v9、Trainium 4及1.6T交换机中共存互补,SiO2填料可能成为关键因素。
- 英伟达倾向于重点升级玻纤布,而ASIC客户与网络交换机更侧重于铜箔规格演进,并在PCB制造中转向HDI架构。
- 光学模块随着速率从100/200G演进至800G及以上,PCB结构从传统tenting设计转向层数更多、线宽/线距更细的mSAP/SAP工艺,3.2T产品L/S将缩减至15/15μm。
- 低端玻纤布今年以来提价幅度更大,E-glass 7628提价超1.2倍,而Low Dk1提价20-30%,Low Dk2提价10-20%。
- 主要厂商在2026-28年期间的高端CCL产能扩张强劲,预计EMC、TUC和斗山将以40-50%的CAGR扩张产能。
- 台光电(EMC)M7及以上规格CCL收入占比预计在2026/27/28年分别达到73%/85%/92%,驱动毛利率在2027/28年达35.8%/36.7%。
- 美银上调台光电2026/27/28年EPS预期5%/11%/14%,但维持目标价NT$8,200不变,PE估值倍数下调至30倍以反映PTFE方案的竞争压制。
- 联茂(TUC)预计在2026-28年录得约60%的收入复合增长率,2026-28年EPS预期被上调7-11%。
- 生益科技2025-28年CCL业务收入增长预计由约15%产能CAGR和约30%的ASP CAGR驱动,维持跑输大市评级,目标价由83元上调至99元人民币。
论述逻辑
- AI服务器、ASIC及高速网络交换机对信号完整性要求持续提升 -> 推动CCL从M6/M7规格向M8/M9/M10演进,并伴随Low Dk玻纤布与HVLP铜箔等原材料升级 -> 加上铜价与玻纤布涨价推动成本转嫁 -> 促成CCL行业ASP上行与产品组合改善 -> 支撑厂商产能扩张与毛利率扩张,但高端材料技术路线之争引发竞争格局与估值重构。
关键展望
- 短期内,客户对于Rubin Ultra规格及材料方案的反响是2026年底至2027年初的核心验证观察点。
- 铜价预计在2026年底至2027年持续上行,为CCL提价提供坚实成本支撑。
- 台光电1H28之后的进一步扩产计划公布将被视为股价催化剂,载板CCL业务产能有望扩充至每月1.2mn张并推动市场份额升至约5%。
- 主要下行风险包括AI基础设施支出放缓或美国云服务巨头削减资本开支、先进CCL市场竞争与价格压力加剧,以及产能扩张进度不及预期。
推荐标的
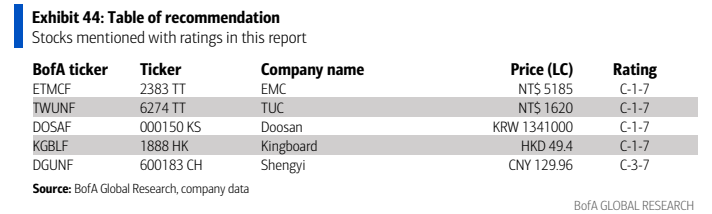
- 台光电(EMC / 2383 TT):维持“买入”评级,目标价NT$8,200保持不变(基于30倍2H27-1H28E P/E),具备最高的AI敞口与M7及以上规格营收占比。
- 联茂(TUC / 6274 TT):维持“买入”评级,目标价NT$2,600保持不变,在2026-28年具备同行中最高增长动能(收入CAGR约60%)。
- 生益科技(Shengyi Tech / 600183 CH):维持“跑输大市”(Underperform)评级,目标价由CNY83上调至CNY99(基于24倍2027E P/E),因相对较低的增速及估值吸引力不足。
- 斗山(Doosan):评级为“买入”,目标价W1,800,000,受益于在英伟达GPU和亚马逊交换机中的主导份额地位。
- 建滔积层板(Kingboard Laminates / 1888 HK):评级为“买入”,目标价HK$65(基于13倍2H26-1H27E P/E),受益于强劲的提价周期和高端出货占比提升。
关键图表
图1. 光模块PCB/CCL规格升级趋势
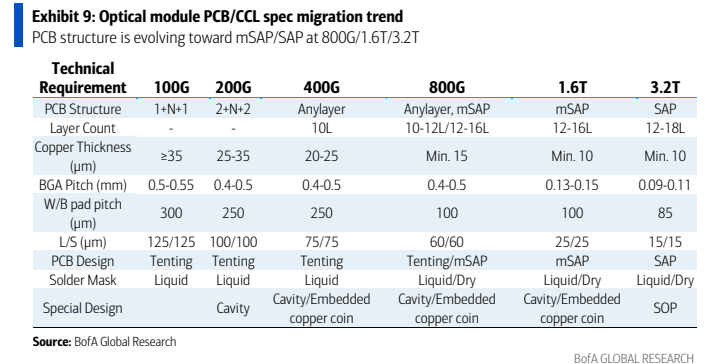
图2. 营收增长按ASP与出货量同比拆分 -
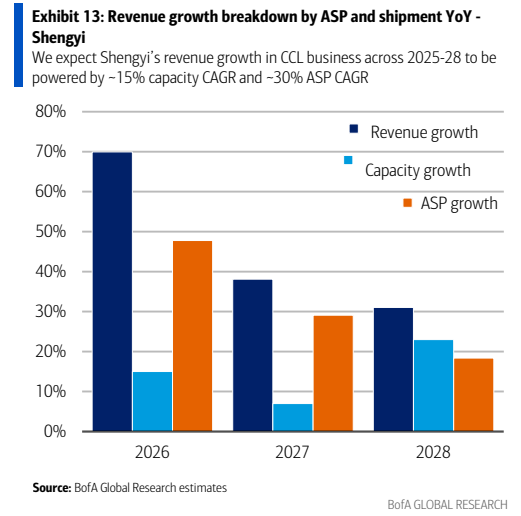
图3. M7及以上客户营收占比与毛利率对比 - TUC
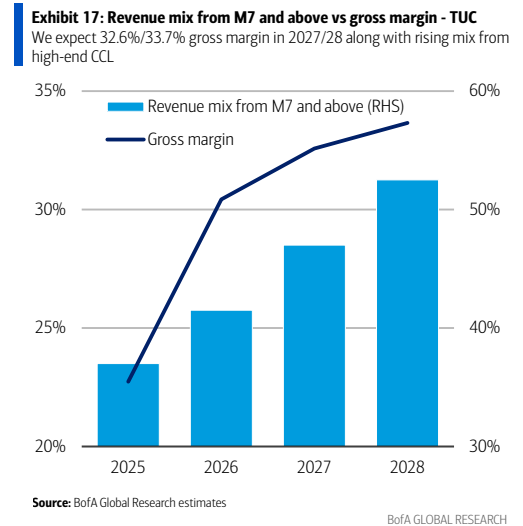
图4. CCL涨价对EPS影响的情景分析,2026E——对EPS(2026E)的影响(CCL涨价)
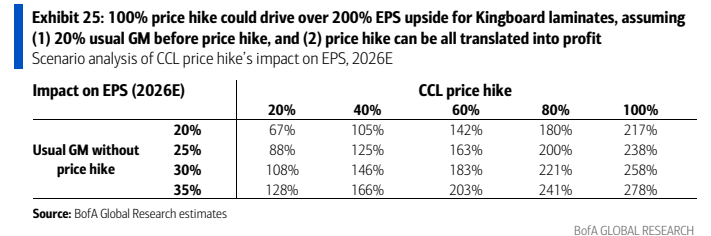
图5. 美银预估(BofAe)与市场一致预期对比 - EMC
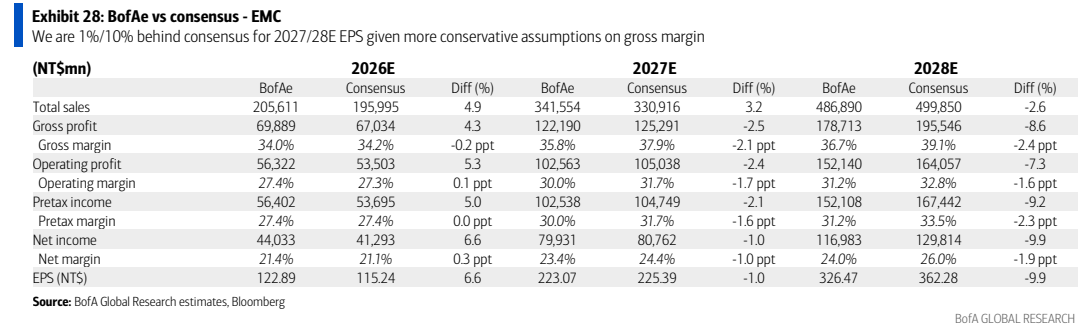
图6. 该股目前交易于约20倍远期市盈率
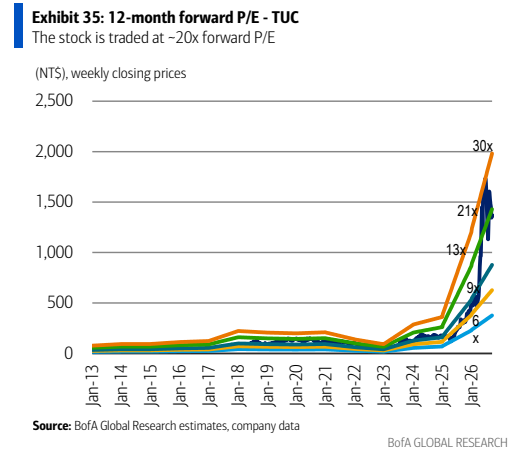
图7. 该股目前交易于38倍远期市盈率
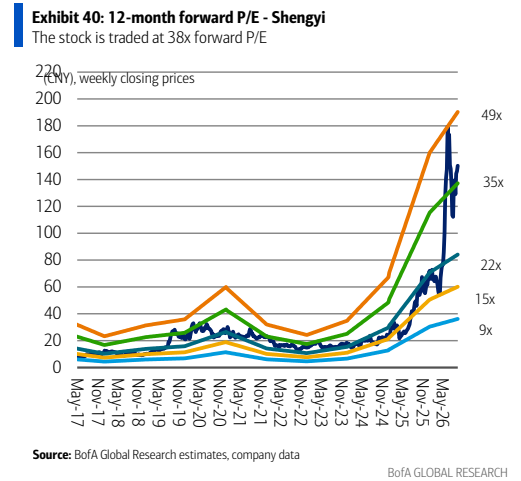
图8. 评级汇总表