汇丰 LG电子(066570.KP):买入:三季度前瞻,打破季节性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
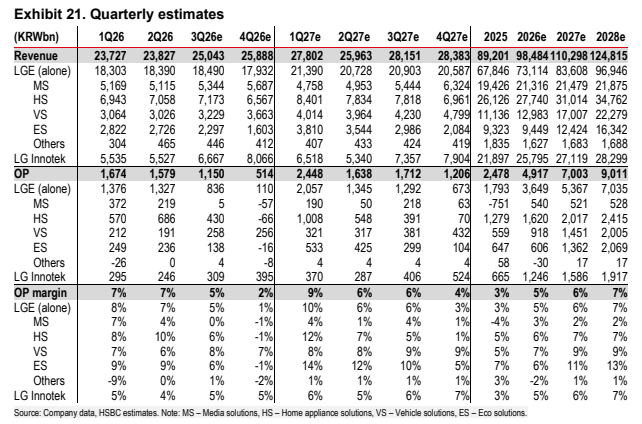
汇丰维持LG电子(066570 KP)买入评级,目标价维持KRW280,000不变,较2026年9月22日收盘价KRW216,500隐含+29.3%上行空间。 报告预计3Q26e营业利润KRW1.2trn(同比+67%)、高于市场共识23%,营收KRW25trn(同比+14%),尽管韩元环比升值6%。 四大分部均逆季节增长:HS销售同比+9%、VS同比+22%(订单积压超KRW100trn、高端信息娱乐占积压的80%、OPM达8%)、MS同比+15%、ES同比+6%。 数据中心HVAC订单积压2Q26末为KRW600bn,预计2H26e再获逾KRW1-2trn风冷订单,销售自4Q26e开始贡献并在1H27e加速;ES分部2027e销售同比+31%、利润率升至11%(2026e为6%)。 液冷方面,LGE继600kW与1MW级之后获NVIDIA认证2.5MW设备并正申请4MW级认证,液冷占AI芯片比例预计从2025年的33%升至2028e的61%(TrendForce);机器人方面AXIUM已有九大产品类别就绪,CLOiD人形机器人量产目标2030e。 汇丰因LG Innotek估算变化及MS估算略降将2026e营业利润微调-1%,但因ES数据中心HVAC增长上调2027-28e营业利润2%与5%,并以1.5x目标PB(2010-25年历史峰值均值、对应ROE 10%以上时期)对更新后2027-28e平均BVPS维持目标价与买入评级。
主要观点
- 维持买入评级,目标价KRW280,000不变,较2026年9月22日收盘价KRW216,500有+29.3%上行空间
- 预计3Q26e营业利润KRW1.2trn(同比+67%)、超共识23%,营收KRW25trn(同比+14%),尽管韩元环比升值6%
- 四大分部三季度逆季节增长(同比):HS +9%、VS +22%、MS +15%、ES +6%
- VS订单积压超KRW100trn,高端信息娱乐占积压的80%,OPM达8%
- 数据中心HVAC订单积压2Q26末为KRW600bn,预计2H26e新增逾KRW1-2trn风冷订单,销售自4Q26e开始贡献、1H27e起加速
- 预计ES分部2027e销售同比+31%、利润率升至11%(2026e为6%);ES与VS双B2B引擎的OP贡献从2026e的31%升至2027-28e的40%与45%
- 液冷进展:继600kW与1MW级之后获NVIDIA认证2.5MW设备,正申请4MW级认证;液冷占AI芯片比例预计从2025年33%升至2028e的61%(TrendForce)
- 机器人布局:AXIUM九大产品类别已就绪,CLOi服务机器人执行器出货已开始,CLOiD人形机器人量产目标2030e
- 行业空间:数据中心HVAC市场2024-30e CAGR为17%;全球HVAC市场规模更大,同期CAGR为6%、2030e达USD435bn
- VS前景:订单积压2028e达KRW120trn、销售2028e达KRW22trn(2025-28e CAGR为26%);HSBC全球汽车团队预计xEV渗透率2030e达39%
- 新业务组合2028e占LGE销售46%;MS销售2028e达KRW22trn、OLED TV贡献63%,OLED TV出货2028e达5.0m台
- 估值调整:因LG Innotek(011070 KP,KRW542,000,买入)估算变化及MS估算略降,下调2026e OP 1%;因ES数据中心HVAC增长上调2027-28e OP 2%和5%;以1.5x目标PB(2010-25年历史峰值均值、ROE 10%以上)对更新后2027-28e平均BVPS计得TP KRW280k
论述逻辑
- 三季度HS与MS逆季节性需求叠加VS高利润率 → 3Q26e营业利润预计KRW1.2trn(同比+67%、超共识23%)、营收KRW25trn → 数据中心HVAC订单积压从2Q26末KRW600bn向公司指引的2026年数万亿韩元订单扩张,2H26e预计新增逾KRW1-2trn风冷订单、4Q26e开始贡献销售 → 液冷获NVIDIA 2.5MW认证、渗透率从2025年33%升至2028e 61% → ES分部2027e销售同比+31%、利润率升至11% → ES与VS双B2B引擎OP贡献从2026e的31%升至2027-28e的40%/45% → 公司从白电制造商转型为覆盖车辆、AI数据中心与机器人的B2B组合 → 综合微调2026e OP -1%、上调2027-28e OP 2%/5% → 以1.5x目标PB(2010-25年峰值均值、对应ROE 10%以上)对更新后2027-28e平均BVPS → 维持目标价KRW280,000与买入评级
关键展望
- 数据中心HVAC销售自4Q26e开始贡献并自1H27e加速;2H26e预计新增逾KRW1-2trn风冷订单,公司此前业绩会指引2026年将收到数万亿韩元订单
- 4MW级液冷设备审批推进中,现有认证支撑2H26-2028e订单;液冷占AI芯片比例预计2028e升至61%(2025年为33%,TrendForce)
- 2027e公司营业利润预计KRW7trn(同比+42%)、销售KRW110trn(同比+12%);ES分部2027e销售同比+31%、利润率11%
- CLOiD人形机器人于CES 2026亮相,尚处演示阶段、暂无消费者发布日期,量产目标2030e
- HSBC估算全球人形机器人市场规模(基准情形)2025-30e CAGR为95%、2030-34e CAGR为30%
推荐标的
- LG Electronics(066570 KP / 066570.KS):买入,目标价KRW280,000(维持不变),现价KRW216,500(截至2026年9月22日),上行空间+29.3%;理由:三季度逆季节增长、数据中心HVAC订单放量、NVIDIA液冷认证推进、VS与ES双B2B引擎驱动盈利上修
- LG Innotek(011070 KP):买入,KRW542,000;报告正文提及的关联覆盖标的,其估算变化是LGE 2026e OP下调1%的原因之一
关键图表
图1. 预测调整及与市场一致预期的比较(新、旧、差异)
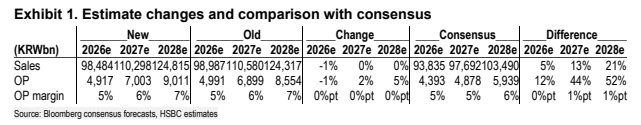
图2. 液冷渗透率将从2025年的33%升至2028年(预测)的61%,为LG电子AI芯片带来新机遇
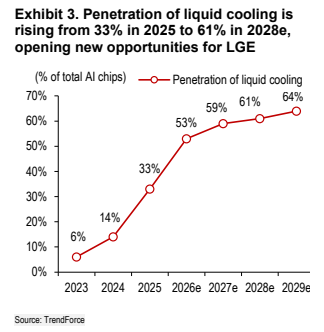
图5. 汇丰全球汽车团队的xEV渗透率:到2030年达39%
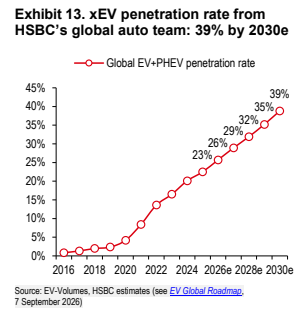
图6. LG电子新业务组合快速增长,到2028年(预测)占其销售额的46%
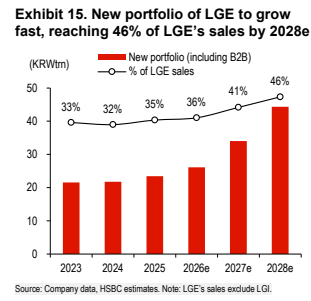
图7. 我们假设OLED电视出货量到2028年(预测)达到500万台
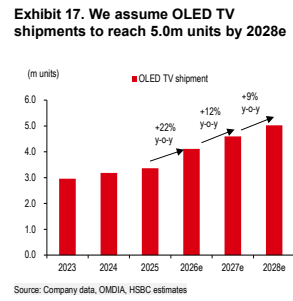
图8. 年度盈利趋势(销售额、营业利润、营业利润率)
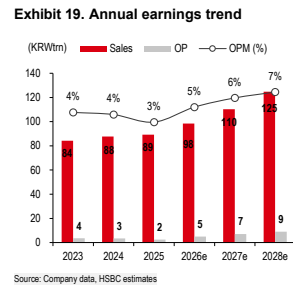
图9. 季度预测