中信期货 能源化工(PX TA EG PR PF)周报聚酯原料表现分化,下游需求恢复有限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周聚酯产业链表现分化,受中东地缘局势及成本端支撑,PX及PTA价格维持高位震荡,而乙二醇(MEG)因供需格局转弱预期,价格重心下移。 PX受原料紧缺限制供应弹性,格局偏紧;PTA因装置意外停车导致供应收缩,基差保持强势。 短纤与瓶片在成本支撑与需求疲软的博弈下,加工费呈现修复预期。 整体来看,聚酯下游需求处于旺季尾声,终端订单跟进有限,市场以刚需补货为主。
主要观点
- PX供应弹性受限,格局整体偏紧
- PTA供应收缩,基差维持强势
- 乙二醇供需格局转弱,价格重心下移
- 短纤加工费亏损,价格下行空间受限
- 瓶片呈现成本支撑与需求疲软并存状态
- 聚酯终端需求回暖成色不足
论述逻辑
- 地缘局势反复导致原油成本高位震荡 -> 聚酯原料(PX/PTA)成本支撑强劲 -> 供应端因检修或原料紧缺收缩 -> 现货基差维持高位 -> 下游需求疲软限制价格上涨空间 -> 产业链利润分化,部分品种加工费修复
关键展望
- PX短期维持高位区间整理,关注月差及浮动价格
- PTA短期价格跟随成本宽幅整理,关注TA12合约加工费做缩头寸
- 乙二醇中期重心下移,关注逢高反套机会
- 短纤存在利润修复预期,建议多PF空TA操作
- 瓶片关注月差套利机会
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 产业 链 价格 总 览
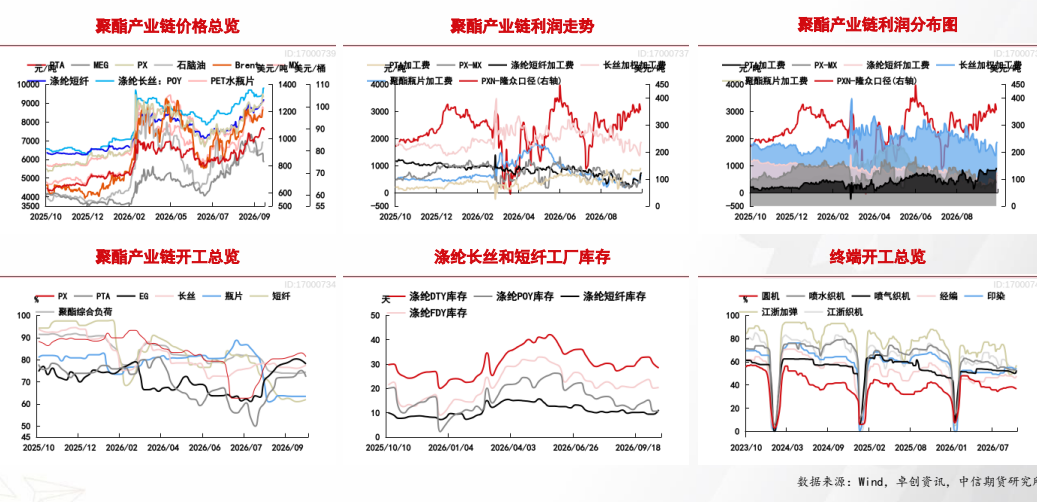
图2. - 2.1.2 石 脑 油 : 芳烃 型 汽油 利润 表现 更 好
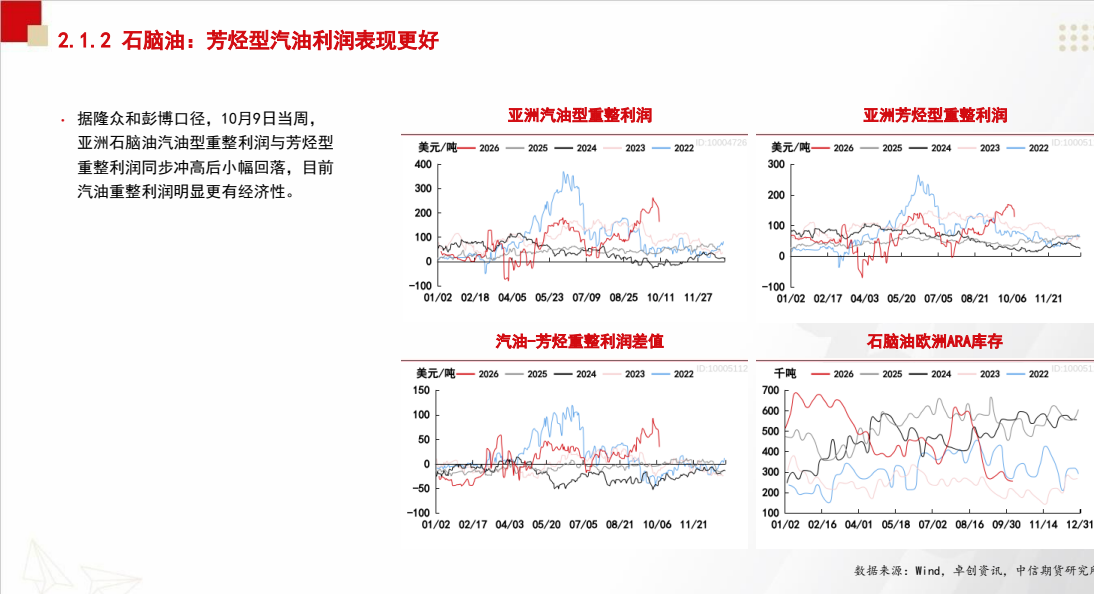
图3. 2.1.8 PX 供 给 : 国内 PX 供 应 回升 受阻 , 开 工 率 环比 下 行
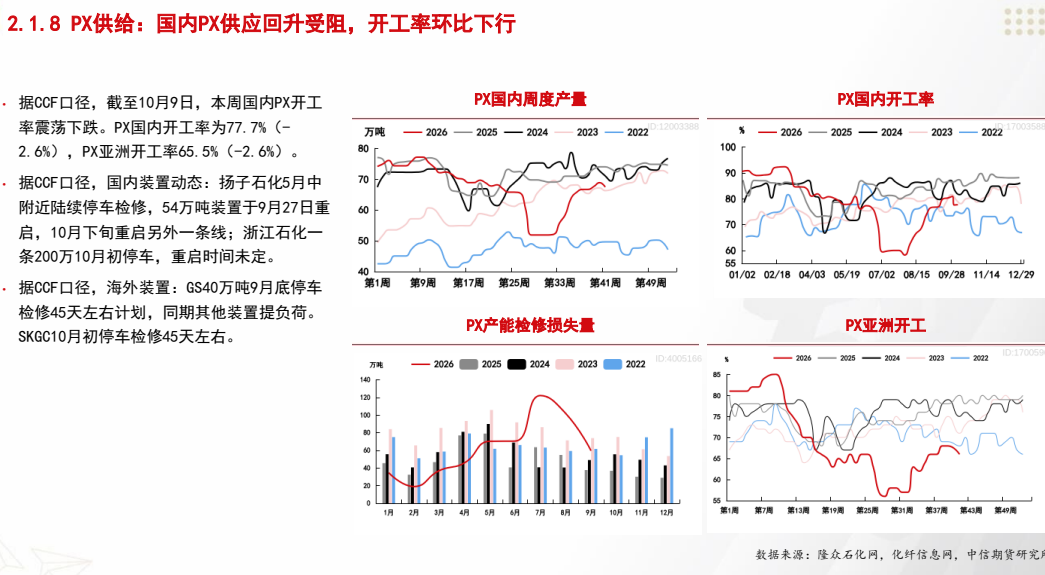
图4. 韩国 库存 韩国 PX 库 存 韩国 库 存
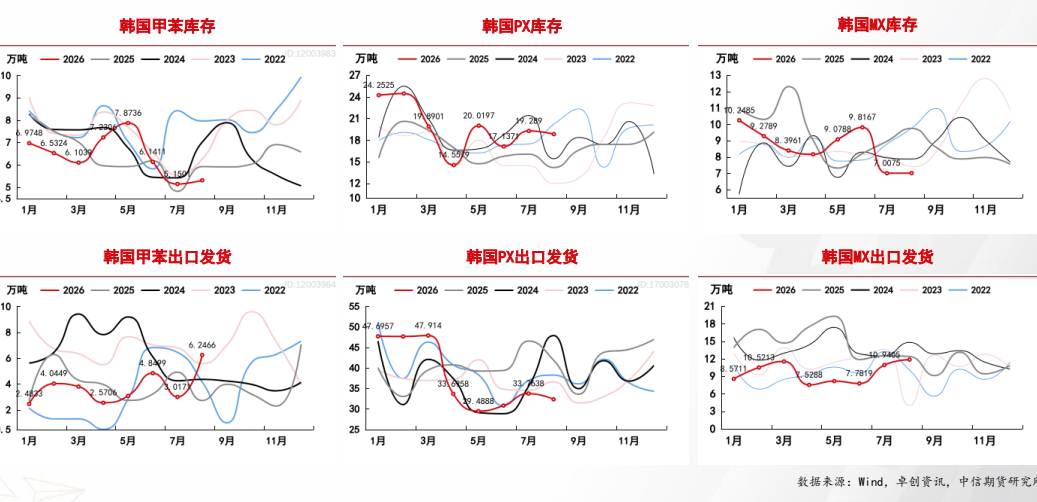
图5. , 中 国 海关 总 署 最 新 数据 显示 ,2026 年 8 月 , 服装 、 鞋 帽 、 针 纺织 品类 商品 零售 额 服装 、 鞋 帽 、 针 纺织 品类 零售 额 累 计 同比
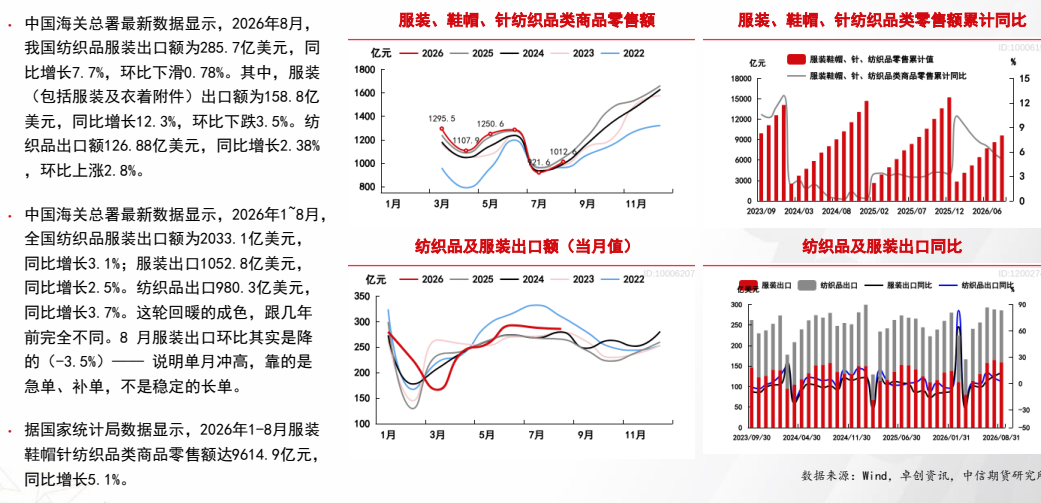
图6. MEG 利 润 : 乙 二 醇 各 工艺 利润 普遍 下 跌
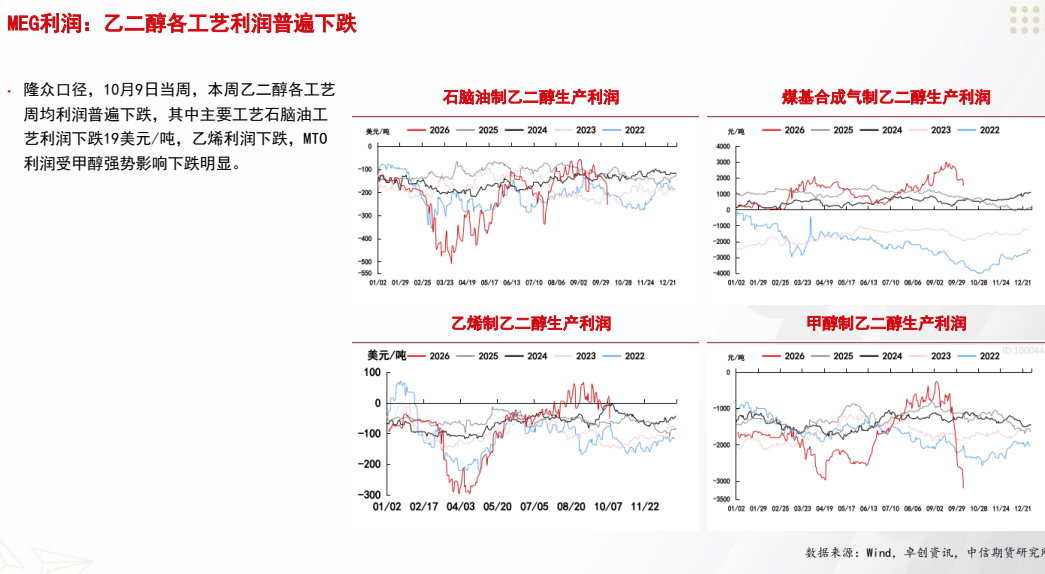
图7. MEG 港 口 发 货 /到 货 节奏 : 到 港 量 有 所 回升 , 出 库 量 高 位 回落
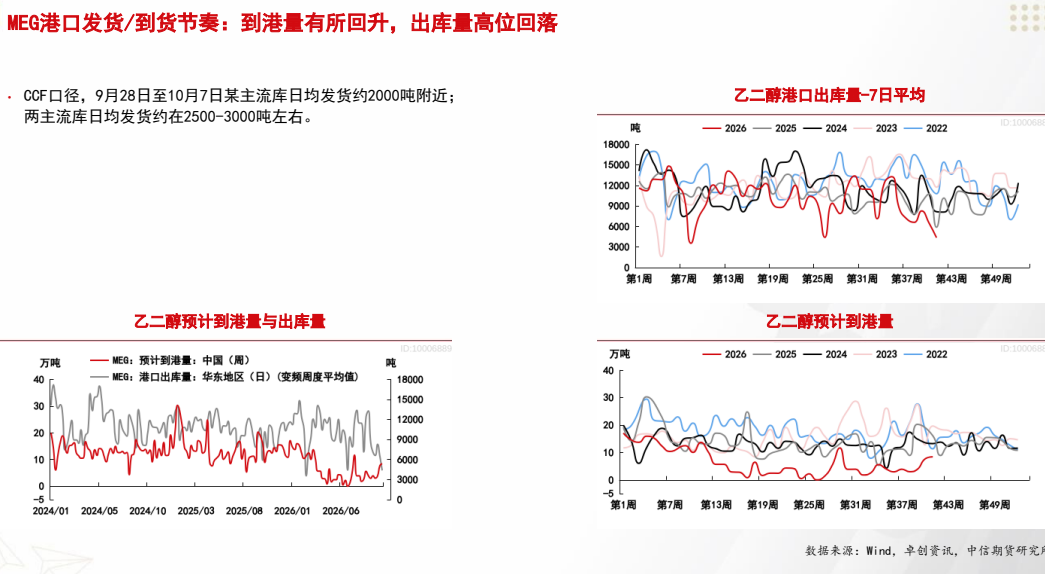
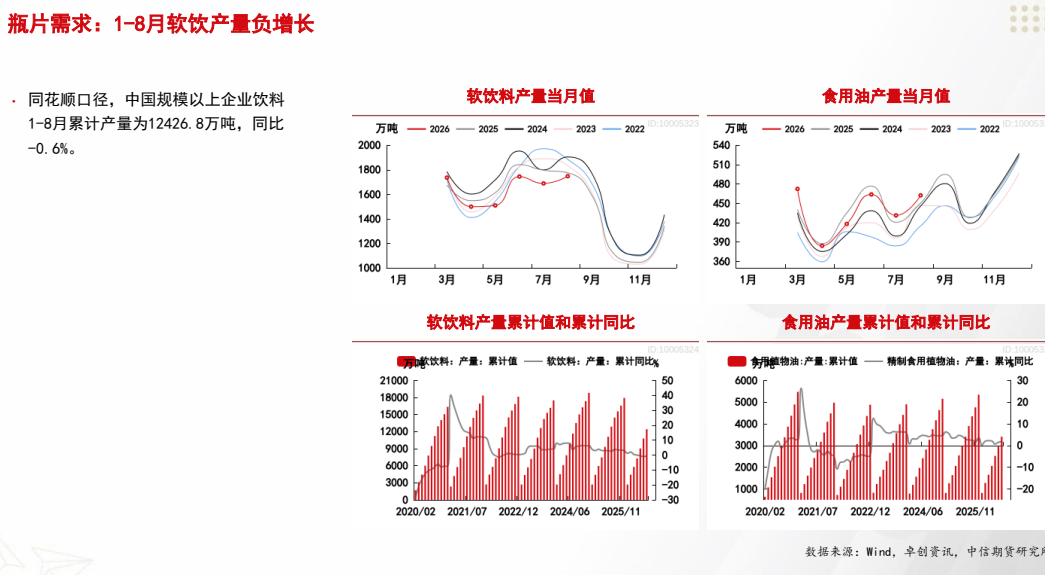
图8. 瓶 片 需求 : 1-8 月 软 饮 产量 负增长