高盛 海天味业(603288.SS,3288.HK)26年第三季度前瞻:餐饮需求疲软导致环比放缓,出货受控且成本上升,C端份额上升部分缓解了这一影响…
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
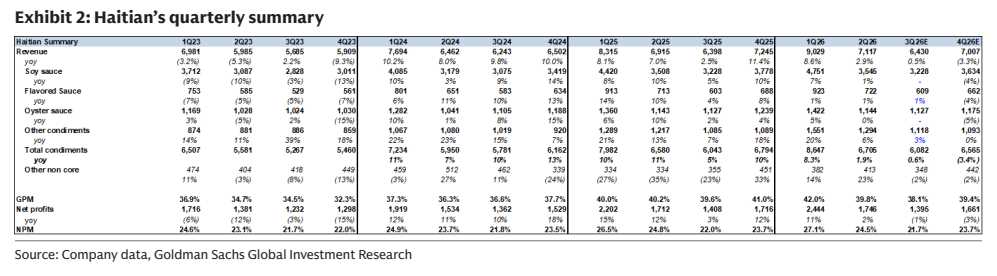
高盛于2026年9月30日发布海天味业3Q26前瞻,预计收入/净利增长仍具挑战:餐饮约占公司收入50%,7/8月餐饮零售额仅同比+1.4%/+1.1%,而2025年同期低基数分别为+1.1%/+2.1%;公司坚持受控出货,3Q26 sell-in预计跟随7-8月平稳趋势,9月因中秋备货出现温和环比改善。 利润率面临大豆与PET成本上升压力——PET回升至Rmb9,100/ton(年内+50%/同比+53%),大豆年内+20%/同比+20%(9月环比+9%)——并叠加规模效应减弱,超过2H25一次性税务调整带来的税率同比下降利好。 高盛目前预计3Q26收入增长0.5%、净利下滑0.9%,FY26E收入/净利增长2.5%/3.0%,并提示4Q26基数更高。 7-8月出货慢于动销使渠道库存进一步正常化至平均约2个月、南部地区市场1-2个月,为2027年打下更健康基础。 高盛认为海天品牌/产品/渠道优势与长期增长跑道完好,2C份额提升、县乡下沉、新兴渠道(B2B目前为LSD% of sales)与海外扩张(印尼生产基地爬坡)支撑长期逻辑。 目标价方面,A股12个月Rmb33.1(25.5x 2027E P/E、8.9% CoE、参考Kikkoman过去三年平均前瞻P/E),H股HK$35.2(23.5x 2027E P/E、8% H-A折价、参考比亚迪与美的过去三个月平均折价);H股交易于19x/17x 2026E/27E P/E、股息率4.6%/5.0%,报告认为风险回报有吸引力。
主要观点
- 高盛预计海天味业3Q26收入/净利增长仍将承压,主因消费者情绪疲弱下公司执行受控出货。
- 餐饮需求疲软是核心拖累:餐饮约占海天收入的50%,7/8月餐饮零售额仅同比+1.4%/+1.1%,而2025年7/8月基数分别仅+1.1%/+2.1%。
- 预计3Q26 sell-in跟随7-8月平稳趋势,9月因中秋备货环比温和改善,渠道库存水平健康。
- 利润率面临原材料与包材成本上升压力,超过税率同比下降(2H25一次性税务调整)带来的利好。
- 成本端具体数据:PET回升至Rmb9,100/ton,年内+50%/同比+53%;大豆年内+20%/同比+20%,9月价格环比+9%。
- 盈利预测:高盛目前预计3Q26收入增长0.5%、净利下滑0.9%;FY26E收入/净利增长2.5%/3.0%,并 noting 4Q26基数更高。
- 7-8月出货慢于动销,渠道库存进一步正常化至平均约2个月、南部地区市场1-2个月,体现渠道管理纪律并为2027年提供更健康基础。
- 海天过度依赖餐饮渠道、今年受影响更大,但品牌/产品/渠道优势与长期增长跑道完好,尤其2C渠道:县乡下沉、value retailers/高潜力KA/定制餐饮方案等新兴渠道(B2B目前为LSD% of sales),以及海外扩张潜力(Amoy能力建设、印尼生产基地爬坡)。
- 高盛维持正面看法:看好海天在碎片化调味品市场整合份额、扩充产品组合、随餐饮需求见底复苏;其成本管控/优化措施提供支撑,成本分析也显示海天韧性更好。
- H股风险回报有吸引力:交易于19x/17x 2026E/27E P/E,三年分红承诺下股息率4.6%/5.0%。
- 目标价方法:A股12个月目标价Rmb33.1,基于25.5x 2027E P/E折现至2026E年末(CoE 8.9%,参考Kikkoman过去三年平均前瞻P/E);H股HK$35.2,基于23.5x 2027E P/E加8% H-A折价(参考比亚迪与美的过去三个月平均折价)。
- 风险清单——下行:餐饮销售复苏慢于预期、行业竞争加剧、原材料成本波动、食品安全与负面宣传;上行:业务改革成功推动销售增长超预期、2B增长强于预期、成本通缩红利。
论述逻辑
- 起点(需求端):消费者情绪疲弱、餐饮需求疲软(约占收入50%,7/8月餐饮零售额仅+1.4%/+1.1%)→ 公司执行受控出货。
- 推演(收入端):3Q26 sell-in跟随7-8月平稳趋势,9月中秋备货带来温和环比改善 → 预计3Q26收入增长0.5%。
- 推演(成本端):PET回升至Rmb9,100/ton(+50% YTD/+53% yoy)、大豆+20% YTD(9月+9% MoM),叠加规模效应减弱 → 成本压力超过税率同比下降的一次性利好 → 预计3Q26净利-0.9%。
- 中期铺垫:出货慢于动销 → 渠道库存正常化至平均约2个月、南部1-2个月 → 为2027年提供更健康基础。
- 结论:短期餐饮波动不改长期逻辑——2C份额提升、县乡下沉、B2B(LSD% of sales)与海外扩张支撑长期增长 → H股19x/17x 2026E/27E P/E、4.6%/5.0%股息率下风险回报有吸引力。
关键展望
- 3Q26验证点:sell-in跟随7-8月平稳趋势,9月因中秋备货环比温和改善;预计收入+0.5%、净利-0.9%。
- 全年展望:FY26E收入/净利增长2.5%/3.0%,4Q26基数更高(tougher comp base)。
- 2027年铺垫:渠道库存正常化(平均约2个月/南部地区1-2个月)提供更健康基础。
- 中长期驱动:随餐饮需求见底复苏整合份额、扩充产品组合;成本管控/优化措施应对原材料波动;B2B目前为LSD% of sales;海外扩张潜力(Amoy能力建设、更广市场覆盖、印尼生产基地爬坡)。
- 12个月目标价:A股Rmb33.1(25.5x 2027E P/E、8.9% CoE)、H股HK$35.2(23.5x 2027E P/E、8% H-A折价);目标价历史表显示上次31-Aug-26为A股Rmb35.10、H股HK$39.80。
- 风险情景:下行——餐饮复苏慢于预期、行业竞争加剧、原材料成本波动、食品安全与负面宣传;上行——业务改革成功推动销售增长超预期、2B增长强于预期、成本通缩红利。
推荐标的
- 海天味业H股(3288.HK):12个月目标价HK$35.2,基于23.5x 2027E P/E并按8% H-A估值折价(参考比亚迪与美的过去三个月平均折价);报告认为H股风险回报有吸引力(19x/17x 2026E/27E P/E、股息率4.6%/5.0%)。
- 海天味业A股(603288.SS):12个月目标价Rmb33.1,基于25.5x 2027E P/E折现至2026E年末,采用8.9% CoE并参考Kikkoman过去三年平均前瞻P/E。
- 报告正文未逐字出现本次评级标签;监管披露列示上月末股价为A股Rmb32.91、H股HK$26.78,评级相对的覆盖宇宙包括贵州茅台、五粮液、华润啤酒、蒙牛乳业、农夫山泉、颐海国际等食品饮料公司。
关键图表
图1. 盈利预测调整
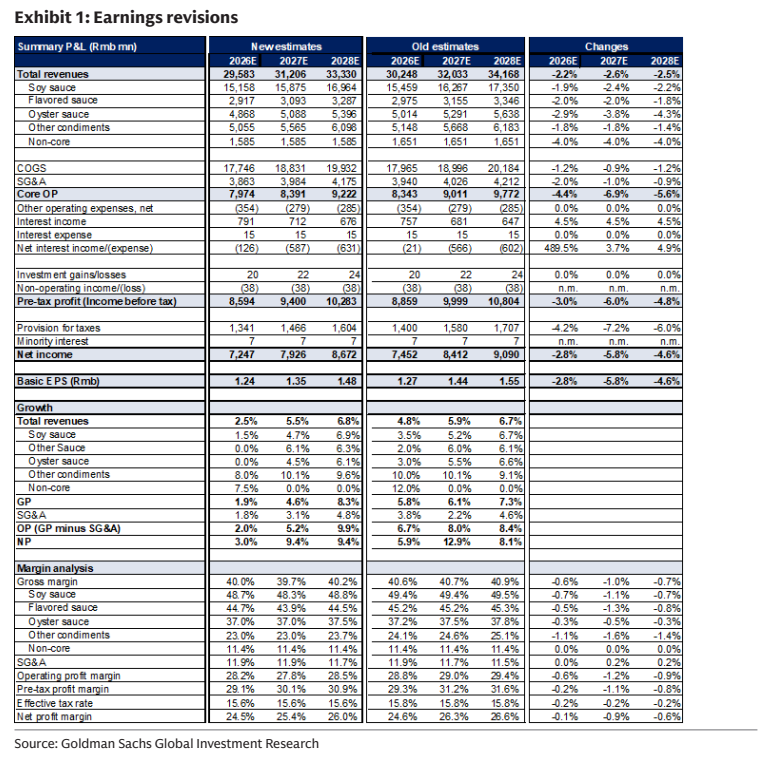
图2. 海天味业季度汇总