高盛:稳懋半导体 (3105.TWO) 财报回顾:新产品 2H26 量产带动毛利率提升但贡献有限;重申卖出评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在稳懋半导体发布2026年二季度财报后重申对其的“卖出”评级,并将12个月目标价从新台币124元上调至142元。 公司指引三季度营收环比增长低十几个百分点(low-teens),新光电二极管(PD)产品将于2H26量产推动光学业务强劲增长,管理层预计AI相关业务在2027年有望达到总营收的双位数百分比。 然而,分析师认为光学业务在2026年的营收占比仅为高个位数,公司业绩短期内仍主要由手机业务驱动。 结合全球智能手机出货量预计在2026年下滑10%,且竞争对手AWSC具备更好的成本优势,稳懋目前超33倍的2027年预期市盈率估值偏高。 基于24倍4Q26-3Q27 EPS,高盛给出142元新目标价,对应58.4%的下行空间。
主要观点
- 3Q26营收及毛利率指引:公司预计营收环比增长低十位数,毛利率在30%出头(low-thirties %)。
- 产能利用率显著回升:2Q26产能利用率提升至65%,高盛预计3Q26将进一步升至约70%。
- 光学及AI业务进展:新PD产品下半年量产,但LD产品需到2027/28年才有显著贡献,2026年光学业务营收占比仅高个位数。
- 长期AI业务展望:管理层预计AI相关业务在2027年可能达到双位数总营收占比,长期规模有望与手机及基础设施相当(2Q26各为30-35%)。
- PA代工TAM预测下调:由于智能手机出货量预期下调(2026年降10%),将2026/27/28年PA代工TAM下调1/1/4%至13/14/16亿美元。
- 稳懋PA代工份额长期流失:高盛预计稳懋PA代工份额将从2020年的74%降至2026年的52%,并在2030年进一步降至40-50%。
- 重申卖出评级及估值偏高:尽管股价已回调超30%,估值仍超33倍2027年预期市盈率,高盛基于24倍4Q26-3Q27 EPS给出新目标价NT$142。
论述逻辑
- 全球智能手机出货量下滑及内存价格上涨抑制终端需求,PA代工行业TAM预期被下调。
- 尽管新光学产品下半年量产且AI长期空间广阔,但2026年光学业务营收占比仅高个位数,利润更高的LD产品需至2027/28年才有显著贡献。
- 短期基本面无法支撑高估值(超33倍2027E P/E),故重申卖出并给予低于行业均值1个标准差的24倍P/E估值,得出新目标价142新台币。
关键展望
- 预计3Q26产能利用率进一步升至70%左右,毛利率维持在30%出头。
- LD等更高利润率光学产品的实质性营收贡献预计在2027/28年显现。
- 上行风险包括中国PA代工市场竞争放缓、5G/WiFi 7升级快于预期以及LEO/AI业务增长超预期。
推荐标的
- 稳懋半导体 (3105.TWO):重申卖出评级,12个月目标价 NT$142.00(下调自 NT$124),隐含下行空间 58.4%。
- AWSC:被提及为具有更低成本和更具竞争力定价的标的,预计将更好地获取市场份额。
关键图表
图1. 稳懋毛利率将受产能利用率驱动
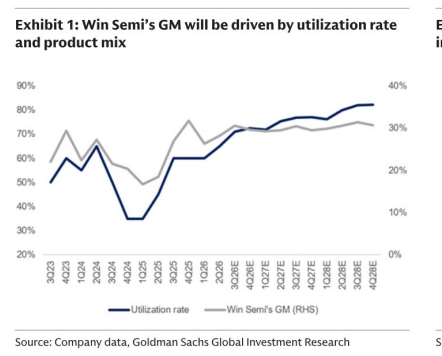
图2. 我们预计2026/27/28年蜂窝PA代工出货量将增长11%/4%/4%
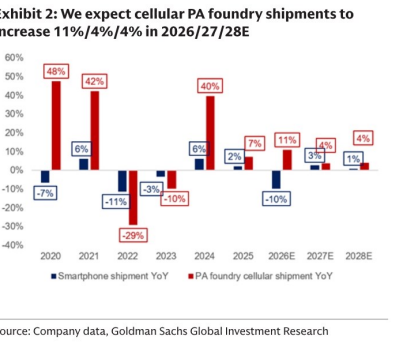
图3. 中国蜂窝PA市场份额-代工
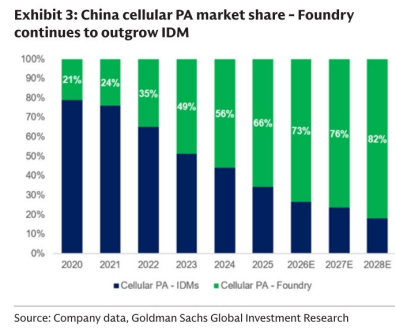
图4. 我们相信台湾PA代工厂的资本支出将
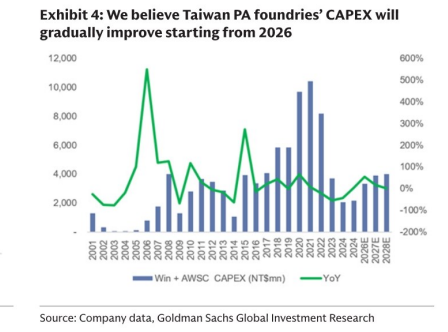
图5. 我们预计代工渗透率将在2026/27/28年增长至15%/16%/17%
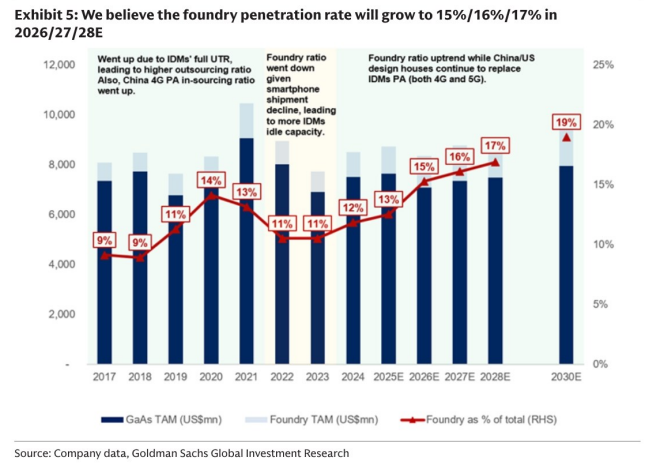
图6. 稳懋2Q26业绩对比GSe/一致预期
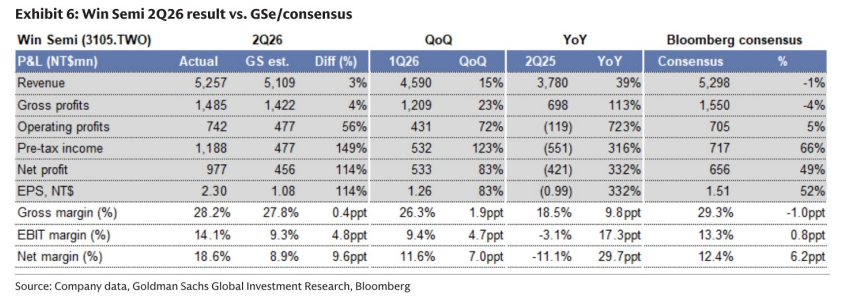
图7. 盈利修正表
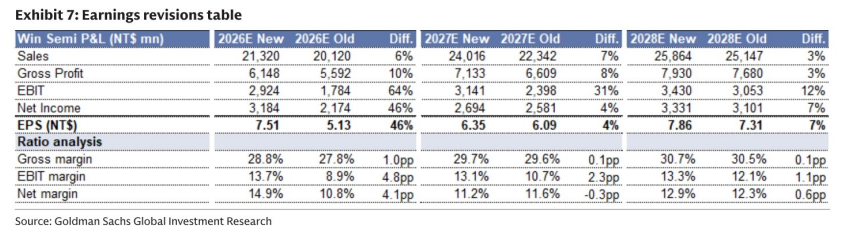
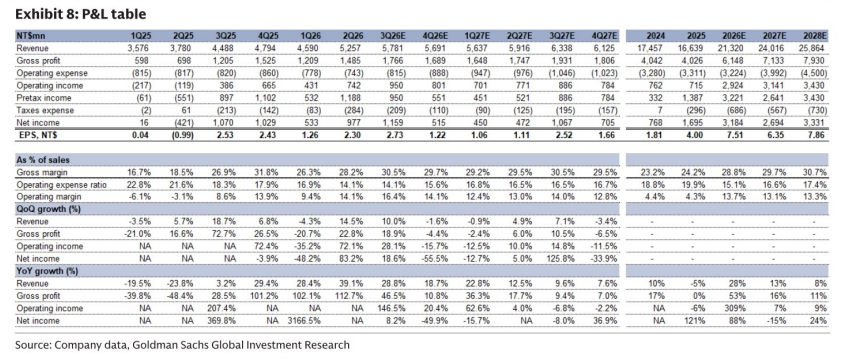
图8. 损益表