中银证券 宏观和大类资产配置周报抓住窗口期,发力稳增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中银国际证券发布宏观与大类资产配置周报指出,2026年我国GDP增长目标为4.5%-5.0%,上半年实际同比增长4.7%,而三季度万得一致预期中位数或为4.5%,持平于目标下限,四季度需抓紧窗口期靠前发力稳增长。 宏观高频数据显示,9月制造业PMI回升至50.1%,非制造业与综合PMI分别为50.2%和50.7%,均重返扩张区间;国庆假期国内出游总花费7383.75亿元,按可比口径同比增长4.3%。 大类资产配置建议排序明确为:大宗>股票>债券>货币,其中大宗商品给予超配评级,股票与外汇维持标配,债券和货币均建议低配。 海外方面,美国9月非农新增就业仅2.9万人不及预期,但8月实际个人消费支出环比增长0.6%,市场与机构预期美联储或推迟至12月加息。 团队维持看好人民币资产,并提示关注欧美经济回落超预期及地缘复杂化等风险。
主要观点
- 大类资产配置顺序确立为大宗>股票>债券>货币,大宗商品超配,股票标配,债券与货币低配。
- 2026年经济增长面临下半年压力,三季度实际GDP同比增速一致预期中位数或为4.5%,需四季度抓紧稳增长窗口发力。
- 9月官方制造业PMI录得50.1%,非制造业与综合PMI升至50.2%和50.7%,经济景气度重回扩张区间。
- 国庆假期消费整体向好,国内出游花费同比增长4.3%,通信器材及家电零售表现亮眼。
- 多项重磅宏观政策协同发力,财政部安排5500亿元债务限额,央行降PSL利率0.25个百分点并拓宽支持领域。
- 央行重申汇率不搞竞争性贬值,不预设汇率目标水平,外汇资产维持标配评级。
- 权益市场国庆前后总体回调,上证综指跌1.92%,创业板指大跌7.47%,红利与低估值周期相对抗跌。
- 十年期国债收益率收于1.69%,整体处于偏低水平,建议对债券采取低配。
- 大宗商品两周指数下跌5.73%,但化工与能源品逆势上涨,受供给扰动和避险需求支撑建议超配。
- 美国9月非农新增仅2.9万人但8月核心PCE环比增0.2%,市场预期美联储10月或按兵不动、12月加息概率仍存。
论述逻辑
- 增长目标与现状倒逼政策发力:2026年GDP目标为4.5%-5.0%,上半年增速4.7%且二季度仅4.3%,加之三季度一致预期为4.5%贴近底线,形成抓紧窗口期稳增长的倒逼机制。
- 增量政策密集落地配合季节性旺季:8月底以来稳投资、PSL降息扩容、地方债务结存限额使用及房贷贴息相继落地,叠加四季度内外需旺季,共同支撑经济修复与全年目标实现。
- 综合各类资产估值与基本面得出配置排序:大宗商品受供给扰动和需求拉动被赋予超配;股票在政策预期下标配;债券利率过低、货基收益不足1.5%均给予低配,最终形成大宗>股票>债券>货币的排序。
关键展望
- 宏观短期重点关注三季度财政支出进度以及稳增长政策的实际落地成效。
- 美联储货币政策窗口推迟,10月会议按兵不动概率高,但12月大概率仍有一次加息落地。
- 大宗商品受能源供给波动、资本避险需求及科技产品需求推动,维持超配观点;货币类收益率预计将在1.5%下方波动。
- 外部风险聚焦全球通胀二次上行、欧美经济超预期回落以及地缘政治复杂化。
推荐标的
- 报告未明确给出个股推荐标的,主要提供大类资产配置建议(大宗超配、股票标配、债券低配、货币低配)。
关键图表
图1. 图表 1: 代表性资产一周表现和配置建议
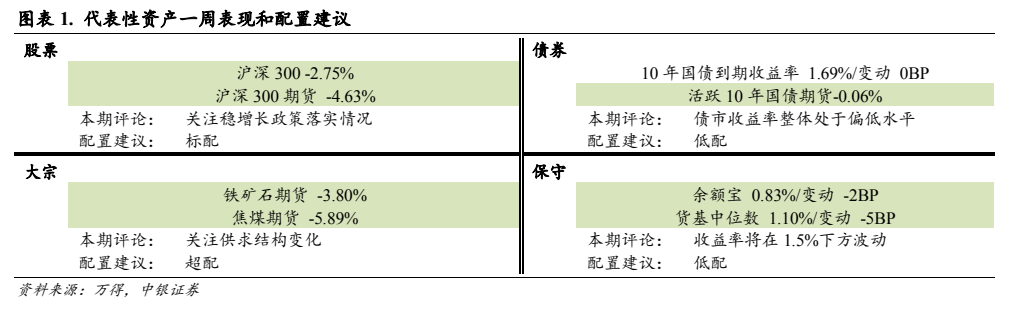
图2. 图表 3: 大类资产表现跟踪(单位:%)
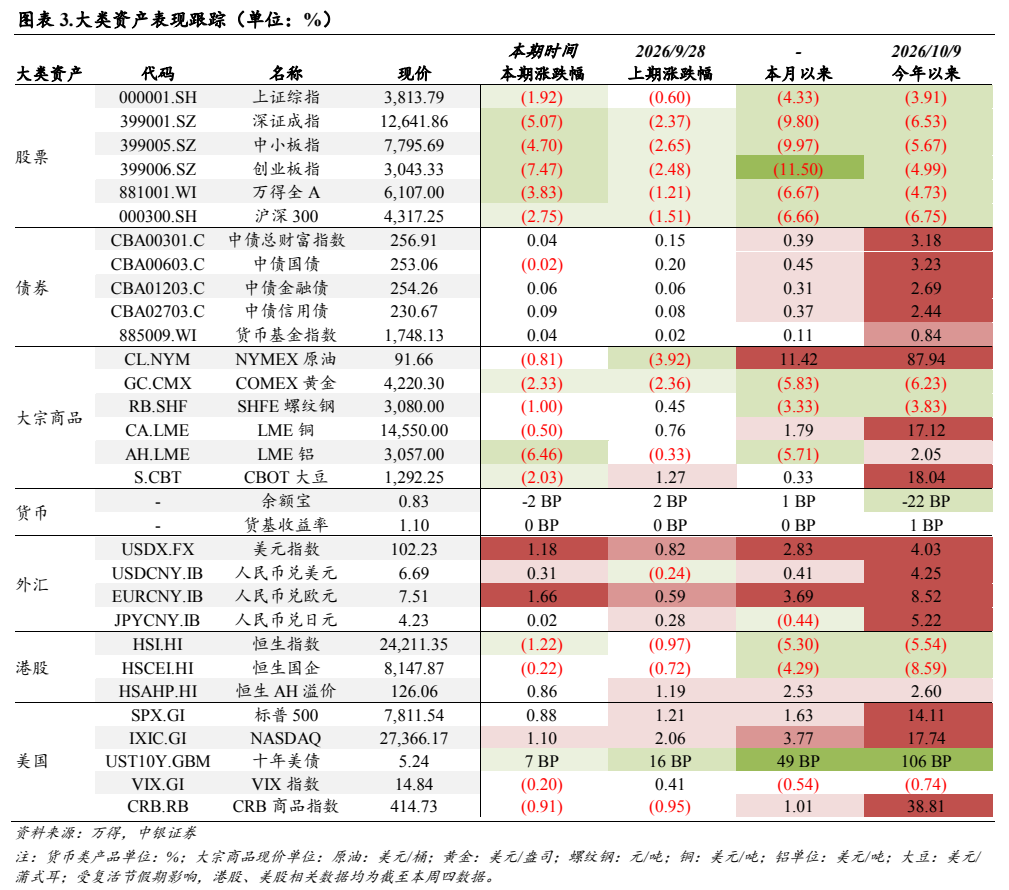
图3. 图表 6: 主流煤炭库存周度表现

图4. 图表 8: 美国 API 原油库存周环比变动
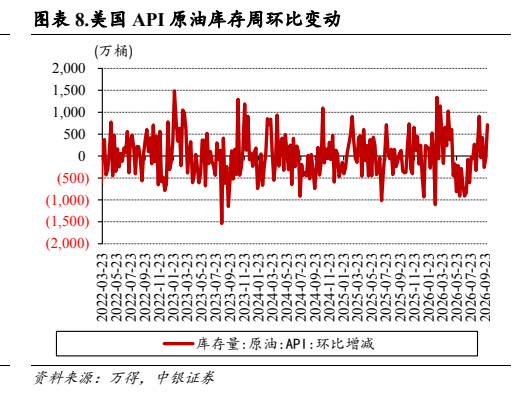
图5. 图表 10: 汽车消费周同比增速表现
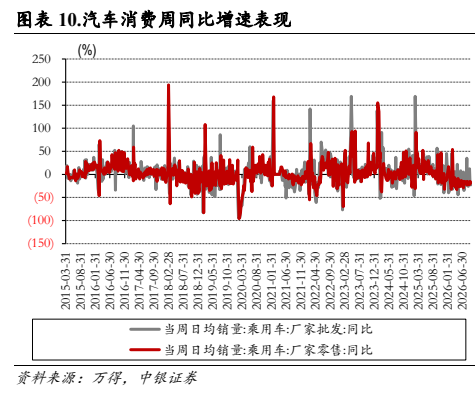
图6. 表 13: 十年国债和十年国开债利率走势

图7. 表 15: 央行公开市场操作净投放

图8. 图表 18: 近两周大宗商品涨跌幅(单位:%)

图9. 表 20: 余额宝和理财通收益率曲线

图10. 表 22: 人民币贬值预期和美元兑人民币汇率走势

图11. 表 25: 港股行业涨跌幅

图12. 图表 27: 本期观点(2026.10.11)
