徐驰 张文宇 投资策略 市场策略 自由现金流“耗竭”下的算力资本开支,全球AI周期是否见顶
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
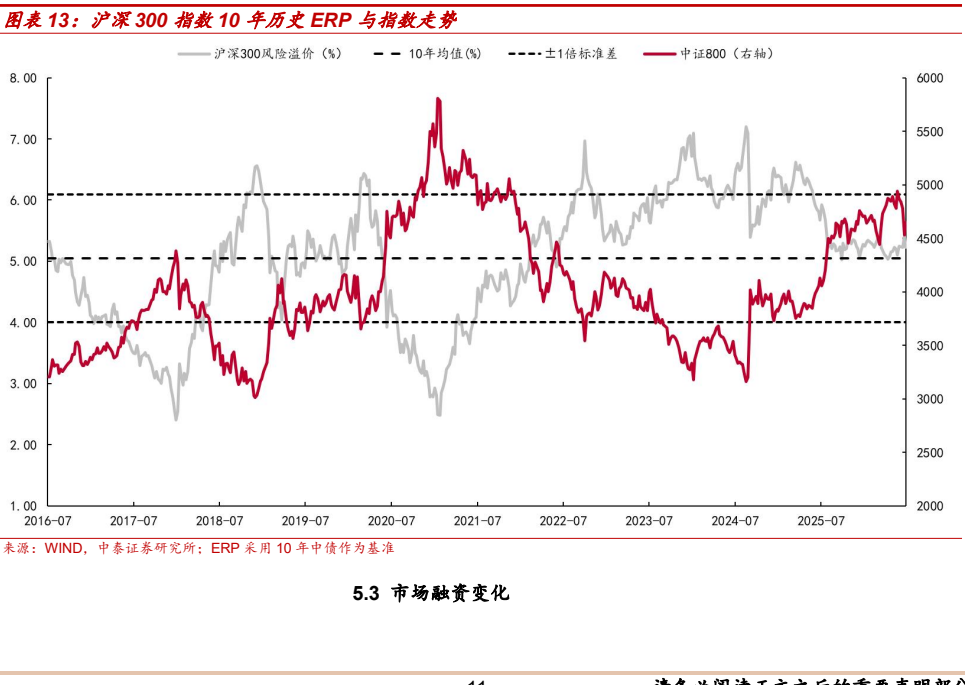
本周A股市场主要宽基指数涨跌互现,上证指数收涨1.33%,大盘蓝筹明显占优,高股息资源板块成为避风港。 本轮调整的核心驱动力是前期AI算力方向交易过度拥挤后的风险释放,市场正处于筹码出清阶段,流动性风险已阶段性解除。 报告认为本轮下跌本质是杠杆资金被动平仓带来的流动性风险,而非AI产业基本面发生逆转,当前AI产业下游需求仍有支撑。 在特朗普政治压力约束下,油价上行空间有限,当前已处于阶段性顶部。 二季度主动基金持仓集中度大幅提升,A股持仓总市值由一季度的2.07万亿元升至2.81万亿元,环比增长35.25%。 基金持仓演变为电子和通信双主导格局,前二十大重仓股中兆易创新等8家半导体企业新进,紫金矿业等传统龙头退出。 配置建议上,科技内部优先关注国产半导体设备、存储和算力方向,科技以外可适当关注电力设备、有色及创新药。
主要观点
- 本周A股市场大盘蓝筹明显占优,上证指数收涨1.33%,有色金属、石油石化、煤炭及银行等高股息资源板块领涨。
- 市场流动性风险已阶段性解除,杠杆资金明显去化,长鑫科技上市前后市场有望迎来一波反弹。
- 本轮下跌的本质是杠杆资金被动平仓带来的流动性风险,而非AI产业基本面发生逆转。
- 特朗普政治压力约束下油价上行空间有限,当前油价位置已处于阶段性顶部。
- 二季度主动基金A股持仓总市值由一季度的2.07万亿元大幅上升至2.81万亿元,环比增长35.25%。
- 前五大重仓行业市值占比由一季度的约61%上升至71%,持仓演变为电子和通信双主导格局。
- 前二十大重仓股剧烈换血,兆易创新、三环集团、生益科技等8家半导体企业新进,紫金矿业、贵州茅台等传统龙头退出。
- 港股配置集中于中芯国际、华虹宏力等半导体标的及信达生物,腾讯、阿里遭减持。
- 电子行业基金加仓集中于AI芯片、半导体设备及电子元件上游,受益于AI算力基础设施建设与国产替代进程加速推进。
- 本周杠杆资金继续降温,融资余额为26665.73亿元,较5日前减少909.71亿元。
论述逻辑
- 前期AI算力方向交易过度拥挤引发风险释放与杠杆资金被动平仓,导致市场急跌与流动性冲击。
- 全球两大AI龙头企业的收入增长依然强劲且下游需求加速扩散,有正收益支撑的资本开支扩张与无底线的烧钱有本质区别。
- 伴随核心ETF流入、保险机构发声及成长科技指数大额资金流入,流动性风险解除,长鑫科技上市前后市场有望迎来反弹。
- 在基本面未逆转且流动性风险解除的背景下,二季度基金大幅加仓AI硬件端并减持传统消费与防御板块,建议优先关注国产半导体等科技方向。
关键展望
- 长鑫科技上市前市场仍需维持一定热度和成交规模,短期市场有望迎来一波反弹。
- 特朗普政府一个月内大概率将推动局势缓和,当前油价位置已处于阶段性顶部。
- 8月量化交易和金融监管仍可能带来市场波动,但市场再次跌破3740并创出新低的概率较低。
推荐标的
- 科技内部优先关注国产半导体设备、存储和算力方向,科创50板块或为弹性最大方向。
- 科技以外适当关注电力设备(出海外需逻辑)、有色(铜、黄金)以及创新药。
- 新增重仓股覆盖半导体产业链各关键环节,建议关注兆易创新、三环集团、生益科技、中科飞测、长川科技、中芯国际、拓荆科技和工业富联。
- 港股方面建议关注中芯国际与华虹宏力等半导体标的,以及信达生物等医药板块核心标的。
关键图表
图1. 周级行业涨幅

图2. 图表

图3. 各大宽基指数近年相对走势(%)

图4. 级行业板块场绪

图5. 图表
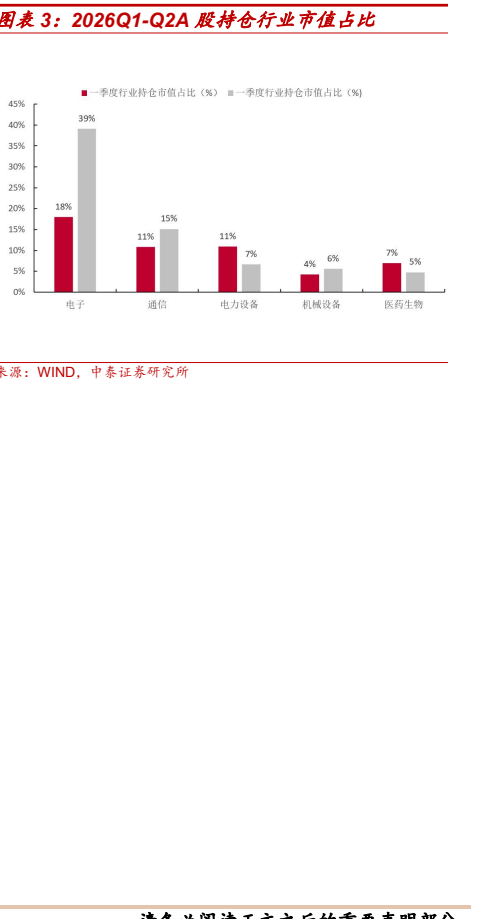
图6. 图表
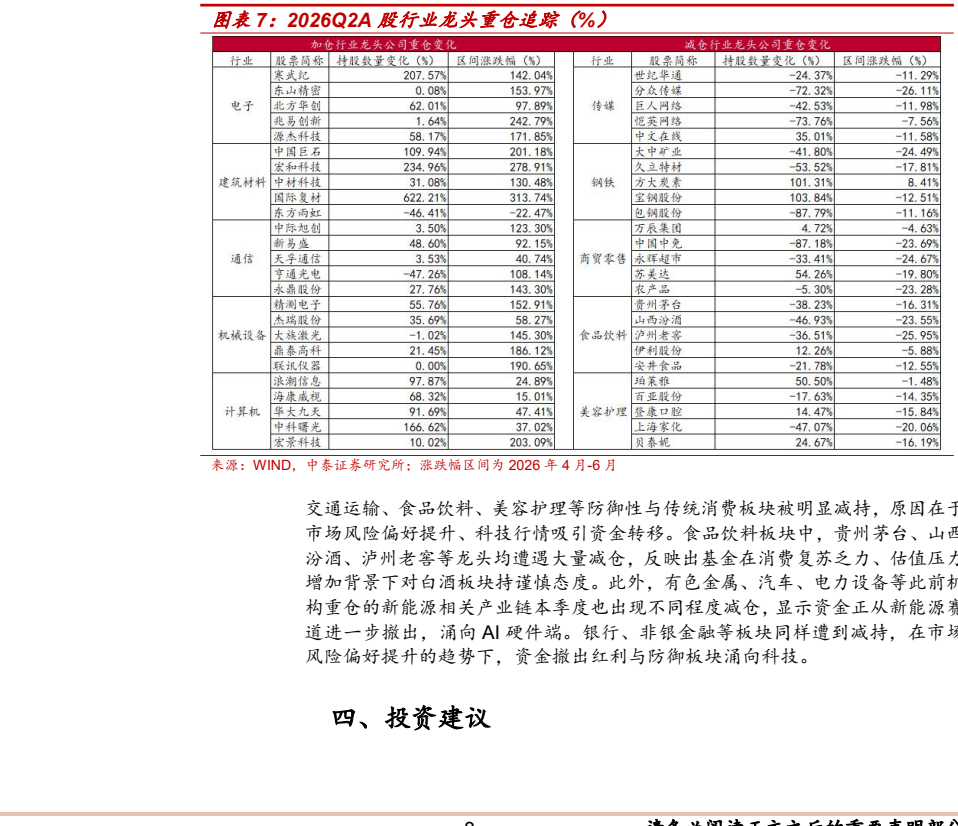
图7. 图表