瑞银 本田(7267.T)财报更新:摩托车持续走强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
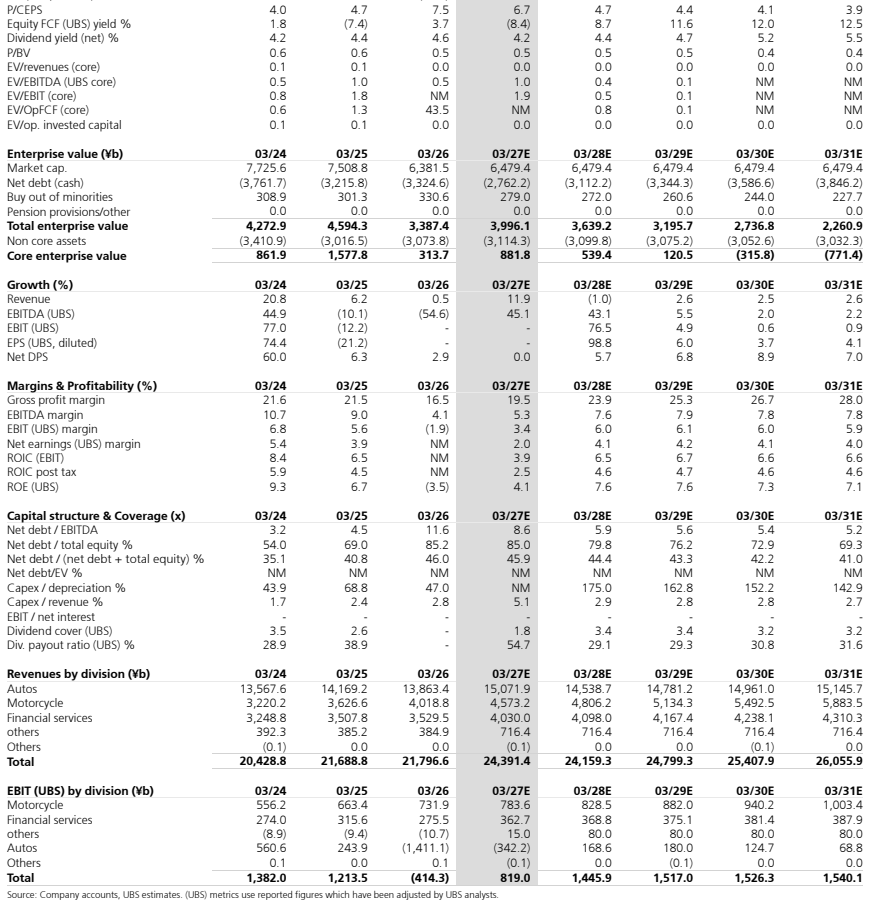
瑞银在本田(7267.T)财报更新中维持12个月中性评级,但将目标价从¥1,700上调至¥1,800,估值基于FY3/28E PER 7X;现价¥1,665,52周区间¥1,753-1,251,市值¥6,479b/US$41.1b。 在纳入8-9月摩托车与汽车销售数据后,瑞银上调FY3/28及以后的摩托车销量与利润预测,FY3/27 OP预测¥819.0bn(其中摩托车业务¥784bn,剔除一次性因素约¥1.3trn),并将FY3/28 OP预测上调3%至¥1.45trn。 瑞银预测Q2 OP为¥410.3bn——摩托车业务约¥210bn、金融服务业务约¥100bn、汽车及其他业务约¥100bn——Q2摩托车销量同比+8%、环比+4%创单季历史新高,近期业绩可能带来正面惊喜。 摩托车业务凭借高市场份额带来的定价权,通过涨价与降本完全抵消原材料成本上升,季度OP已超¥200bn、OPM近期升至18–20%区间;巴西与越南利润率持续上升,FY3/27两国合计占净利润接近50%。 但瑞银认为股价已反映FY3/28 OP ¥1.4trn–1.5trn的预期,中期视角下估值合理,故维持中性。
主要观点
- 瑞银维持本田12个月中性评级,目标价由¥1,700上调至¥1,800(基于FY3/28E PER 7X);现价¥1,665(2026年10月2日),52周区间¥1,753-1,251。
- 瑞银已纳入8-9月摩托车与汽车可得销售数据,并上调FY3/28及以后的摩托车销售与利润预测。
- 预测Q2 OP为¥410.3bn(摩托车约¥210bn、金融服务约¥100bn、汽车及其他约¥100bn),Q2摩托车销量同比+8%、环比+4%创单季历史新高,近期业绩可能带来正面惊喜。
- FY3/27 OP预测¥819.0bn(其中摩托车业务¥784bn),剔除一次性因素约¥1.3trn,反映摩托车持续强劲和美国汽车销售好于预期;FY3/28 OP上调3%至¥1.45trn。
- 瑞银认为股价似已反映FY3/28 OP ¥1.4trn–1.5trn的预期,中期视角下股份估值合理,因此维持中性评级。
- 过去三年(FY3/25至FY3/27E)行业因原材料成本上升利润率恶化,本田摩托车业务通过涨价和降本完全抵消负面影响;季度OP已超¥200bn,OPM近期升至18–20%区间,增长趋势无放缓迹象。
- 预计巴西和越南摩托车利润率持续上升,FY3/27两国合计占净利润接近50%;印度等高增长市场优先追求份额、利润率相对较低;近期盈利惊喜主要来自高利润市场的单车价格上升与利润率扩张。
- 量化回报与公司画像:预测股价上涨8.1%、股息率4.3%、预期股票回报12.5%、预期超额回报4.4%(市场回报假设8.1%);本田全球汽车销量4mn-5mn辆、北美约占合并销售额60%,摩托车全球销量18mn-20mn辆,享受比四轮业务更高的增长与盈利。
论述逻辑
- 纳入8-9月摩托车与汽车实际销售数据 → 摩托车量价持续强劲(Q2销量同比+8%、环比+4%创单季新高,季度OP>¥200bn、OPM升至18–20%区间)→ 上调FY3/28及以后摩托车销量与利润预测:FY3/27 OP预测¥819.0bn(含摩托车¥784bn)、FY3/28 OP上调3%至¥1.45trn → 叠加巴西、越南等高利润市场利润率扩张(FY3/27两国合计占净利润接近50%)支撑近期盈利正面惊喜 → 据此基于FY3/28E PER 7X将目标价由¥1,700上调至¥1,800 → 但当前股价已计入FY3/28 OP ¥1.4trn–1.5trn的预期,中期视角估值合理 → 维持中性评级。
关键展望
- 近期验证点:Q2业绩(预测OP ¥410.3bn)可能带来正面惊喜。
- 风险与上行选项:汽车业务BEV减值损失构成下行风险,美国关税退款构成上行潜力。
- 2029年时间窗口:本田已宣布推出大型HEV并扩张产能;届时新增车型数量、新进入细分市场、是否增加body-on-frame车型及与日产联盟的覆盖范围有待明确。
- 竞争格局:丰田预计2027年解决零部件短缺、2028年起主要在日本和美国扩张HEV产能,本田的应对是关注点。
- 瑞银将持续监测NP组合,以捕捉印尼通过权益法利润的贡献。
- 回报预测:预测股价上涨8.1%、预测股息率4.3%、预测股票回报12.5%,市场回报假设8.1%,预测超额回报4.4%。
推荐标的
- 本田汽车(Honda Motor,7267.T):12个月评级Neutral(中性),12个月目标价¥1,800.0(此前¥1,700),现价¥1,665(2026年10月2日);目标价基于FY3/28E PER 7X,反映上调后的盈利预测;短期盈利可能正面惊喜,但中期估值已合理。
- 丰田与日产在汽车业务关键问题部分被提及(分别作为HEV产能竞争者和潜在联盟对象),报告未给出其评级或目标价。
- 公司简介提及本田与GM存在技术合作,GM亦无评级或目标价。
关键图表
图1. 盈利预测与市场一致预期对比

图2. 越南:摩托车市场销量
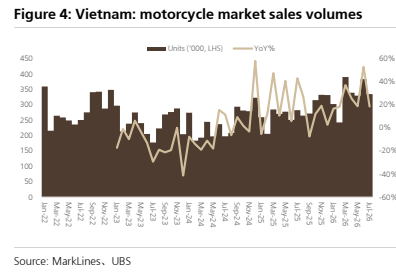
图3. 印尼:摩托车市场份额
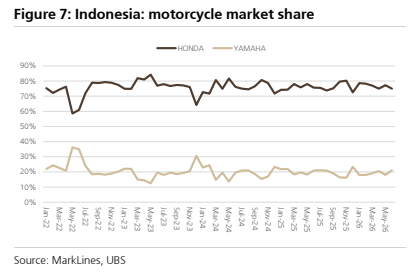
图4. 印度:摩托车市场注册量
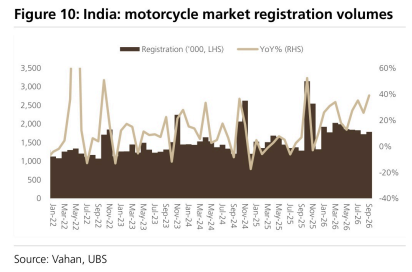
图5. 巴西摩托车市场份额
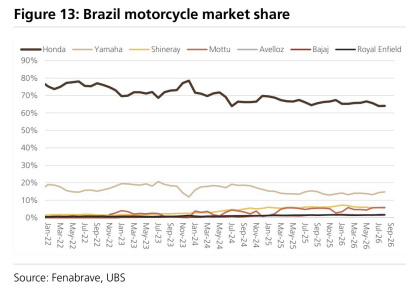
图6. 2025/3财年-2027/3财年E摩托车营业利润变动桥
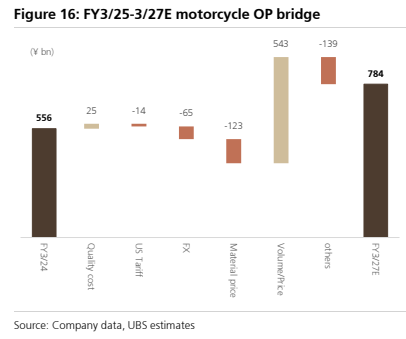
图7. 2027/3财年E摩托车零售销量(按地区)
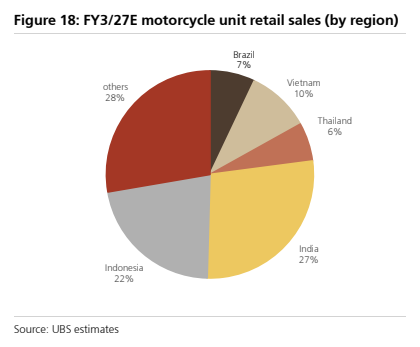
图8. 2027/3财年营业利润变动桥同比变化
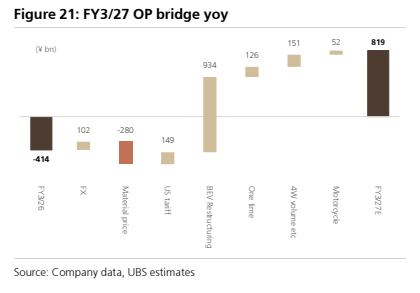
图9. 2029/3财年营业利润新旧预测对比(按业务)
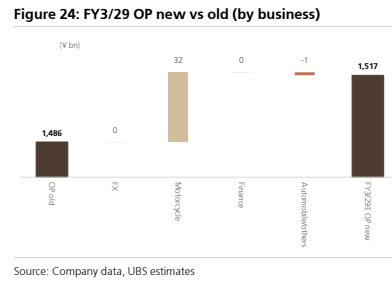
图10. 摩托车年度零售量与产量
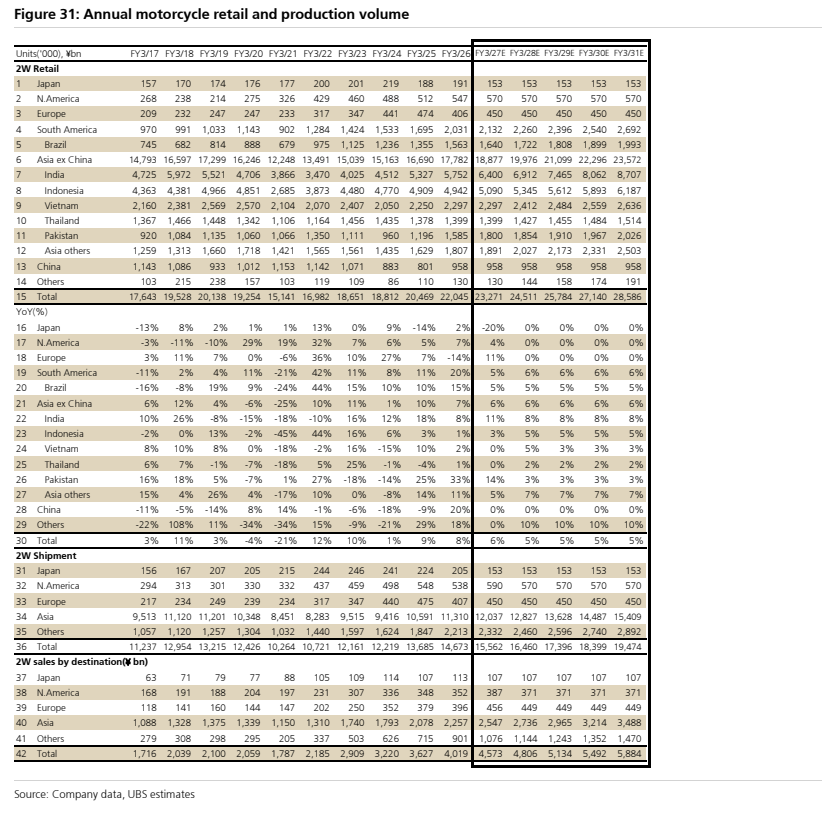
图11. z| na sp na 2024年6月 2025年3月 2025年9月 2026年9月E
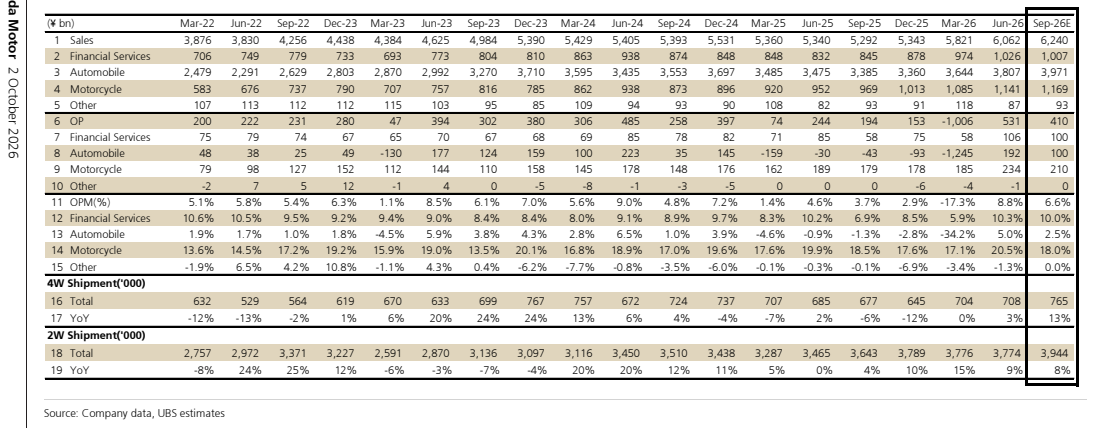
图12. 股权自由现金流(UBS)收益率%