万联证券 人形机器人行业跟踪报告:特斯拉机器人团队在长三角审厂,宇树发布升级版人形机器人G1+
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
万联证券维持人形机器人行业“强于大市”评级。 行情方面,上周人形机器人板块指数上涨3.79%,跑赢上证指数3.18个百分点、跑赢沪深300指数3.85个百分点;但2026年初至9月18日累计下跌12.30%,仍处于负收益区间。 估值方面,截至2026年9月18日板块PE(TTM)降至28.05倍,近五年历史分位数仅约2%附近,一年PE分位数约3%附近,逼近区间下沿,较五年高点83.83倍大幅回落。 产业动态上,特斯拉机器人团队在长三角启动审厂加速Optimus量产;宇树科技发布G1+,标准版售价降至9.5万元;丰田计划安排40万台机器人进厂并从2028年起年投1万亿日元;Agility Robotics发布无物理围栏人机协同的Digit 5;优必选柳州超级智慧工厂投产,规划年产能超万台。 万联证券认为2026年是量产验证与场景落地关键窗口,建议把握特斯拉与宇树供应链核心零部件厂商及国产降本放量方向。
主要观点
- 人形机器人板块上周表现强劲,全线上涨并跑赢主要基准指数与机械设备行业指数。
- 2026年初至9月18日人形机器人板块处于明显负收益区间,大幅跑输大盘及机械设备指数。
- 板块估值逼近历史区间下沿,PE(TTM)回落至28.05倍,历史分位处于极低水平。
- 全市场流动性维持高位,但人形机器人板块单周成交金额呈现环比微降。
- 特斯拉机器人团队在长三角启动审厂,推进核心机电零部件本地化配套与规模化量产。
- 宇树科技发布升级版G1+人形机器人,整机价格下探至十万级区间,核心运动性能与续航全面提升。
- 丰田启动全球工厂升级并计划自2028年起年投1万亿日元,拟部署40万台机器人进厂与工人协同作业。
- Agility Robotics发布Digit 5,在工业场景率先打破安全笼限制,实现无物理围栏人机协同作业。
- 优必选柳州超级智慧工厂正式投产,建设万台级规划产能产线以推动规模化生产。
- 美的集团下半年战略坚定布局机器人次核心业务,推进海外自主品牌本地化运营。
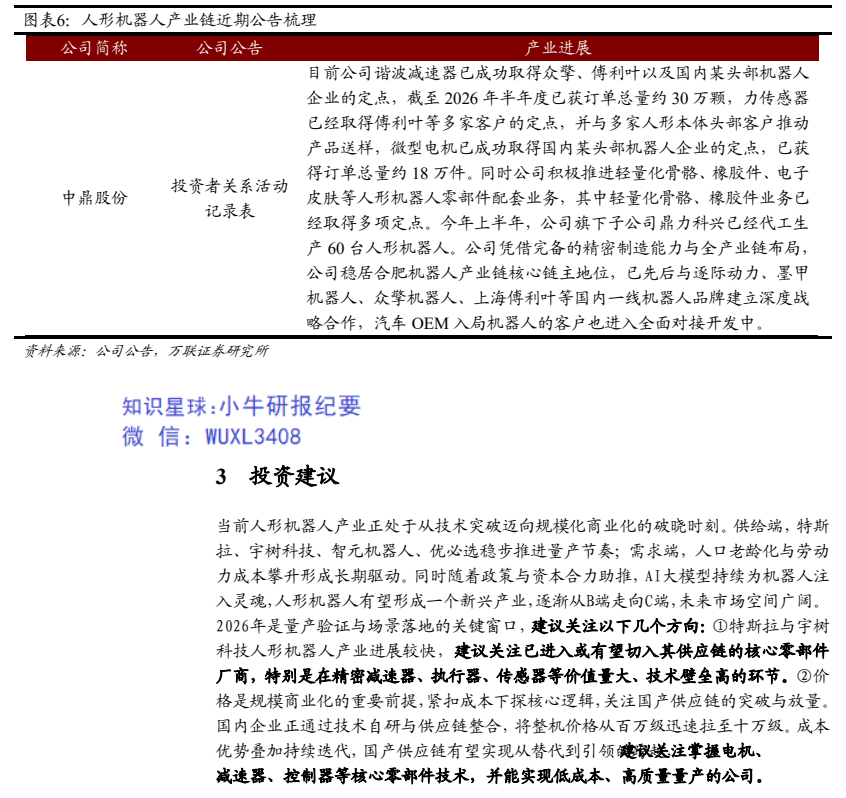
- 中鼎股份谐波减速器获30万颗订单,微型电机获18万件订单,上半年旗下子公司已代工生产60台人形机器人。
论述逻辑
- 产业端供给与需求共振:供给端特斯拉长三角审厂、宇树整机降至十万级、优必选万台级工厂投产及丰田大额投资部署,叠加需求端人口老龄化与成本攀升,共同推动人形机器人从技术突破步入规模商业化阶段。
- 低估值分位与催化剂交汇导向投资配置:板块PE(TTM)回落至28.05倍并逼近历史下沿,2026年作为量产验证与场景落地关键窗口,催化剂落地有望推动价值量大、具备降本放量优势的供应链标的率先受益。
关键展望
- 2026年是人形机器人产业量产验证与场景落地的关键窗口期。
- 丰田计划从2028年起每年投入1万亿日元翻新工厂,并在自有及集团旗下工厂合计部署40万台机器人。
- 未来核心风险涵盖政策效果不及预期、需求不及预期、竞争加剧、具身智能泛化不足及技术路线迭代带来的落后风险。
推荐标的
- 中鼎股份(未单独给出股票评级):谐波减速器取得众擎、傅利叶及国内头部机器人企业定点,截至2026年半年度获订单总量约30万颗;微型电机获头部客户定点且订单总量约18万件;上半年子公司鼎力科兴代工生产60台人形机器人。
- 建议关注进入或有望切入特斯拉与宇树科技供应链的核心零部件厂商,重点聚焦精密减速器、执行器、传感器环节。
- 建议关注具备成本下探优势并掌握电机、减速器、控制器核心技术的国产供应链放量企业。
关键图表
图1. 图表 2: 人形机器人指数年涨跌幅(%)
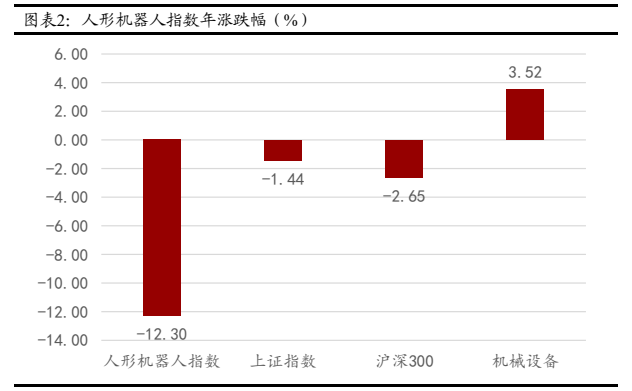
图2. 图表 3: 人 形 机 器 人 指数 近 5 年 PE (13)
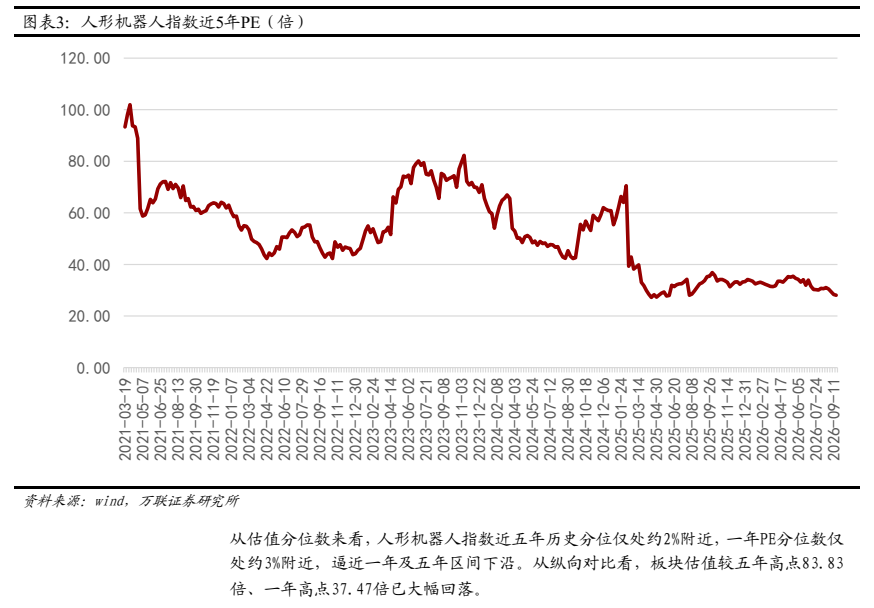
图3. 图表 4: 人 形 机 器 人 指数 PE (TTM) 分 位 数
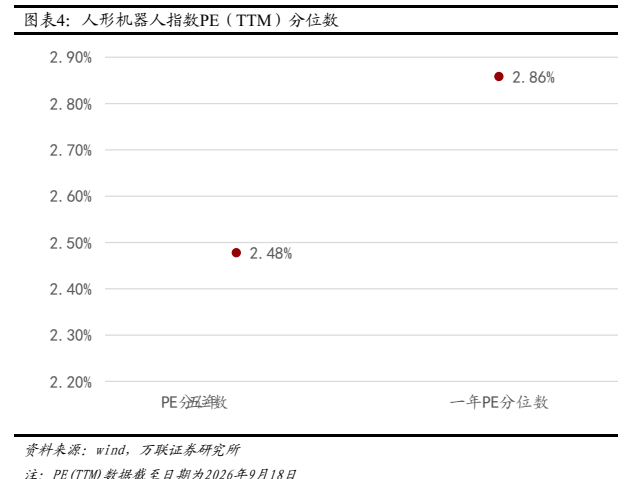
图4. 图表 6: 人形机器人产业链近期公告梳理