花旗:日本半导体设备行业——更新盈利预测(2026年6月)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗更新了WFE假设,2026年基准预测为1390亿美元(同比+27%),2027年1760亿美元(+26%),2028年2140亿美元(+22%);乐观情景分别为1470亿美元(+34%)、1960亿美元(+33%)、2540亿美元(+30%),反映逻辑/代工和存储公司的积极投资。日本设备制造商最初预计2026年增长15%-20%,但花旗认为这一假设保守,可能上调。报告上调了东京电子、Lasertec和Screen Holdings的盈利预测和目标价,维持东京电子买入评级,Lasertec和Screen Holdings中性评级。涨价势头增强,东京电子目标将毛利率在未来两年提高5个百分点。
主要观点
- 花旗更新WFE假设:2026年基准1390亿美元(+27%),2027年1760亿美元(+26%),2028年2140亿美元(+22%);乐观情景更高。
- 日本设备制造商最初WFE假设保守:东京电子4月30日预计2026年WFE增长20%以上,Screen Holdings 5月13日预计增长约15%-20%。
- 但近期消息显示逻辑/代工和存储需求增长,中国客户资本支出比预期更积极,花旗认为4-6月业绩公布时WFE假设可能上调。
- 涨价势头增强,东京电子率先行动:毛利率从FY3/16的40%升至FY3/25的47%,但因前期投资增加而停滞,FY3/26 Q3营业利润率降至21%。
- 东京电子CEO Toshiki Kawai 4月30日表示希望未来两年将毛利率提高5个百分点。设备制造商认为客户理解涨价原因。
- 即使上半年涨价未提升盈利,花旗认为下半年利润率可能改善。
- 东京电子:预测FY3/27 Q1(4-6月)营业利润略高于2200亿日元(VA共识2095亿日元),7月底公布Q1业绩时可能上调上半年营业利润指引4310亿日元。
- 东京电子:预测FY3/27营业利润1.04万亿日元(VA共识9354亿日元),FY3/28 1.26万亿日元(1.19万亿日元),FY3/29 1.5万亿日元(1.35万亿日元)。
- 东京电子:若新产品ASP成功提高5%,营业利润率将提升3个百分点(简单计算)。
- Lasertec:预测FY6/26 Q4订单900-1000亿日元,营业利润约290亿日元;FY6/27订单3600亿日元,但初始指引可能为2800-3600亿日元(VA共识3279亿日元)。
- Lasertec:预测FY6/26营业利润1070亿日元,FY6/27 1500亿日元,FY6/28 1970亿日元。
- Screen Holdings:预测FY3/27 H1营业利润560亿日元,4-6月/7-9月拆分可能为270亿/290亿日元,但4-6月预测包含一笔来自中国的延迟订单,范围较宽220-280亿日元。
- Screen Holdings:预测FY3/27营业利润1550亿日元(指引1500亿日元),FY3/28 1890亿日元,FY3/29 2170亿日元。
论述逻辑
花旗基于WFE需求强劲上调预测:逻辑/代工和存储公司积极投资→WFE市场扩大→日本设备制造商最初假设保守→4-6月业绩可能上调指引→涨价趋势提升利润率→上调盈利预测和目标价。
关键展望
- 东京电子:7月底Q1业绩可能触发上半年指引上调;FY3/27 Q4(2027年1-3月)VA共识销售8700亿日元、营业利润2650亿日元(利润率30%)。
- Lasertec:8月初业绩存在指引风险,但事件过后担忧有限。
- Screen Holdings:若4-6月业绩弱于同行,部分投资者可能视7-9月盈利改善为买入机会。
- 报告未明确给出时间窗口外的具体验证点。
推荐标的
- 东京电子 (8035):评级买入,目标价从53000日元上调至89000日元(FY3/29E PER 35倍),理由:盈利上调、估值基准年切换、目标PER从30倍升至35倍(与2024年上半年一致),因预期更高利润率和增长率,且公司明确积极涨价。
- Lasertec (6920):评级中性,目标价从43000日元上调至57000日元(FY6/28E PER 35倍),理由:盈利预测上调、估值基准年切换;但公司对激进涨价持谨慎态度。
- Screen Holdings (7735):评级中性,目标价从12000日元上调至18000日元(FY3/28E PER 25倍),理由:估值基准年推至FY3/28,目标PER升至25倍(与2024年上半年峰值一致)。
关键图表
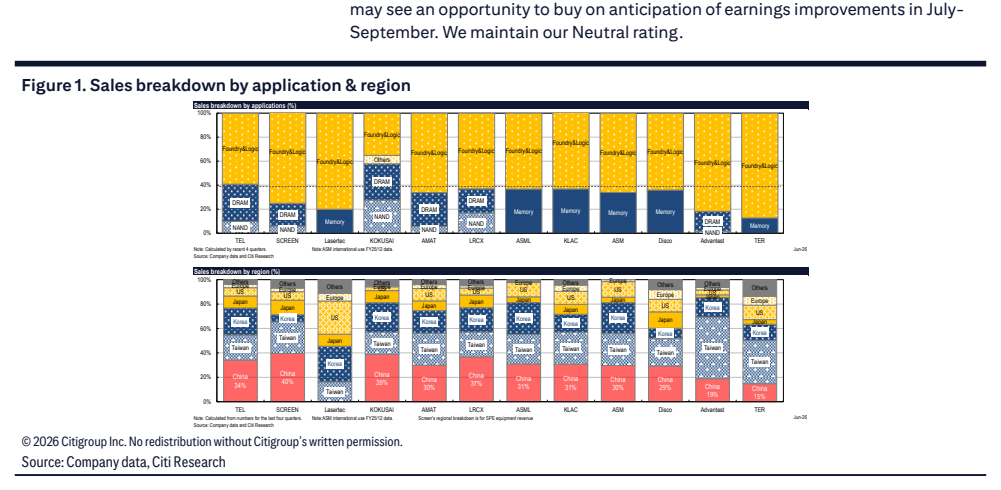
图1. 按应用与地区划分的销售额构成(%)