高盛 欧洲造纸与林产品:中国箱板纸占欧盟消费量14%;反映了我们追踪体系中的额外出口代码
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
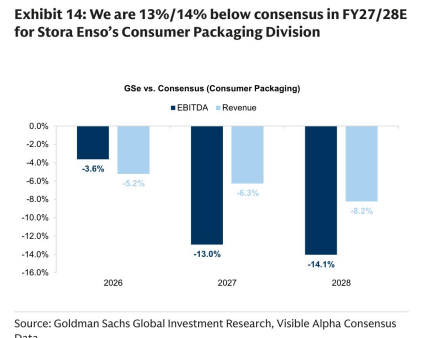
报告将此前未被行业追踪的额外HS出口代码纳入中国箱板纸出口追踪体系,核心结论是:年初至今中国对欧箱板纸出口已相当于欧洲年消费量的约14%。 中东曾占2025年中国箱板纸出口的20%,冲突期间货源转流向欧洲,叠加中国产量与出口整体扩张。 8月中国箱板纸全球出口同比-4%,其中中东-26%、亚洲-1%,对欧同比+2%,较4-7月的+55%/+40%/+11%/+16%明显减速;对欧出口年化1,200kt,较2025年多240kt,2026年运行率较2025年水平+25%。 叠加关税与货币贬值令对美出口减少约100ktpa,报告测算2026年区域供给将超需求约85ktpa(需求增量170ktpa、本年关停约95ktpa),这还未计入Stora Enso Oulu 750ktpa新产能投产。 报告认为加速爬坡将自损价格,预计爬坡慢于管理层沟通的节奏;箱板纸价格当前主要靠FOLBB子公司破产(约95ktpa)扰动及能源、柴油成本支撑,若区域关停不显著加速,未来数季价格料转负。 个股上Stora Enso风险最大——消费者包装部门占2025年集团EBITDA的31%,报告FY27/28E较Visible Alpha共识低13%/14%,维持卖出;Smurfit Westrock因87%箱板纸产能位于美国,受影响程度低得多。 上行风险包括中东冲突升级压低中国出口、对华关税利好本地生产商、Stora成本削减超预期及本币FX贬值。
主要观点
- 将此前未被追踪的额外HS出口代码纳入后,年初至今中国对欧箱板纸出口已相当于欧洲年消费量的约14%。
- 新增代码的依据是8月巴西纸浆周与业内人士交流形成的行业共识:部分涂布箱板纸在历史上未被追踪的海关代码下出口;纳入后绝对量基线上移,但整体趋势不变,对欧出口年初以来明显加速。
- 中东占2025年中国箱板纸出口的20%,冲突期间货源转向欧洲,同时中国箱板纸产量与出口整体扩张,共同推高对欧流入。
- 8月中国箱板纸全球出口同比-4%:亚洲-1%、中东-26%,对欧同比+2%但较4-7月的+55%/+40%/+11%/+16%明显减速。
- 对欧出口年化1,200kt,较2025年增加240kt;2026年运行率较2025年水平+25%。
- 叠加关税与货币贬值导致对美箱板纸出口减少约100ktpa,测算2026年区域供给超需求约85ktpa(需求增量170ktpa、本年关停约95ktpa)。
- Oulu 750ktpa项目投产将进一步加剧过剩:加速爬坡属自损行为,增量只会压低全品种已实现价格,故预计爬坡慢于管理层沟通的节奏。
- 对箱板纸价格保持谨慎:当前价格主要靠FOLBB子公司破产(约95ktpa)扰动与能源、柴油成本高企支撑,未来数季过剩产能料令价格转负,除非区域关停显著加速。
- 供给端背景:2018年以来全球箱板纸产能增长55%,新增亚洲产能多位于成本曲线左下角;2025年产能利用率中国72%、欧洲79%、美国89%,中国原生箱板纸价格632美元/吨接近西欧1,262美元/吨的一半。
- 覆盖内Stora Enso风险最大:消费者包装部门占2025年集团EBITDA的31%,报告的FY27/28E较Visible Alpha共识低13%/14%。
- Smurfit Westrock敞口远不重大:87%箱板纸产能位于供需更均衡的美国,且整合型美国瓦楞纸箱板市场的定价动态提供重要对冲。
- 上行风险:对华产品关税将推高本地生产商(含Stora Enso)利润率、中东冲突升级可能压低中国出口、Stora成本削减成效超预期、以及本币贬值带来的FX敏感性。
论述逻辑
- 行业共识存在未被追踪的出口代码 → 将新增HS代码纳入追踪体系 → 对欧出口占欧洲年消费量约14%、年化1,200kt(较2025年+240kt)→ 关税与贬值令对美出口减约100ktpa → 2026年区域供给超需求约85ktpa,且Oulu 750ktpa投产在即 → 加速爬坡将自损价格、爬坡慢于管理层指引 → 过剩产能未来数季压倒箱板纸价格(当前仅靠FOLBB破产95ktpa与能源成本支撑)→ Stora Enso消费者包装共识预期过高(FY27/28E低13%/14%)→ 维持卖出。
关键展望
- 未来数季箱板纸价格料转负,除非欧洲区域产能关停节奏显著加快。
- Stora Enso Oulu 750ktpa项目爬坡预计慢于管理层沟通的节奏;加速放量只会以全品种已实现价格为代价。
- 上行情景:中东冲突进一步升级推高油/气/运价将压低中国出口、缓解欧洲消费纸板市场压力;对华产品关税将利好本地生产商利润率;Stora成本削减成效与本币FX贬值是额外超预期来源。
推荐标的
- Stora Enso:Sell(卖出)评级——中国箱板纸出口令其消费者包装部门共识预期过高,报告FY27/28E较Visible Alpha共识低13%/14%。
- Stora Enso (STERV.HE) 目标价历史:08-Sep-26目标价€9.00(当日收盘€10.34);24-Mar-26目标价€8.00(当日收盘€9.96)。
- Smurfit Westrock:覆盖内另一家对欧洲箱板纸有敞口的公司,但敞口远不重大(87%箱板纸产能位于美国),报告未给出评级动作。
- 披露的评级覆盖宇宙:Mondi、SCA、SIG Group、Smurfit Westrock、Stora Enso、UPM-Kymmene。
关键图表
图1. 新增纸种对中国箱板纸出口总量的贡献
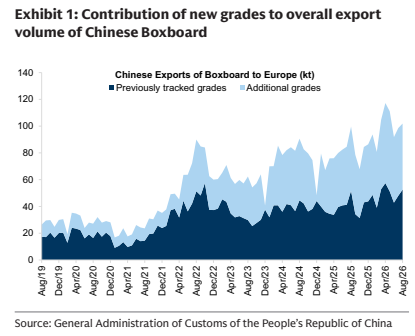
图2. 计入新增纸种后,2026年初以来对欧出口量上升的趋势得以延续
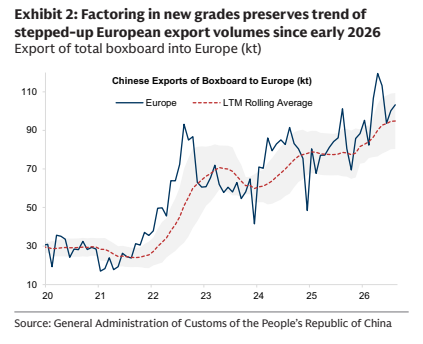
图3. 中国箱板纸月度出口量(千吨)
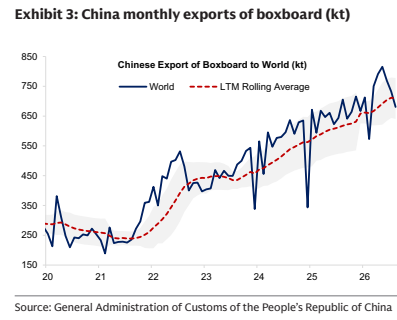
图4. 中国对欧洲箱板纸出口量(千吨)
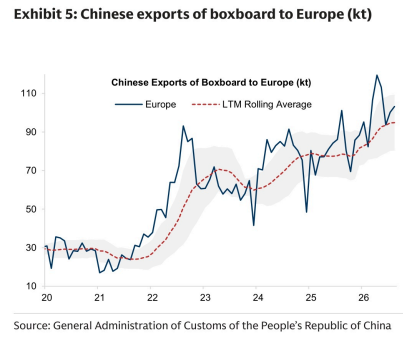
图5. 8月中国对欧洲箱板纸出口增长2%,为连续第10个月同比增长
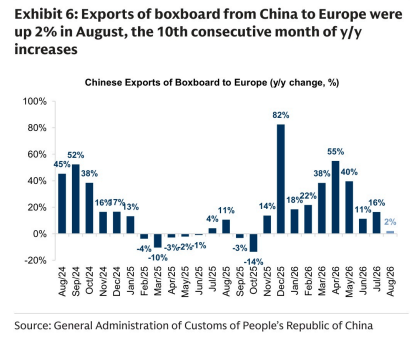
图6. 将年初至今中国出口年化,2026年该地区将额外流入23.7万吨/年
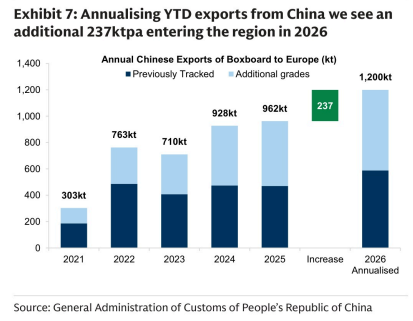
图7. 中国进口占欧洲表观消费量的比例
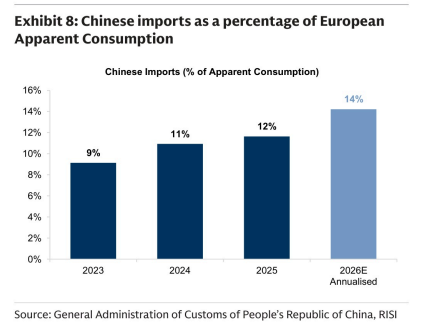
图8. 自2018年以来全球箱板纸产能增长55%,亚洲新增产能大多位于成本曲线左下角
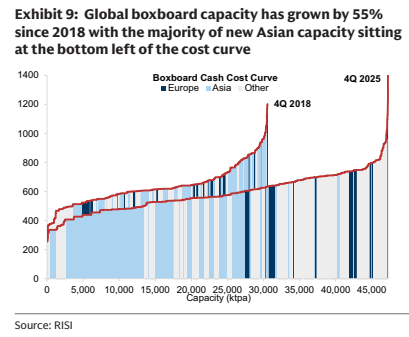
图9. 各地区原生箱板纸价格
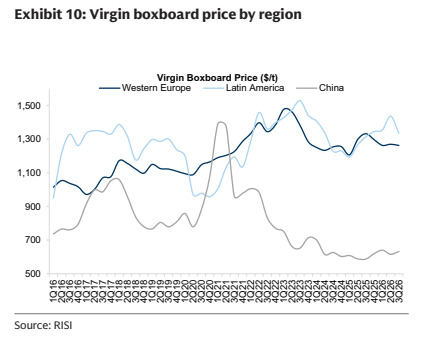
图10. 中国原生箱板纸价格接近西欧的一半
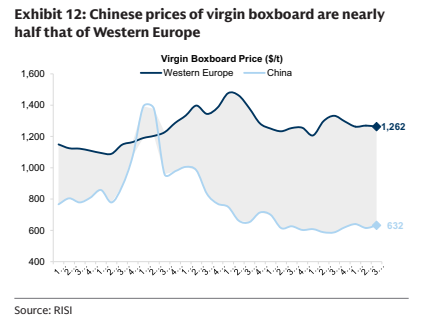
图11. 斯道拉恩索消费品包装业务2025年贡献31%的EBITDA
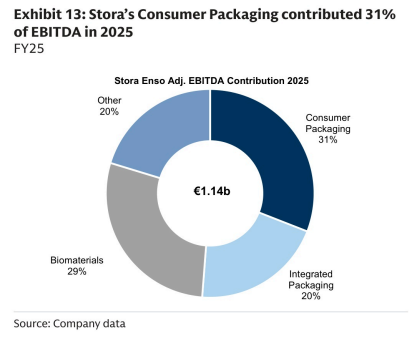
图12. 我们对斯道拉恩索消费品包装部门FY27/28E的预测较市场一致预期低13%/14%