天风证券 沪电股份(002463.SZ) 上半年业绩亮眼高增,高多层龙头核心受益AI机遇 2026 10 11
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
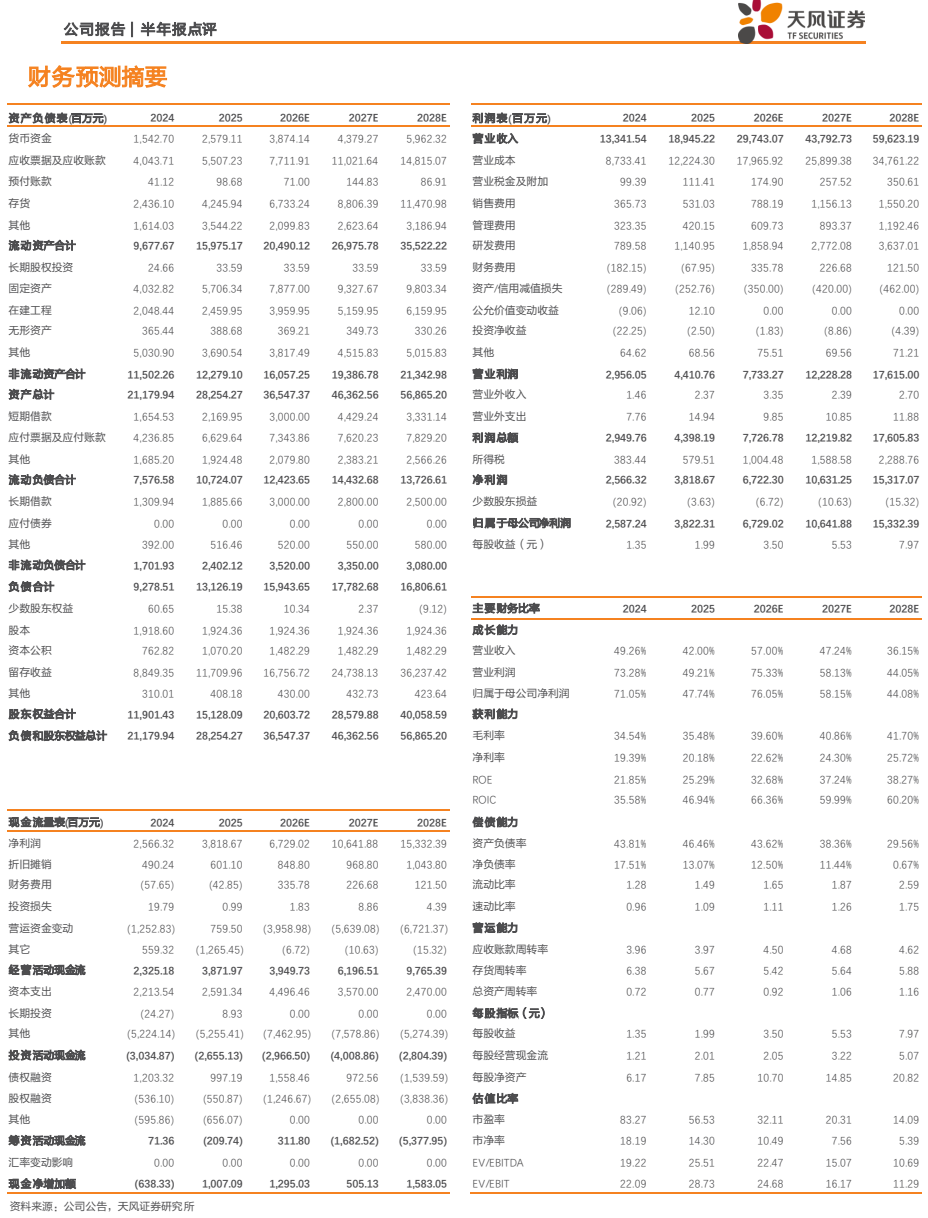
沪电股份2026年上半年实现营业收入136.89亿元,同比增长61.17%;归母净利润29.23亿元,同比增长73.72%。 公司业绩高增主要得益于AI服务器及数据通讯领域PCB需求的显著放量,其中32层及以上PCB产品收入同比大幅增长约190.83%。 尽管智能汽车业务增速放缓,但数据通讯业务毛利率提升至43.26%,带动整体盈利能力稳中上行。 公司正通过加大资本开支及泰国基地产能释放,积极布局高端AI算力配套PCB市场。
主要观点
- 上半年营收与净利润实现双高增
- 数据通讯领域PCB业务放量显著
- 数据通讯应用领域收入结构分析
- 智能汽车业务增长平稳
- 盈利能力受益于产品结构优化
- 泰国生产基地产能利用率提升
论述逻辑
- AI算力需求爆发 -> 高多层PCB需求激增 -> 产品结构优化与毛利率提升 -> 业绩高增长
关键展望
- 上调2026-2027年归母净利润预测
- 未来产能扩张计划
推荐标的
- 维持“增持”评级
关键图表
图1. 公司 报告 | 半年 报 点 评 天 内 证 关