高盛:东京计器(7721.T)首次覆盖给予买入评级;国内外防务需求扩张带来的盈利上行尚未被定价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛首次覆盖东京计器(7721.T),给予买入评级,目标价未明确。报告认为,国内外防务需求扩张带来的盈利上行尚未被市场定价。东京计器在防务领域具有技术优势,预计将受益于日本防卫预算增长及海外出口机会。当前股价未充分反映未来盈利潜力,存在显著上行空间。
主要观点
- 高盛首次覆盖东京计器,给予买入评级,认为盈利上行尚未被定价。
- 日本防卫预算持续增长,为东京计器提供国内需求支撑。
- 海外防务需求扩张,东京计器有望获得出口订单。
- 公司技术优势在防务领域具有竞争力,市场份额有望提升。
- 当前股价未反映未来盈利增长潜力,估值具有吸引力。
- 报告未提供具体目标价或盈利预测数字。
论述逻辑
日本防卫预算增长 → 国内防务需求扩大 → 东京计器受益于国内订单增加;同时,全球防务需求扩张 → 海外出口机会增加 → 公司盈利上行。当前市场未充分定价这些因素 → 股价存在上行空间 → 高盛给予买入评级。
关键展望
报告未明确给出未来验证点、时间窗口或价格目标。
推荐标的
- 东京计器(7721.T):首次覆盖,给予买入评级。
关键图表
图1. 首次覆盖东京计器,给予买入评级,12个月目标价8,800日元
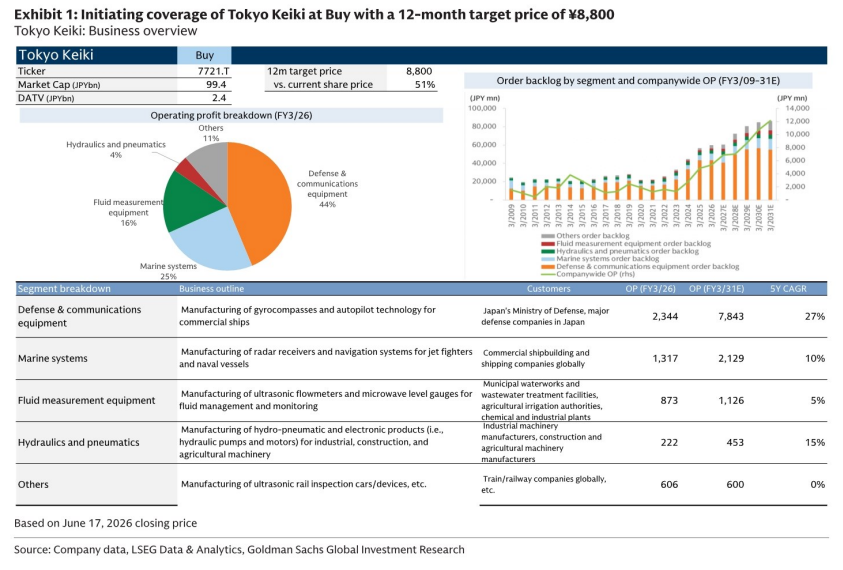
图2. 各业务的主要产品、主要功能、主要客户及市场份额(FY3/26;公司)
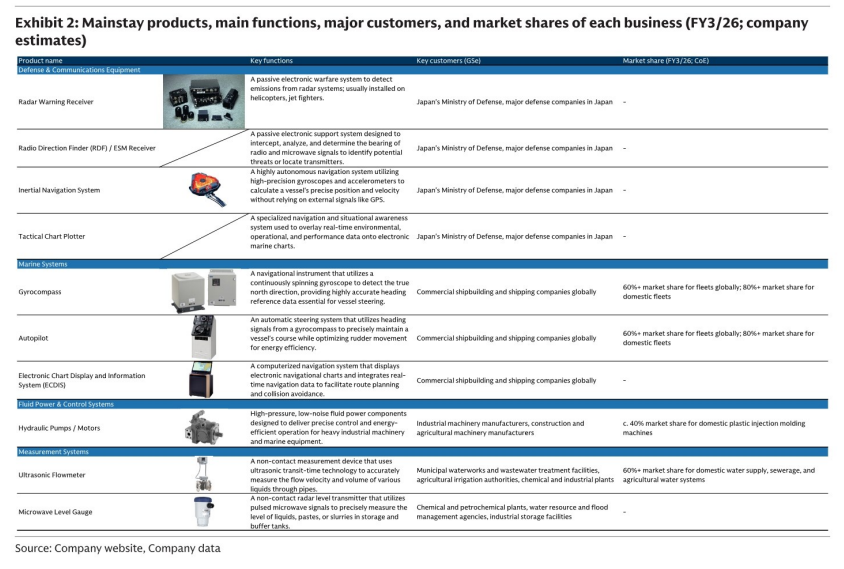
图3. 我们预测公司整体营业利润;图4. 预期通过获取需求实现盈利增长

图4. 国防预算大幅扩张;图6. 长期运维需求预期
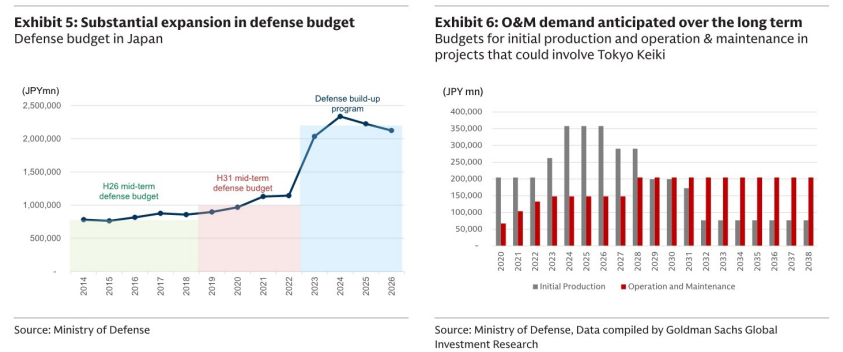
图5. 我们假设营业利润稳步增长;图8. 营业利润稳步增长的受益者

图6. 国防预算近年快速扩张;图10. 包括售后在内的运维需求强劲
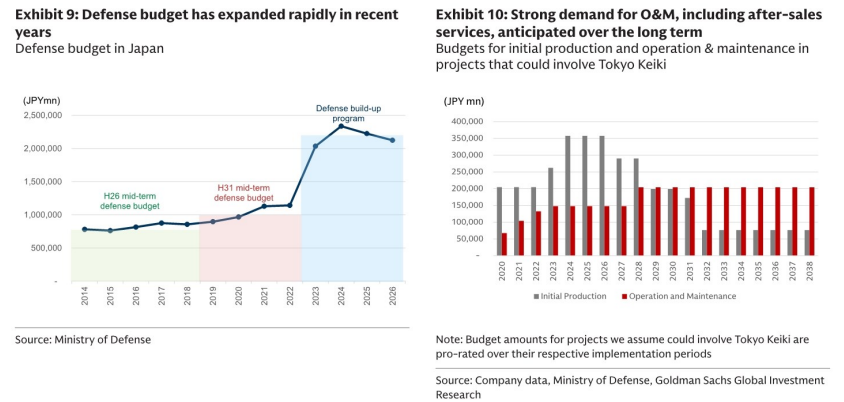
图7. 防务相关业务结构确保一定利润率
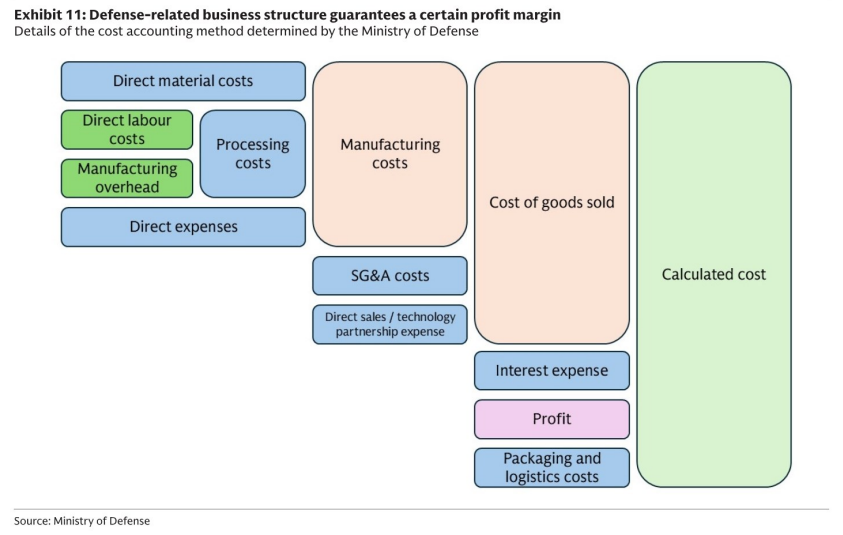
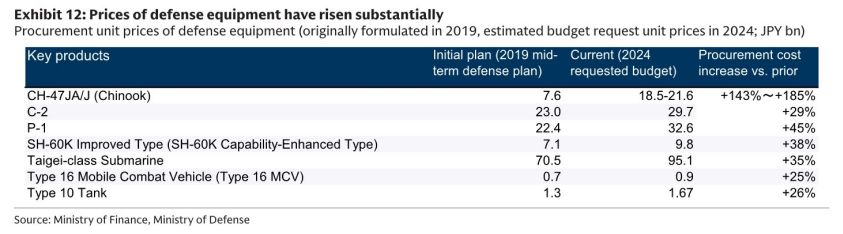
图8. 防务装备价格大幅上涨