摩根士丹利:香港地产:仲量联行2026年二季度租金更新:复苏持续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利发布基于仲量联行数据的2026年二季度香港地产租金更新报告,指出写字楼租金整体环比上涨1.7%(年初至今+3.2%),其中中环租金环比增长3.3%(年初至今+7.3%),但港岛东和九龙东租金仍分别环比下跌0.8%和1.1%。写字楼空置率改善0.4个百分点至13.1%,净吸纳量49.2万平方英尺,中环空置率环比下降0.8个百分点至8.8%。甲级写字楼资本价值环比反弹0.8%,但仍较2018年三季度峰值低50%。优质零售租金环比下跌1.4%,同比下跌8.4%,但跌幅较一季度的-10%同比有所收窄。报告维持行业“具吸引力”评级,推荐太古城地产(增持,0.5倍市净率,5.7%远期收益率)和领展(增持,0.7倍市净率,6.8%远期收益率)。
主要观点
- 写字楼租金整体环比上涨1.7%,年初至今上涨3.2%。
- 中环写字楼租金环比增长3.3%,年初至今上涨7.3%,表现优于整体。
- 港岛东和九龙东写字楼租金分别环比下跌0.8%和1.1%,区域分化明显。
- 写字楼空置率改善0.4个百分点至13.1%,净吸纳量49.2万平方英尺。
- 中环空置率环比下降0.8个百分点至8.8%,为整体空置率改善的主要贡献者。
- 甲级写字楼资本价值环比反弹0.8%,受益于租金上涨,但仍较2018年三季度峰值低50%。
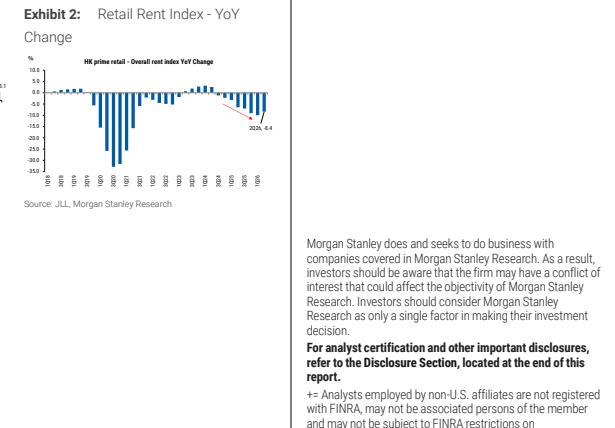
- 优质零售租金环比下跌1.4%,同比下跌8.4%,但跌幅较一季度的-10%同比收窄。
- 报告预计写字楼租金和零售租金下跌趋势将继续收窄,整体复苏态势延续。
- 行业评级为“具吸引力”,反映对香港地产板块的积极看法。
- 推荐太古城地产(增持),因其写字楼敞口、估值吸引(0.5倍市净率)及正向股东回报(股息增长和回购)。
- 推荐领展(增持),因零售复苏可见、新任CEO宣布、非核心资产处置进行中及回购启动,估值0.7倍市净率,远期收益率6.8%。
论述逻辑
仲量联行2026年二季度数据显示香港写字楼租金整体环比上涨,中环领涨,但非核心区租金仍下跌,表明复苏不均衡。空置率改善和净吸纳量正增长支撑租金回升。甲级写字楼资本价值反弹但远低于峰值,显示估值仍有修复空间。零售租金跌幅收窄,暗示零售市场可能触底。基于这些数据,报告认为复苏持续,并偏好拥有优质写字楼资产和零售敞口的公司,如太古城地产和领展。
关键展望
- 报告预计写字楼租金和资本价值将延续正面趋势。
- 零售租金跌幅预计将进一步收窄。
- 领展估值方法:基于12个月远期股息收益率5.65%的目标价,其中10年期美国国债收益率4.05%(摩根士丹利2026年底预测)加1.6%的利差(自2011年以来长期均值上方1个标准差)。
- 太古城地产估值方法:分部加总分析,香港写字楼和零售资本化率分别为4.75%和5.75%,中国写字楼和零售资本化率分别为7.0%和8.0%,香港开发物业DCF加权平均资本成本8%,资产净值折让30%(自2011年以来均值上方1个标准差)。
- 领展上行风险:非核心资产处置及单位回购、即将到来的降息、纳入港股通、增值收购。下行风险:美联储降息慢于预期、香港零售和写字楼进一步恶化、管理层过渡期超预期。
- 太古城地产上行风险:新投资物业更快爬坡、更多资本循环、香港写字楼和零售强劲复苏。下行风险:香港写字楼和零售复苏缓慢、中国零售复苏放缓、非核心资产处置困难。
推荐标的
- 太古城地产 (1972.HK):增持,2026年7月15日收盘价HK$21.72,0.5倍市净率,5.7%远期收益率。理由:写字楼敞口、估值吸引、正向股东回报。
- 领展 (0823.HK):增持,2026年7月15日收盘价HK$38.50,0.7倍市净率,6.8%远期收益率。理由:零售复苏可见、新任CEO、非核心资产处置、回购。
- 其他覆盖标的及评级:长江实业 (1113.HK) 等权,恒隆地产 (0101.HK) 增持,恒基地产 (0012.HK) 增持,香港置地 (HKLD.SI) 增持,希慎兴业 (0014.HK) 等权,嘉里建设 (0683.HK) 等权,新世界发展 (0017.HK) 减持,信和置业 (0083.HK) 等权,新鸿基地产 (0016.HK) 等权,九龙仓集团 (0004.HK) 减持,九龙仓置业 (1997.HK) 减持。
关键图表
图1. 写字楼租金指数同比
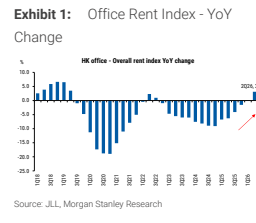
图2. 零售租金指数同比