UBS美国CPI预览图册:4月通胀因汽油和租金再跳升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS预计美国4月总体CPI环比上涨0.59%,5月进一步上涨0.72%,短期通胀将再次显著偏强;核心CPI预计4月环比上涨0.37%,并非像总体通胀一样失控上冲,但仍明显高于美联储目标相容节奏。推动4月数据的主要力量来自汽油价格在2月底至4月底大幅上行、住房租金采样扰动带来的补涨,以及机票和部分服务价格的恢复性上涨。报告同时强调,核心商品的关税传导仍在延续,进口价格若计入关税已明显抬升,但二手车价格回落、新车价格近乎持平、市场租金偏弱,会对核心通胀形成部分抵消。核心判断是4月至5月美国通胀会短期再加速,但能源冲击和采样问题带有较强临时性,年内核心通胀随后有望重新放缓。
主要观点
- UBS预计4月总体CPI环比上涨0.59%,5月环比上涨0.72%,分别显著高于一季度多数月份;12个月总体CPI预计从3月的3.26%升至4月3.76%、5月4.44%,显示短期通胀读数会因能源和基数效应明显恶化。
- 核心CPI预计4月环比上涨0.37%,高于3月0.20%,但没有像总体CPI一样大幅跳升;核心PCE预计4月环比0.25%,低于核心CPI,主要因为PCE中住房租金权重较低,因此同一住房补涨对PCE的拉动更小。
- 汽油是总体通胀最主要的短期驱动。未季调零售汽油价格在2月底至4月底每加仑上涨约1.40美元,UBS预计4月能源商品环比上涨6.11%、5月再涨11.99%,但6月至9月能源商品价格将转为负增长。
- 能源服务没有同步大涨,原因是美国批发天然气价格近期并未像欧洲天然气那样上行;UBS预计能源服务4月环比仅0.40%、5月0.02%,明显弱于能源商品,说明能源冲击主要集中在汽油和相关商品端。
- 食品通胀停止下行但仍不构成最核心的上行风险。尼尔森食品数据的最新4周涨幅低于近年水平,52周涨幅过去一年趋势不明显;UBS将杂货店数据转换为CPI后预计4月居家食品环比反弹至0.34%,外出餐饮价格则维持相对稳定。
- 核心商品内部出现分化:剔除交通的核心商品价格12个月涨幅明显上升,UBS认为这大概率反映关税逐步传导且已接近峰值;同时财政部关税收入在2月底最高法院裁决后下滑,但随着301关税实施,夏季前后可能重新回升。
- 进口和线上价格数据支持关税传导的判断。消费品进口价格剔除运输后近月回升,若不含关税整体进口价格变化不大,但计入关税后已显著上涨;奥多比数字价格指数4月同比仍达2.75%,哈佛定价实验室数据也显示国产和进口线上商品价格今年以来均有上涨。
- 机动车价格对核心通胀的压力有限。新车价格12个月涨幅此前上行但自10月峰值后放缓,UBS预计4月CPI新车价格基本持平;虽然汽车进口价格计入关税后上涨约10%、库存仍低于疫情前,但零售利润率仍高,限制了价格进一步跳升的确定性。
- 二手车价格预计继续下跌,是抵消核心商品通胀的重要来源。UBS预计未来两个月CPI二手车价格继续下降,这将意味着连续6个月走弱;批发二手车价格此前反弹后已放缓,而且本轮并未传导成零售二手车价格上行。
- 住房租金仍在趋势性放缓,但4月会受到一次性补涨影响。业主等价租金继续放慢,新租户市场租金增速低于疫情前节奏并接近疫情第一年低点;不过2025年10月政府停摆造成的未季调零变化将在4月反向体现,导致OER和租户租金短期偏强。
- 核心非租金服务预计4月明显快于上月,主要来自机票、个人服务和娱乐服务上涨。UBS预计机票未来几个月会稳健上升且存在上行风险,同时消费者服务产出价格扩散指数仍处高位,工资通胀虽在放缓但仍略高于服务价格涨幅。
- 报告把风险集中在两个方向:一是油价和汽油价格冲击能否像期货曲线暗示的那样较快消退,二是CPI采样问题会放大月度数据波动;实际价格报价数量已明显减少,意味着单月CPI可能比基本面信号更不稳定。
论述逻辑
汽油价格在2月底至4月底大幅上涨、住房租金采样扰动在4月补回、机票和部分服务价格恢复上涨 → 4月和5月总体CPI显著跳升,核心CPI也高于目标相容节奏 → PCE中住房权重较低,使核心PCE涨幅小于核心CPI → 关税继续推高剔除交通的核心商品和计入关税后的进口价格,但二手车下跌、新车持平、市场租金偏弱形成抵消 → 油价期货暗示冲击可能临时,6月以后能源项转弱,因此短期通胀压力上升但年内有望重新放缓。
关键展望
- 宏观通胀路径方面,UBS预计总体CPI12个月涨幅从3月3.26%升至4月3.76%、5月4.44%,随后回落至9月3.56%;核心CPI12个月涨幅预计4月2.73%、5月2.86%,到9月回到2.59%。
- PCE路径方面,UBS预计总体PCE12个月涨幅4月3.75%、5月4.13%,9月回落至3.60%;核心PCE12个月涨幅4月3.27%、5月3.35%,9月降至3.14%,显示PCE通胀仍偏高但没有CPI读数那样剧烈。
- 能源展望方面,UBS预计能源商品4月和5月分别环比上涨6.11%和11.99%,但6月至9月连续为负;其季度预测显示2026年二季度能源通胀年化非常高,随后在三季度和四季度转为明显负增长。
- 商品和关税展望方面,剔除交通的核心商品12个月涨幅可能接近峰值,但301关税实施会使关税收入在夏季前后回升,计入关税后的进口价格仍是核心商品通胀的上行风险。
- 住房和服务展望方面,新租户租金仍低于疫情前节奏,有助于中期压低住房通胀;但4月OER受政府停摆后的采样补回影响偏强,机票和非租金服务价格未来几个月仍可能给核心服务带来上行压力。
- 市场风险方面,报告假设原油和汽油期货曲线所反映的冲突会较快解决;若油价涨幅更持久,或者CPI价格报价样本减少导致月度数据噪音进一步放大,短期通胀和政策预期波动都会上升。
关键图表
Figure 1:Figure 1:近期美国通胀预测。

Figure 2:Figure 2:总体CPI通胀本月和下月应明显跃升。

Figure 3:Figure 3:因汽油和住房租金权重较低,总体PCE价格通胀上升幅度应略小。

Figure 4:Figure 4:未季调零售汽油价格在2月底至4月底每加仑上涨约1.40美元。

Figure 5:Figure 5:经季调后CPI汽油和能源商品涨幅应小于上月但仍偏强。

Figure 6:Figure 6:美国批发天然气价格近期未像欧洲那样上涨。
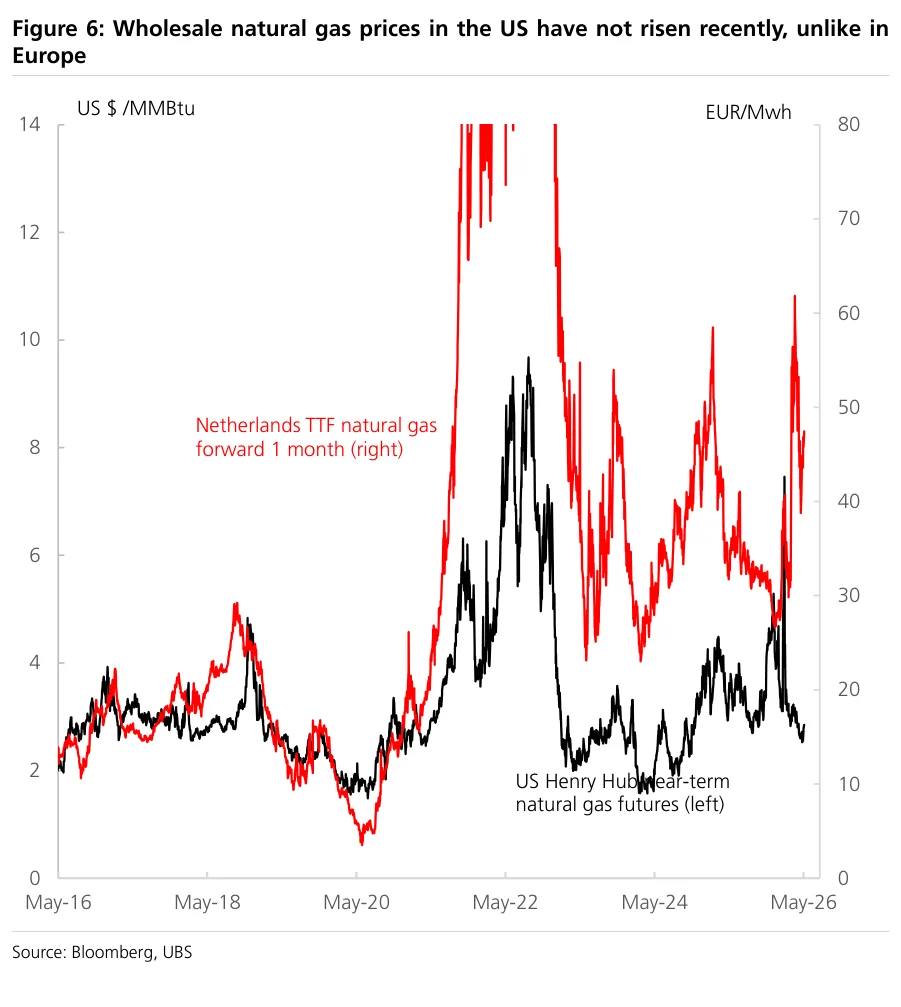
Figure 7:Figure 7:CPI能源服务预计不会出现能源商品价格应有的大幅跃升。
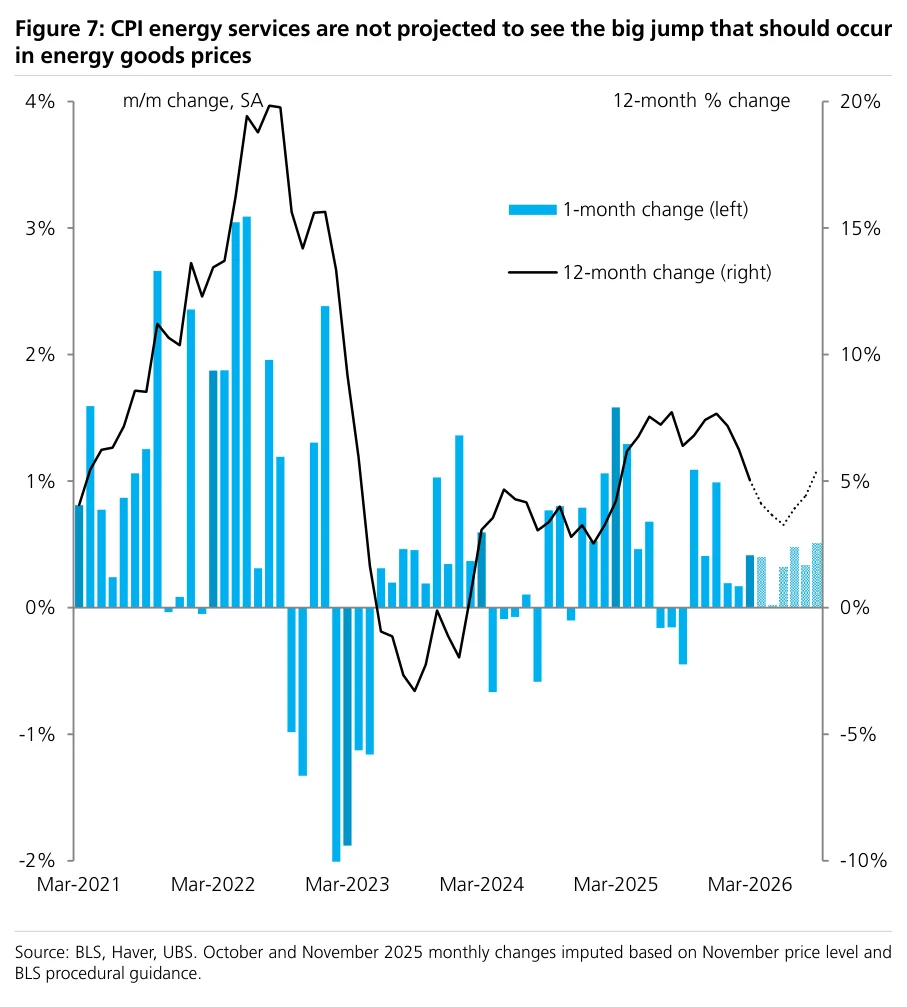
Figure 8:Figure 8:尼尔森样本中杂货店、药店和便利店所售食品最新4周价格涨幅低于近年水平。

Figure 9:Figure 9:尼尔森数据中食品52周价格变化过去一年趋势不明显。

Figure 10:Figure 10:UBS对尼尔森杂货店数据的转换显示4月食品价格稳健上涨。

Figure 11:Figure 11:外出餐饮即餐馆CPI过去几年12个月涨幅相对稳定。

Figure 12:Figure 12:4月核心CPI涨幅预计相当强劲,原因是本月住房租金受到双重影响。

Figure 13:Figure 13:由于住房在PCE价格中权重较低,核心PCE价格预计数月来首次弱于核心CPI价格。

Figure 14:Figure 14:12个月核心商品通胀夏季以来上行,但政府停摆和二手车价格下跌之际价格涨幅已放缓。
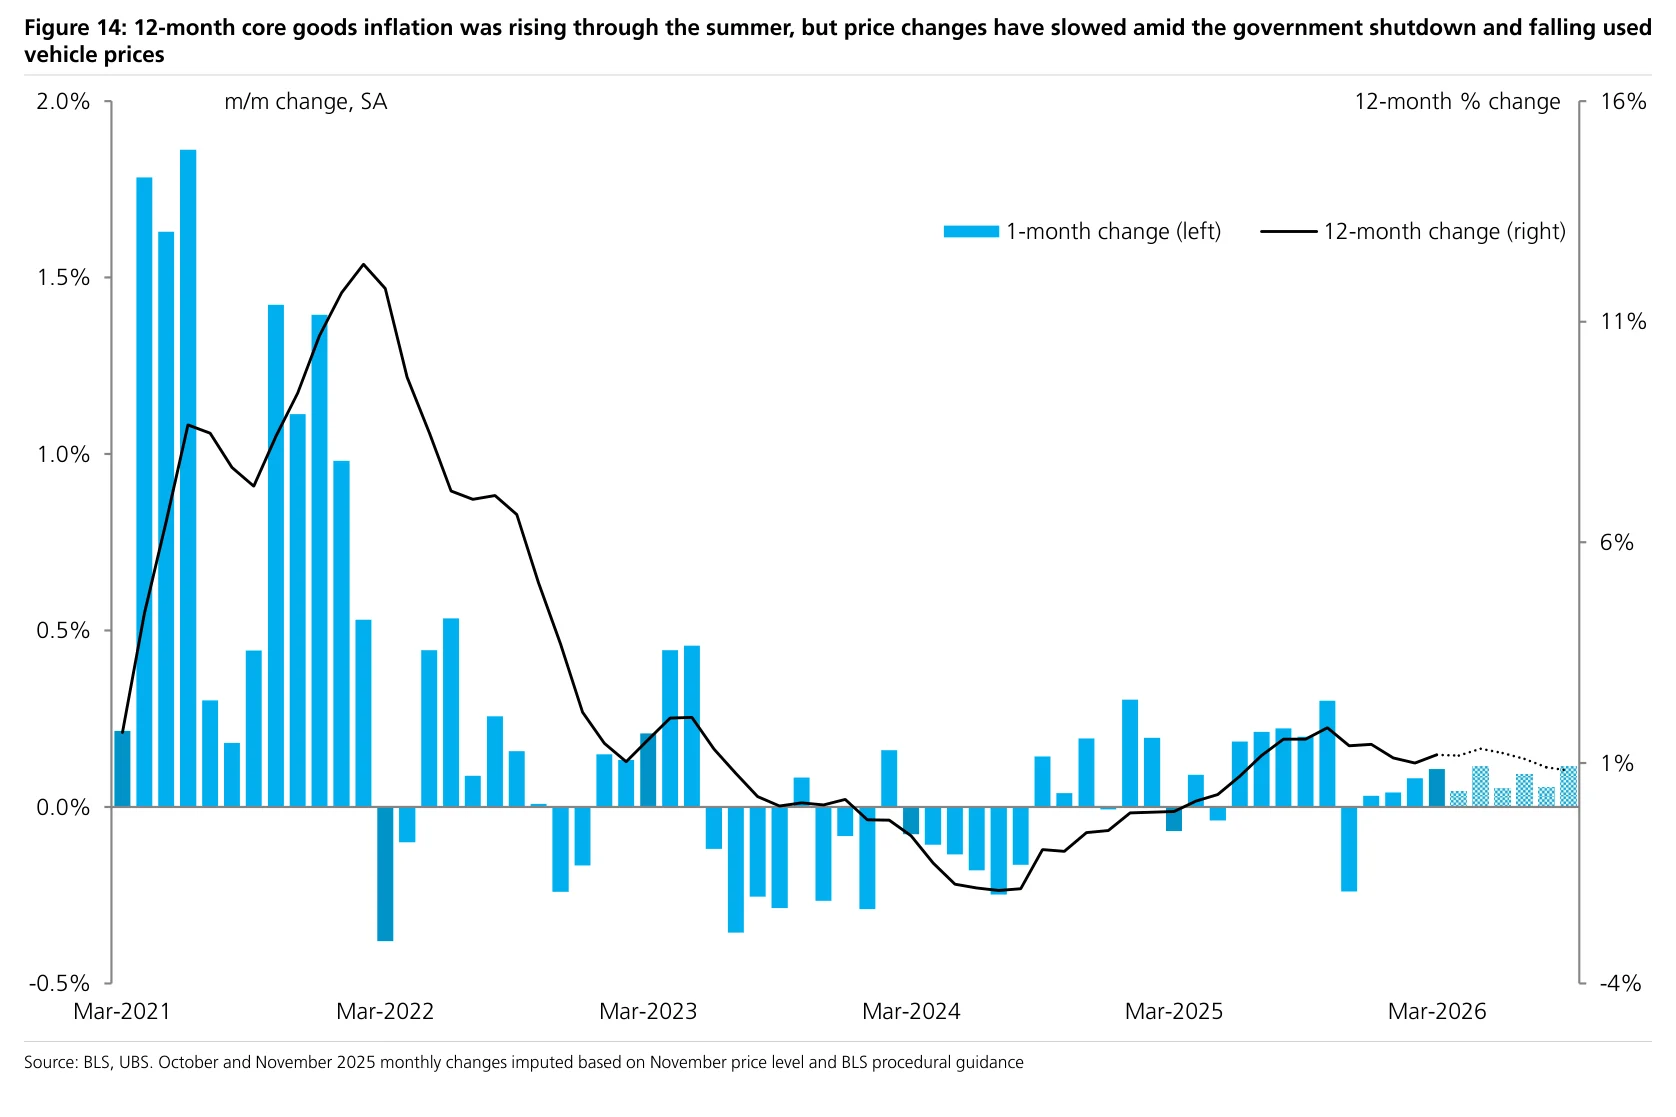
Figure 15:Figure 15:剔除交通的CPI核心商品12个月涨幅显著上升,可能受关税影响,UBS认为该涨幅接近峰值。

Figure 16:Figure 16:财政部公布的关税收入在2月底最高法院裁决后明显下降,UBS预计随着301关税实施将在夏季前后再度回升。

Figure 17:Figure 17:剔除交通的消费品进口价格。

Figure 18:Figure 18:剔除关税后整体进口价格变化不大,但计入关税成本后已大幅上升。
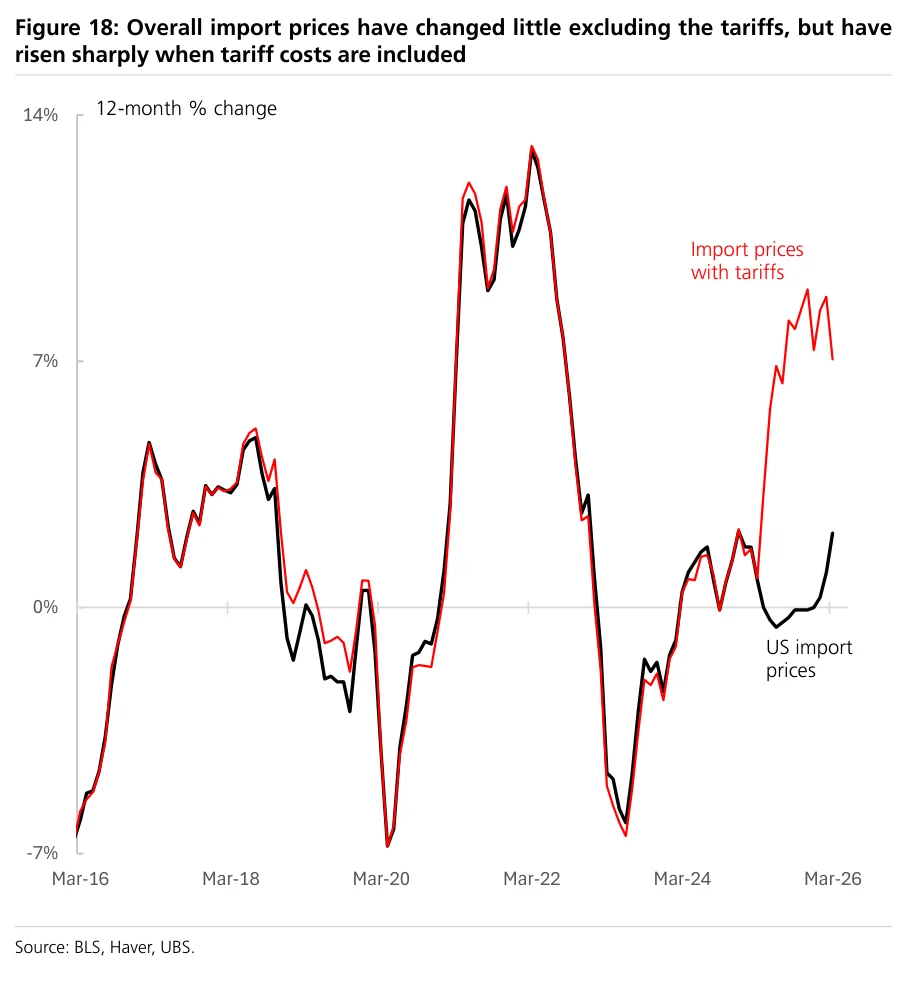
Figure 19:Figure 19:奥多比数字价格指数12个月涨幅4月小幅降至2.75%,仍属于2020年12月至2022年3月通胀飙升期之外的最大涨幅之一。
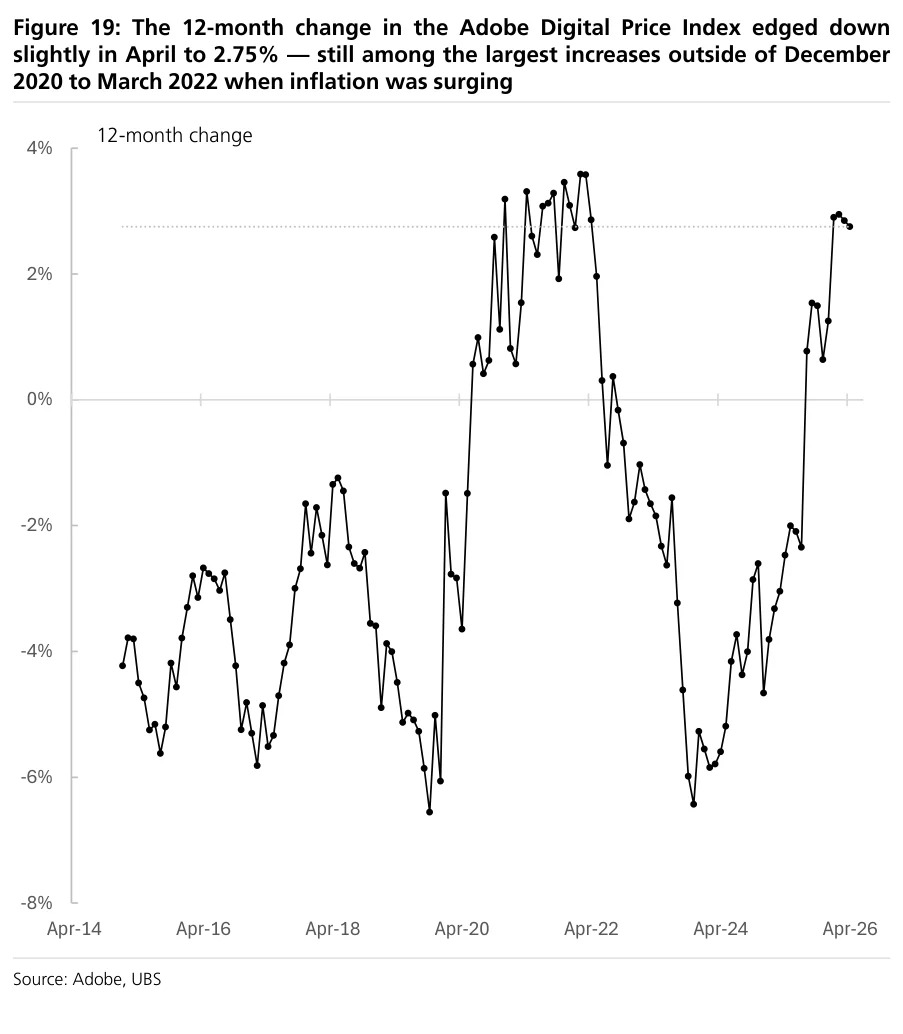
Figure 20:Figure 20:奥多比DPI在4月的月度涨幅略弱于去年和2021年,但高于该序列开始以来其他10个4月涨幅。
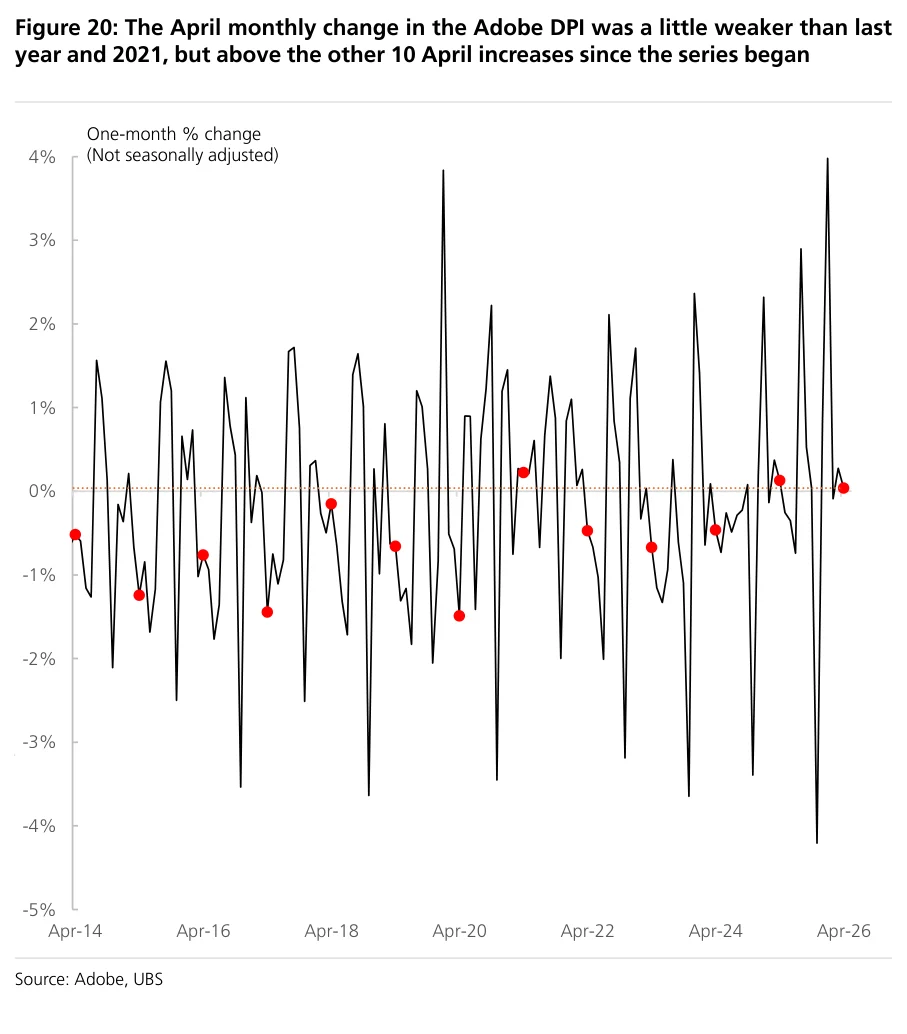
Figure 21:Figure 21:哈佛定价实验室在线价格显示,国产商品年初以来涨幅介于去年和前年之间。
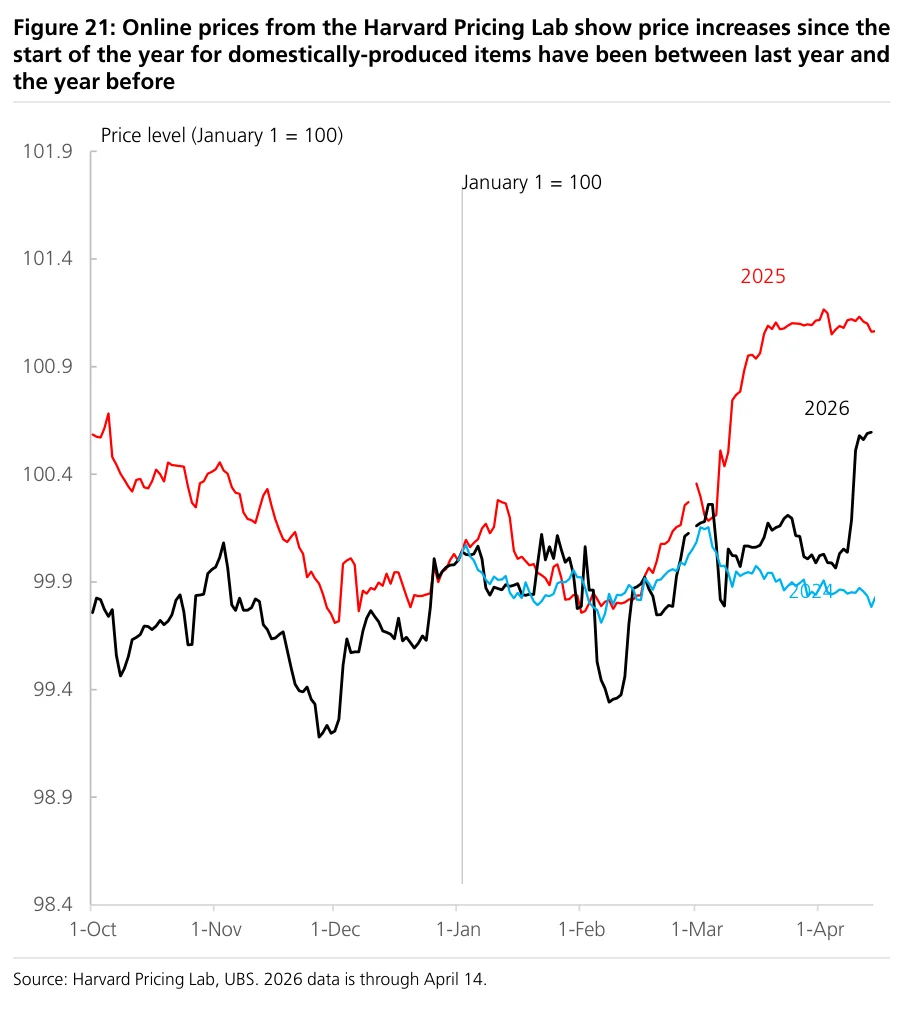
Figure 22:Figure 22:进口商品在线价格涨幅也介于去年和2024年之间。

Figure 23:Figure 23:杂货店、药店和便利店所售非食品商品最近4周价格变化温和。
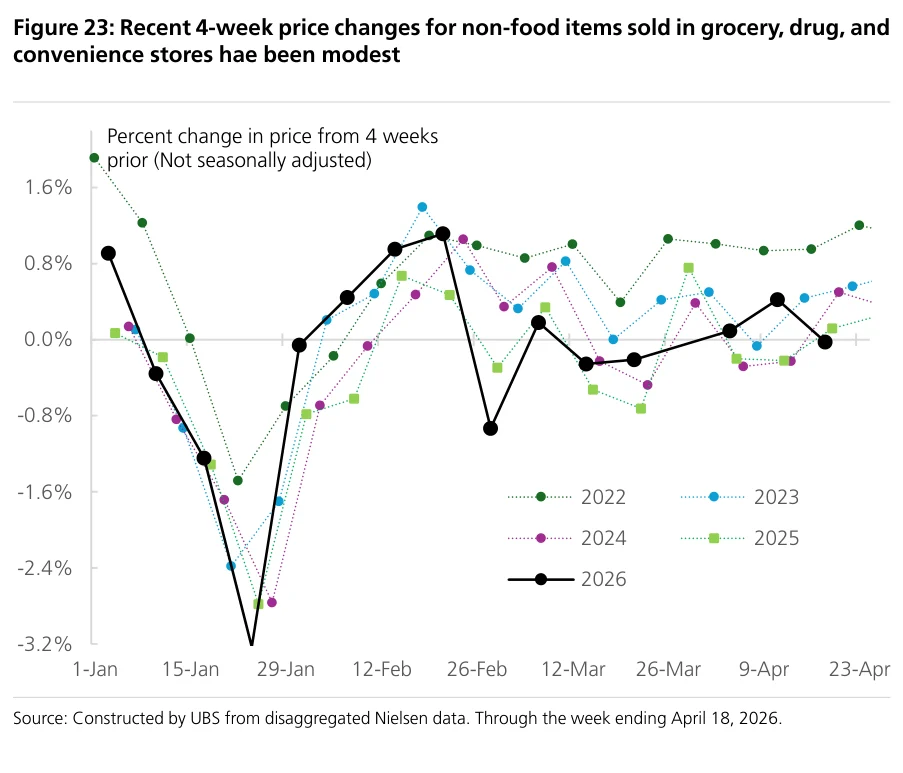
Figure 24:Figure 24:但尼尔森样本中非食品商品52周价格涨幅自“解放日”以来持续上行,仍远低于疫情时期节奏。

Figure 25:Figure 25:国际货运运输成本。

Figure 26:Figure 26:供应商交货时间。

Figure 27:Figure 27:CPI新车价格预计本月基本不变。

Figure 28:Figure 28:杰迪鲍尔新车成交价月度波动较大,但12个月涨幅为正且接近过去半年水平。
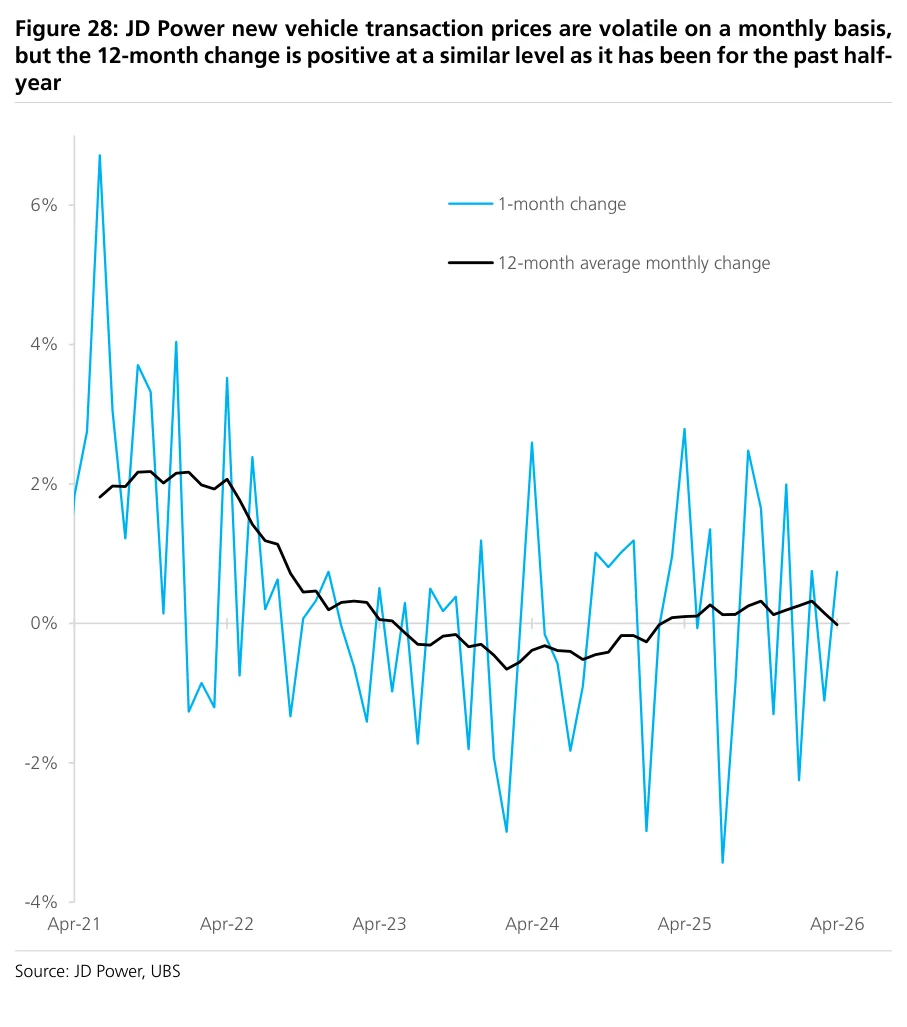
Figure 29:Figure 29:美国汽车产量略低于疫情前水平。

Figure 30:Figure 30:加入关税后汽车进口价格上涨10%。

Figure 31:Figure 31:美国汽车库存仍比2017年至2019年水平低100万辆。

Figure 32:Figure 32:汽车零售商利润率仍高于疫情前,且近期略有回升。
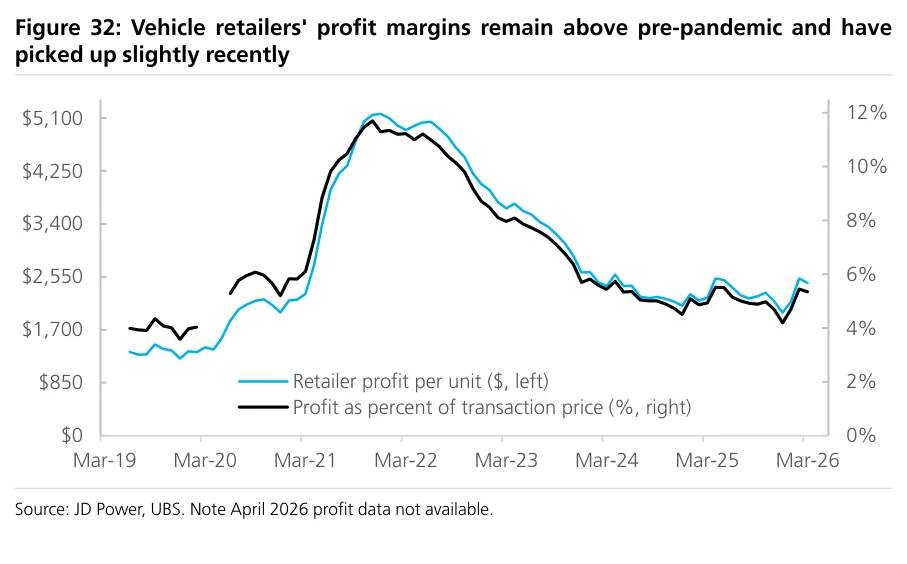
Figure 33:Figure 33:二手车价格预计未来几个月下跌。
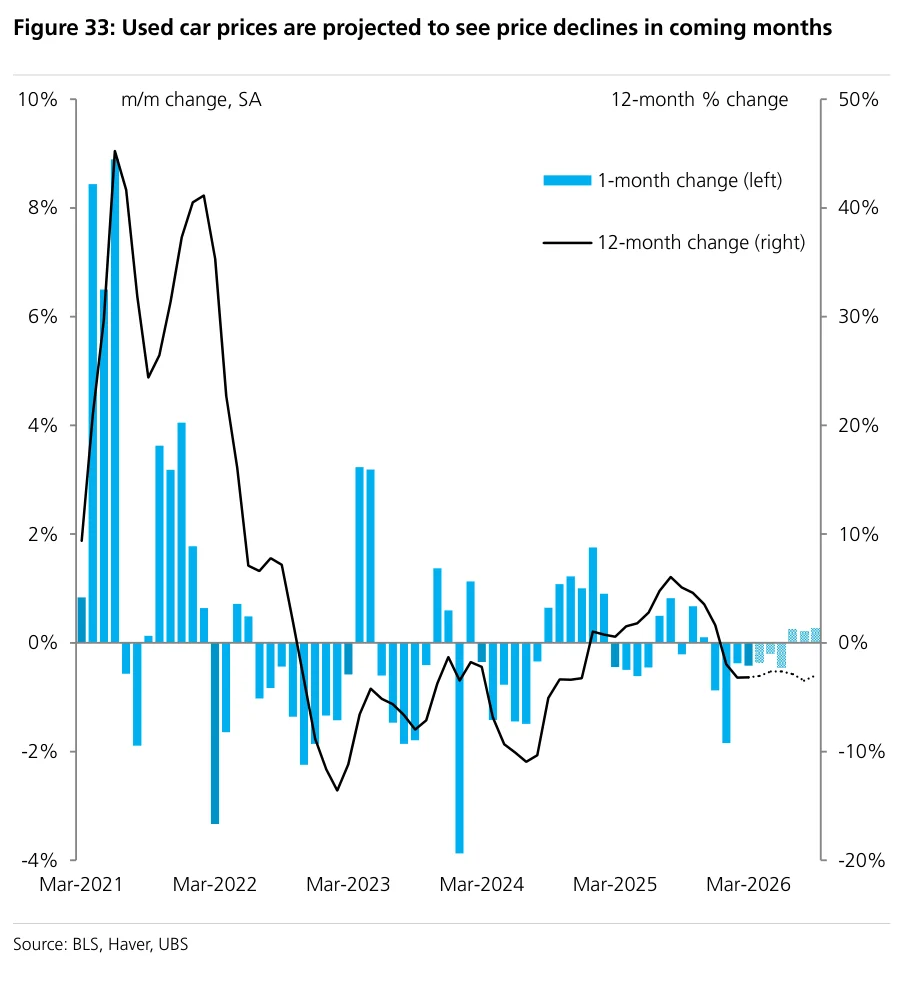
Figure 34:Figure 34:杰迪鲍尔二手车指南数据显示,1月和2月未季调价格变化为负。

Figure 35:Figure 35:二手车批发价格月度变化。
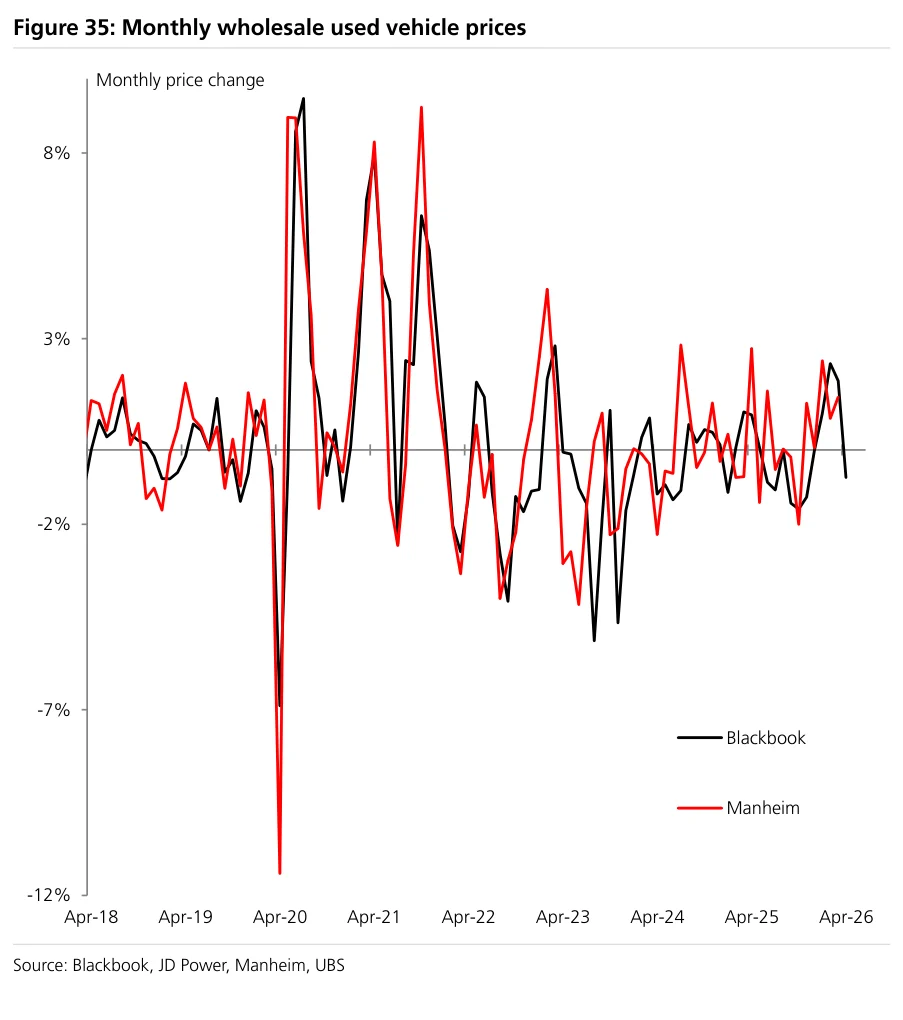
Figure 36:Figure 36:二手车批发价格周度变化。
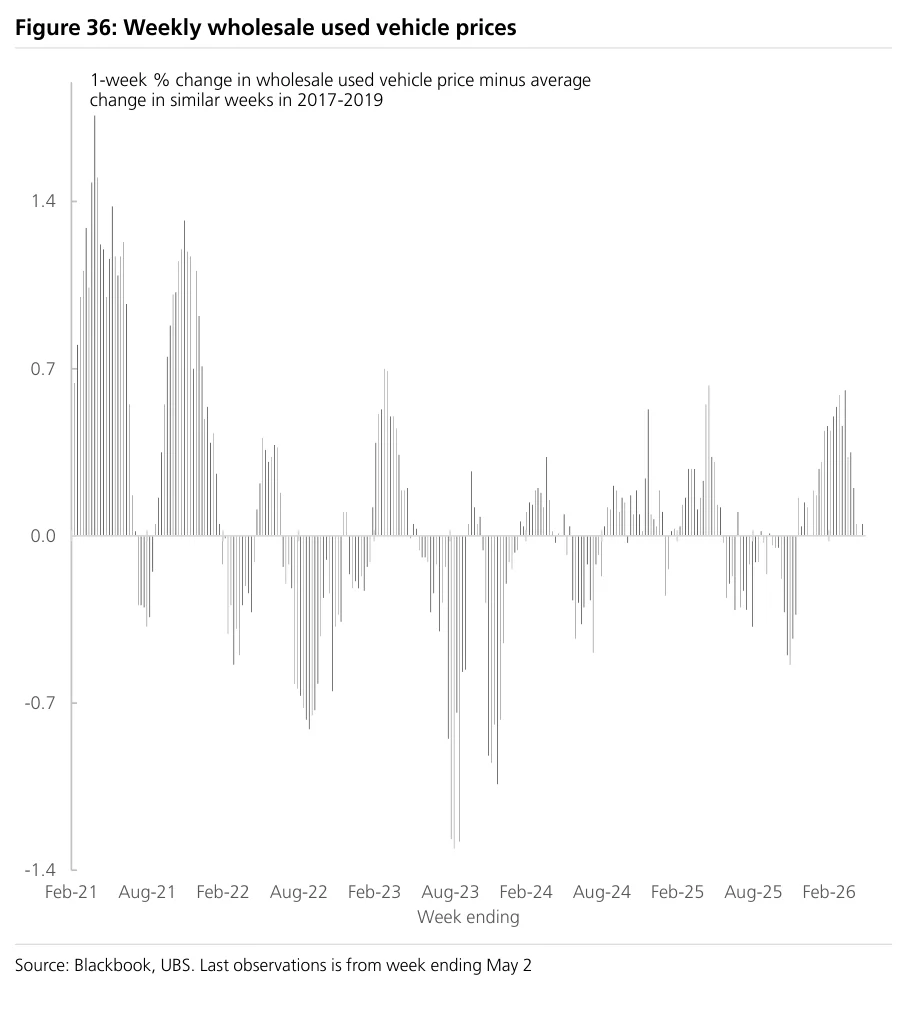
Figure 37:Figure 37:CPI业主等价租金。

Figure 38:Figure 38:各OER样本组12个月租金变化。

Figure 40:Figure 40:新租户租金12个月涨幅估计值大致接近疫情第一年低点。

Figure 41:Figure 41:剔除住房租金的CPI核心服务。

Figure 42:Figure 42:剔除住房租金的PCE核心服务价格即超级核心。

Figure 43:Figure 43:消费服务产出价格扩散指数仍明显高于关税上调开始前一年和疫情前几年水平。
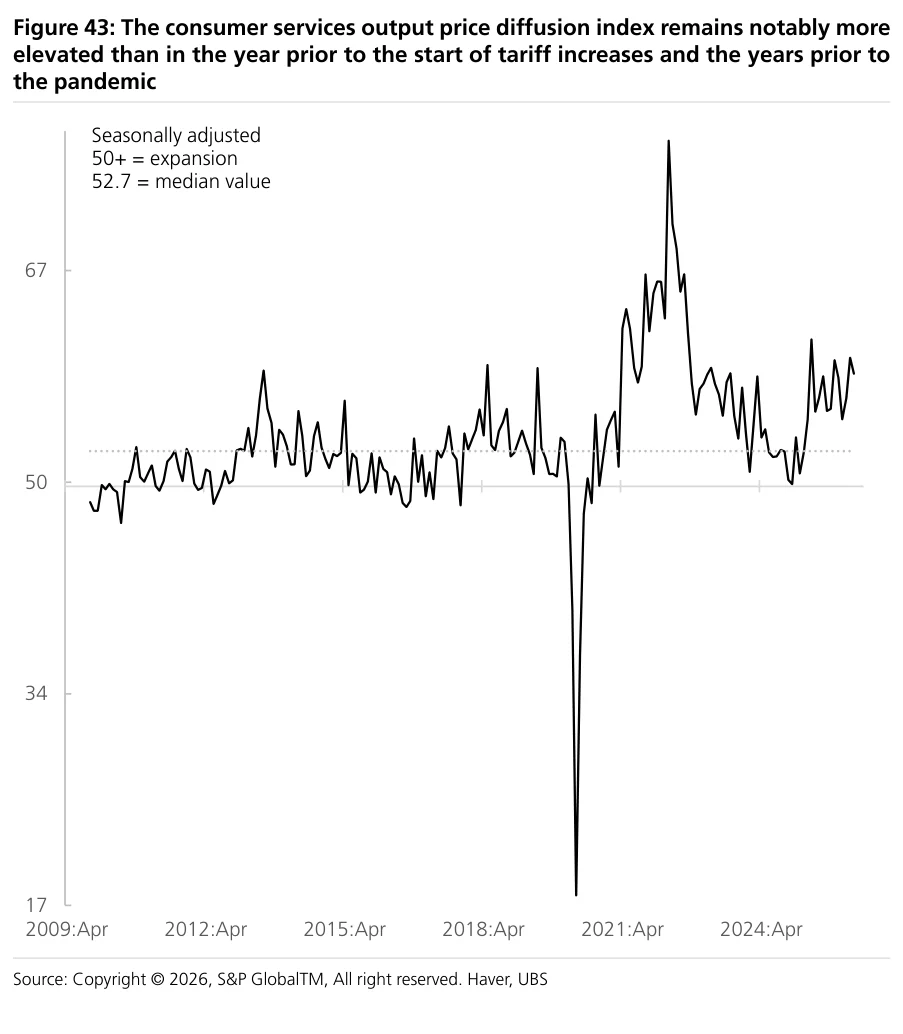
Figure 44:Figure 44:服务业小时工资通胀正在放缓,但非租金服务价格涨幅放缓更多。
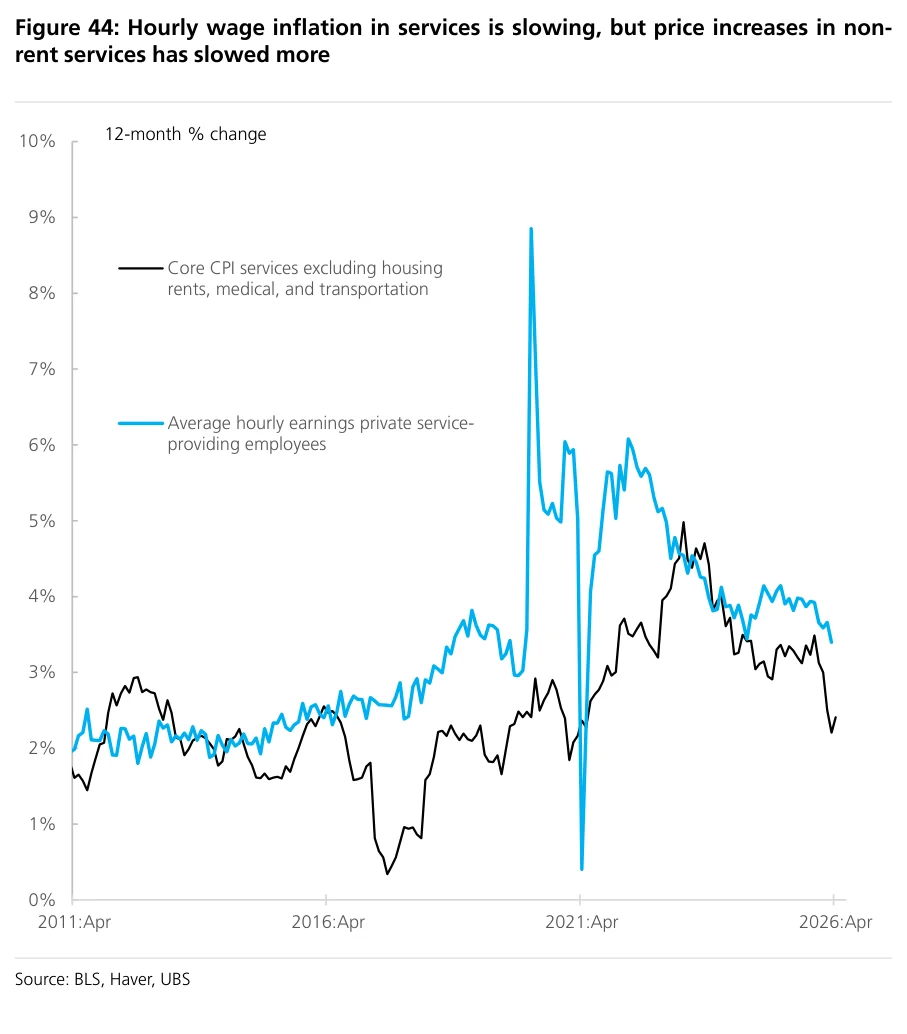
Figure 45:Figure 45:CPI医疗服务2月涨幅较强,但3月没有上涨。

Figure 46:Figure 46:PCE医疗护理价格远低于CPI类别的波动性。

Figure 47:Figure 47:CPI医疗保险。
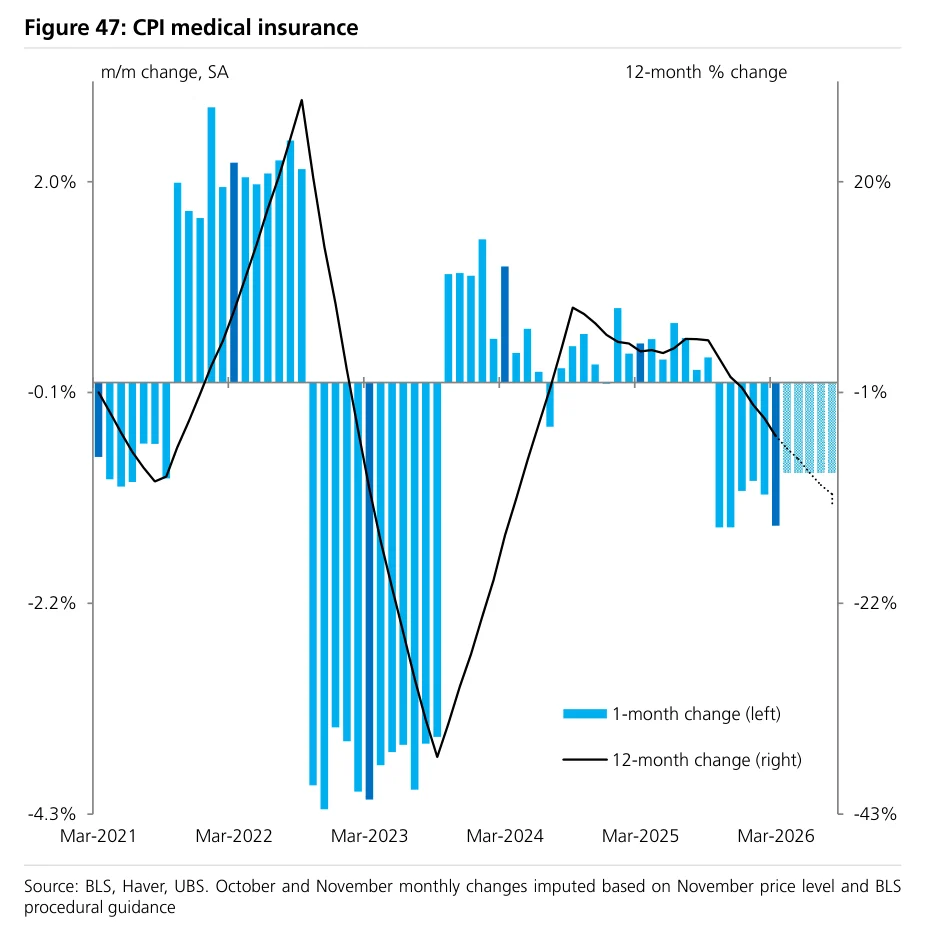
Figure 48:Figure 48:CPI机票价格。

Figure 49:Figure 49:CPI非机票交通服务。
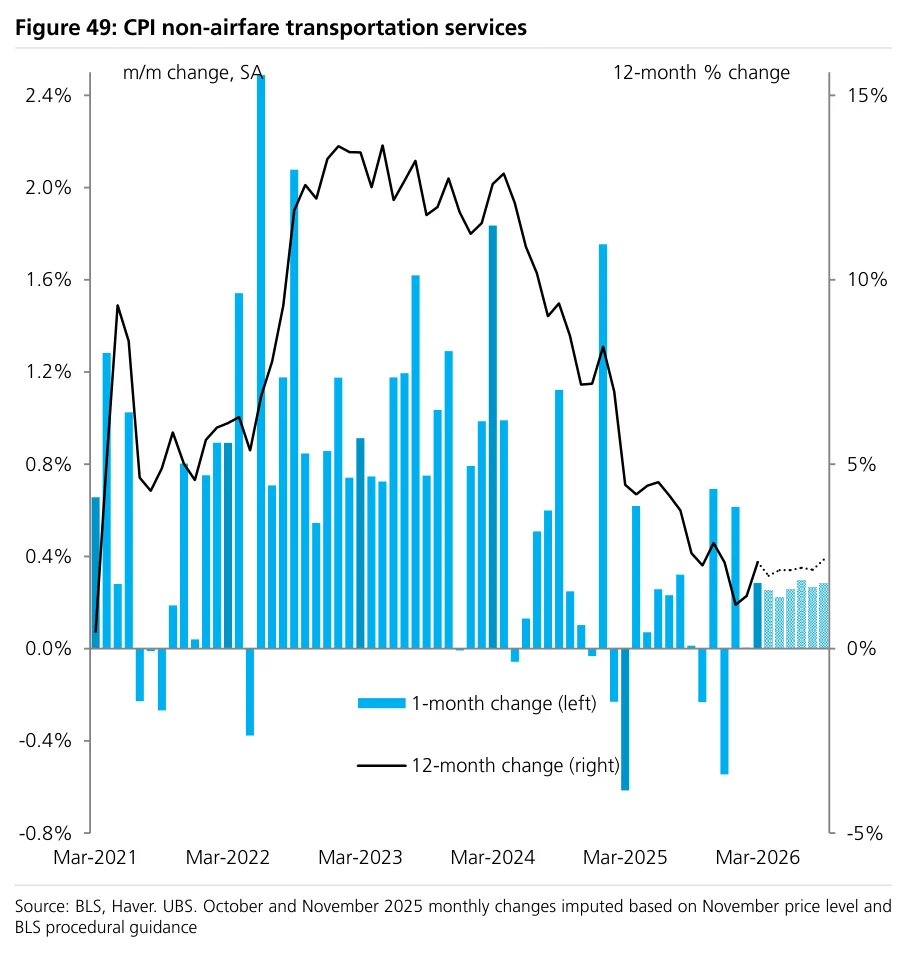
Figure 50:Figure 50:CPI外出住宿。
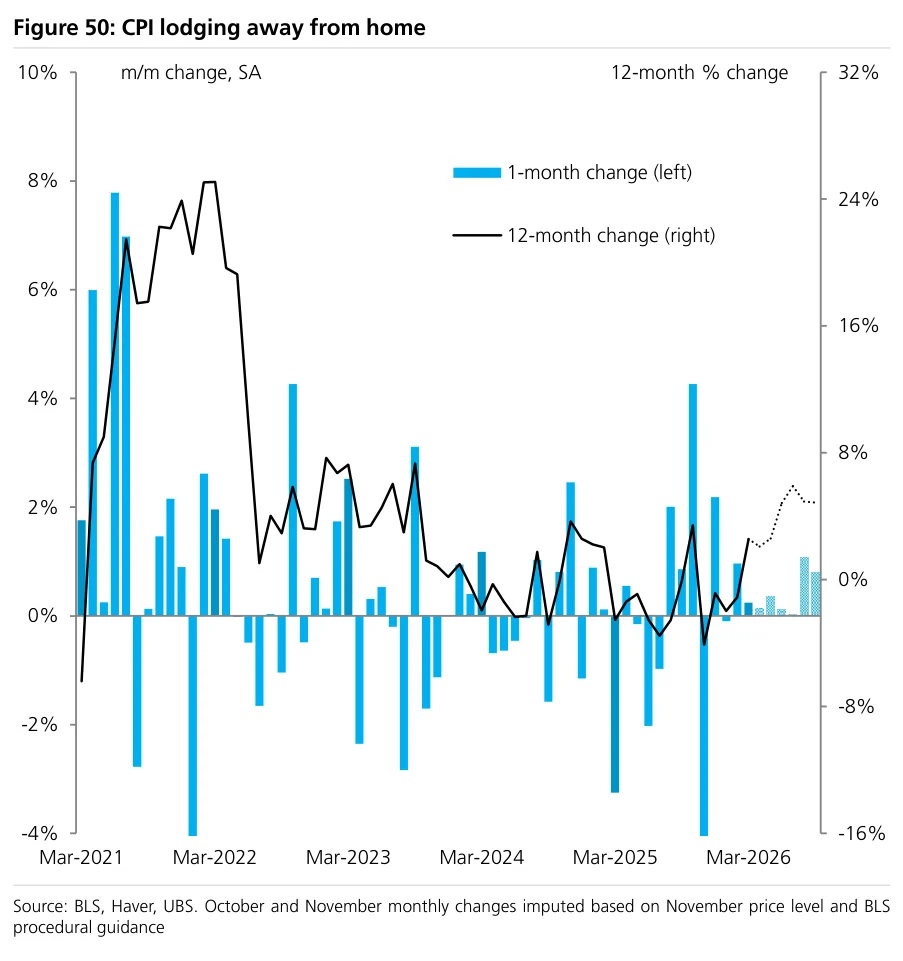
Figure 51:Figure 51:剔除住房、医疗和交通的CPI核心服务。

Figure 52:Figure 52:总体和核心CPI通胀。
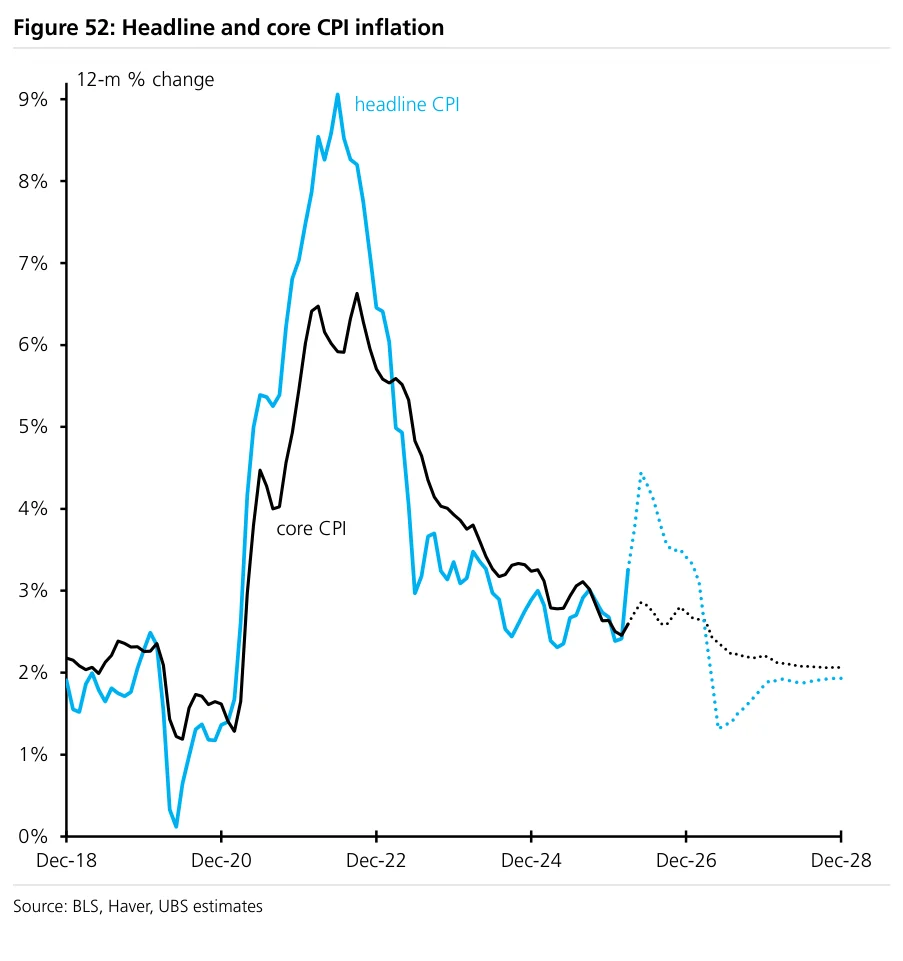
Figure 53:Figure 53:总体和核心PCE价格通胀。

Figure 54:Figure 54:布伦特原油价格已飙升,但期货显示大部分涨幅应是暂时的。
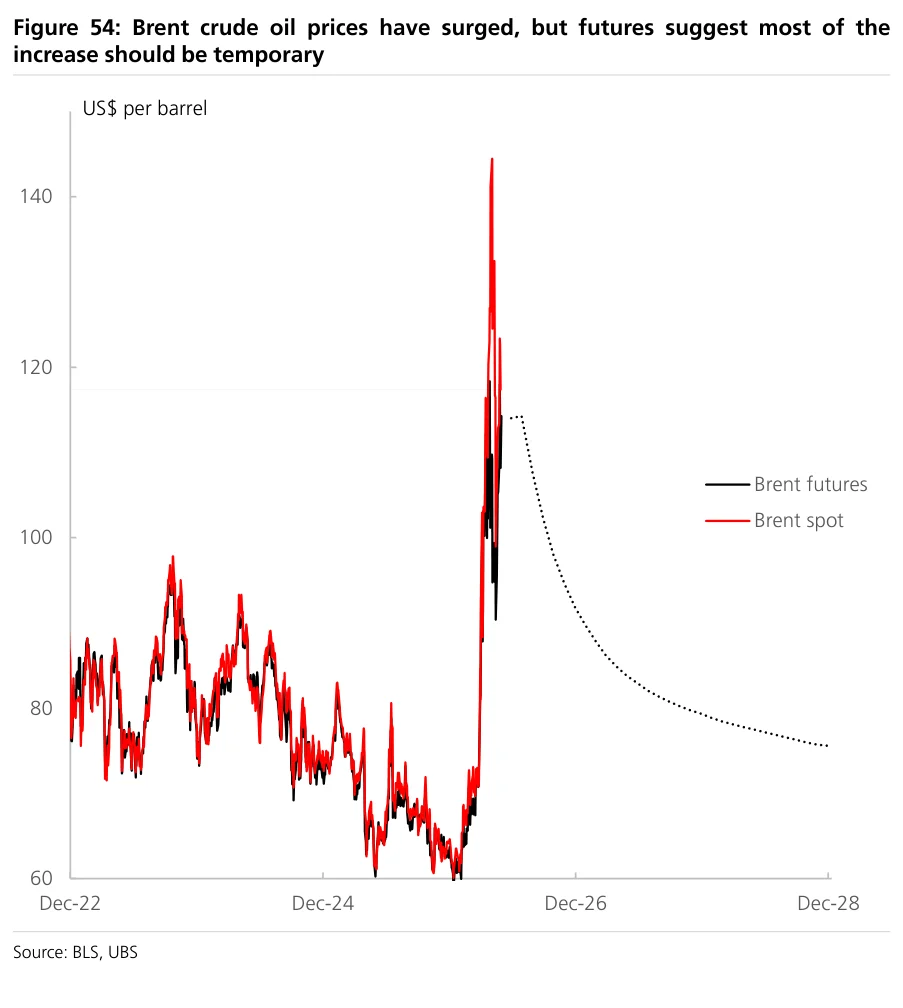
Figure 55:Figure 55:CPI使用的实际价格报价数量大幅下降,真实信息不足将使CPI月度变化更加波动。

Figure 56:Figure 56:总体CPI通胀预测与初值发布对比。
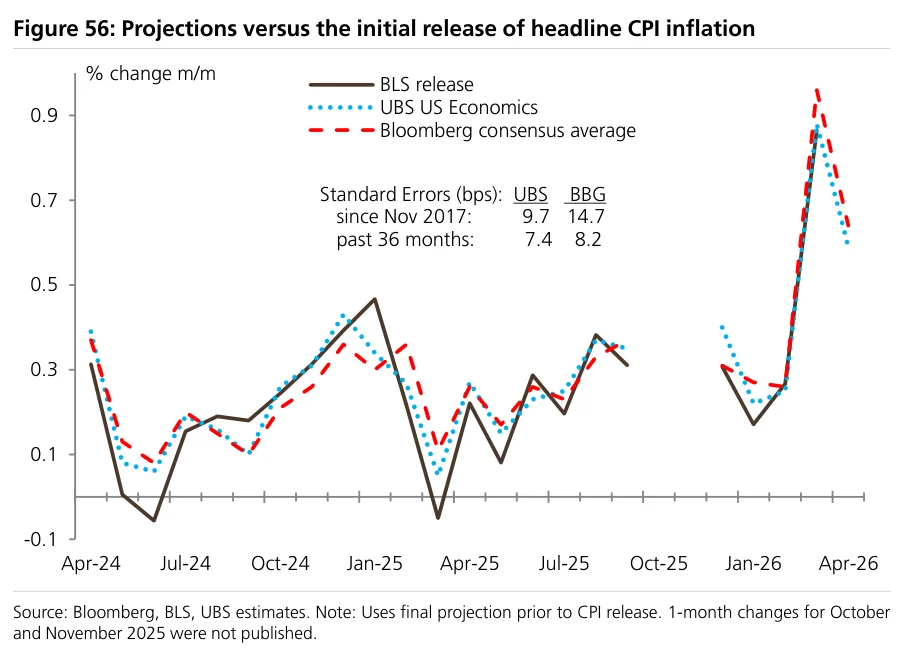
Figure 57:Figure 57:核心CPI通胀预测与初值发布对比。
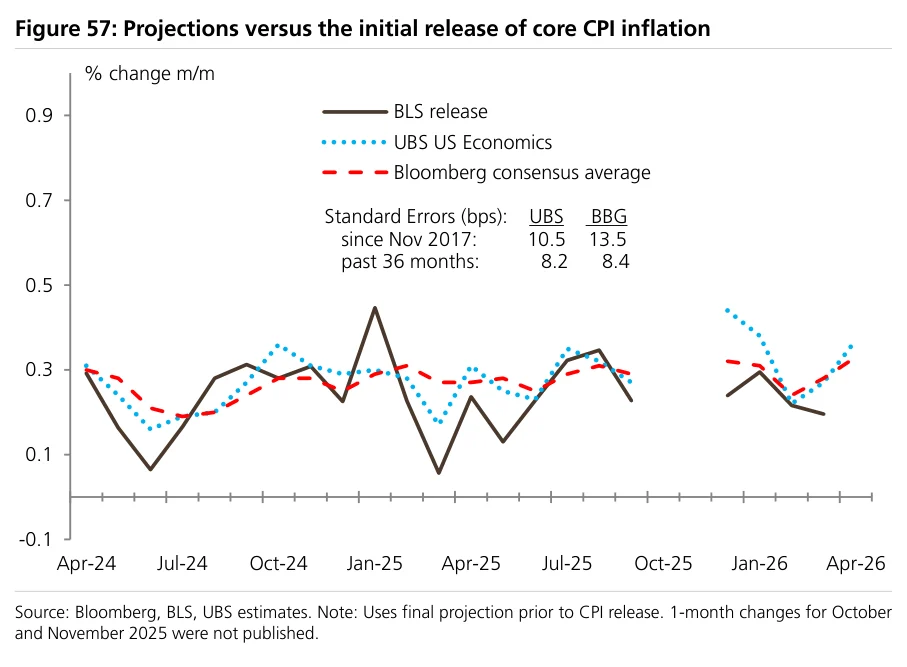
Figure 58:Figure 58:美国通胀预测至2026年。
