高盛 高盛可再生能源晴雨表:新需求增长点逐步浮现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,欧洲电力消费拐点(同比增2%-3%)、电气化提速(如电动车销量+50%)以及数据中心建设加速,正推动电力需求强劲增长。 凭借更低的平准化度电成本(LCOE)与更快的交付速度,可再生能源在承接增量需求中脱颖而出,德国、英国、意大利的能源安全诉求及西班牙、芬兰的数据中心扩张进一步强化了需求支撑。 3Q2026公布的陆上风电订单中,Vestas录得2.8 GW,Nordex录得1.5 GW,Nordex滚动12个月订单更有望突破11 GW(较三年前增长约60%)。 整机制造商坚守“价值优于销量”策略支撑平均售价与利润率复苏,高盛预计3Q26财报季将体现利润率持续提升,Vestas与Nordex有望上调全财年指引。 高盛维持对Vestas、Nordex和Siemens Energy的买入评级,看好Siemens Energy至FY2030超过60%的盈利增幅及逾250亿欧元股东回报潜力。
主要观点
- 欧洲电力消费出现拐点,电气化与数据中心驱动可再生能源需求强劲扩张
- 科技巨头清洁基荷电力需求强烈,芬兰数据中心协议体现显著溢价
- 德国陆上风电需求强劲,Nordex与Vestas过去12个月订单大幅放量
- 英国海风目标缺口收窄至约5GW,AR8竞拍需提供不足4GW即可达成下限
- 意大利推出230亿欧元国家援助计划,其中16.5 GW专门分配给陆上风电
- 欧洲已中标但尚未下单的海上风电容量达约36 GW,德国占比达40%
- 3Q2026已公布陆上风电订单呈现韧性,美国与欧洲核心地区活动回暖
- 整机商积压订单保持健康,Vestas与Siemens Energy海上风电在手订单约达280亿欧元
- 行业坚持“价值优于销量”策略,滚动12个月平均售价较2021年提升26%-29%
- 整机商执行力良好驱动3Q利润率改善,预计Vestas与Nordex将收窄全财年利润率指引
- Siemens Energy当前估值仅约6倍2030E EV/EBITDA,大幅折价于GE Vernova
- 德国EEG草案释放利好,新增12 GW陆上风电招标以确保达成2030年115 GW目标
论述逻辑
- 欧洲电力消费复苏、电气化推进与数据中心扩张加速,共同推动清洁基荷电力需求放量
- 由于风电等可再生能源具备更低LCOE和更快交付优势,获得德国、英国、意大利等国产业政策与中长期拍卖配额明确支持
- 政策与项目招标转化为庞大订单池(欧洲约36 GW海上风电待下单),主机厂凭借高积压订单与“价值优于销量”定价权推升ASP
- 固定成本摊薄与供应链成本平稳释放经营杠杆,驱动整机商3Q及全财年利润率扩张与估值修复
关键展望
- 财报季催化窗口开启:Nordex于10月30日披露3Q26业绩,Siemens Energy与Vestas于11月11日分别公布FY26及3Q26业绩与中期指引
- 全财年指引调整预测:预计Vestas将息税前利润率指引收窄至8%至9%,Nordex将EBITDA利润率指引收窄至10%至11%
- Siemens Energy资本配置展望:FY26-28期间约280亿欧元资金中,计划将三分之一用于股东回报(包括股息和最高60亿欧元股票回购),至2030年股东回报规模有望超250亿欧元
- 核心下行风险:特定陆上风电机型质量问题、市场竞争加剧与价格压力、成本节减不达预期、宏观经济疲弱以及外汇与原材料逆风
推荐标的
- Siemens Energy (ENR1n.DE):维持买入评级(确信买入名单),12个月目标价212欧元。估值基于分部加总(SOTP),天然气与电力业务对应CY27E EV/EBITA为21.5倍,Siemens Gamesa基于7.4%税后WACC贴现;看好数据中心需求与电网资本开支拉动中期增长及显著估值折价修复
- Nordex (NDXG.DE):维持买入评级,12个月目标价上调至52.8欧元(前值52.6欧元)。估值基于DCF模型(中远期税后WACC为8.1%);看好产品定价改善与美德订单放量支撑利润率修复及现金回报
- Vestas Wind Systems A/S (VWS.CO):维持买入评级,最新目标价263.00丹麦克朗(2026年10月1日收盘价196.15丹麦克朗);受益于陆上与海上订单放量及固定成本摊薄带来的利润率扩张
- GE Vernova:报告覆盖标的(由Joe Richie覆盖),当前估值约为21倍2028E EV/EBITDA,3Q26公布单一96 MW陆上订单
关键图表
图1. Fortum 22年期PPA隐含每兆瓦时32欧元溢价

图2. 陆上风电存在重大机遇

图3. 德国2027-2030年装机量达8-9GW

图4. 西班牙总装机容量主要来自

图5. 风电订单储备总额(十亿欧元)123-226
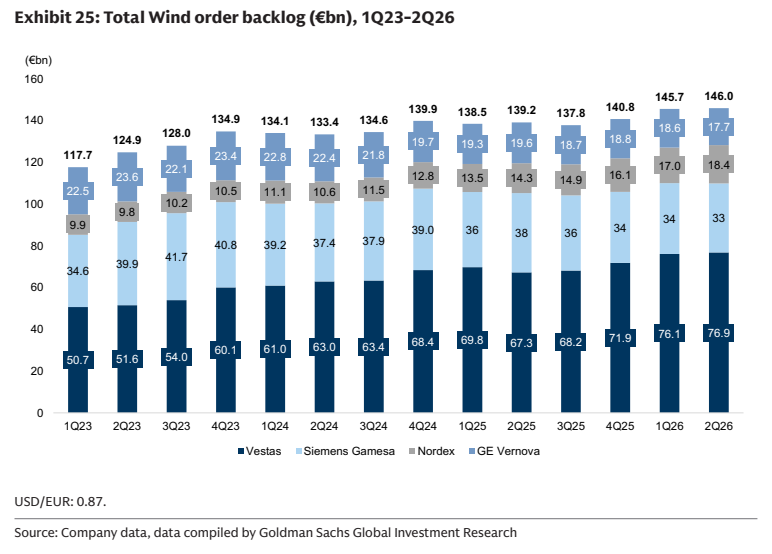
图6. Vestas和Nordex的2026财年业绩指引

图7. Vestas资本回报策略:股息与回购
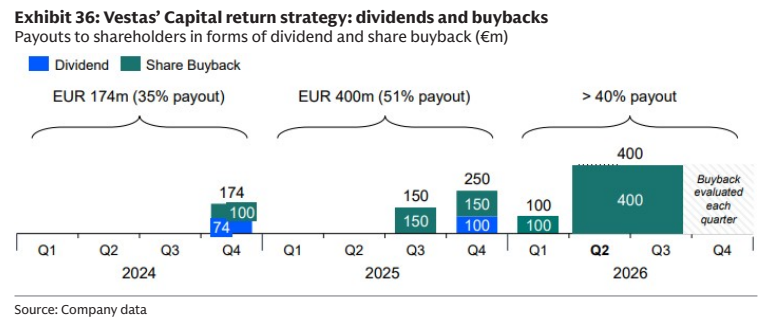
图8. 西门子能源最新展望

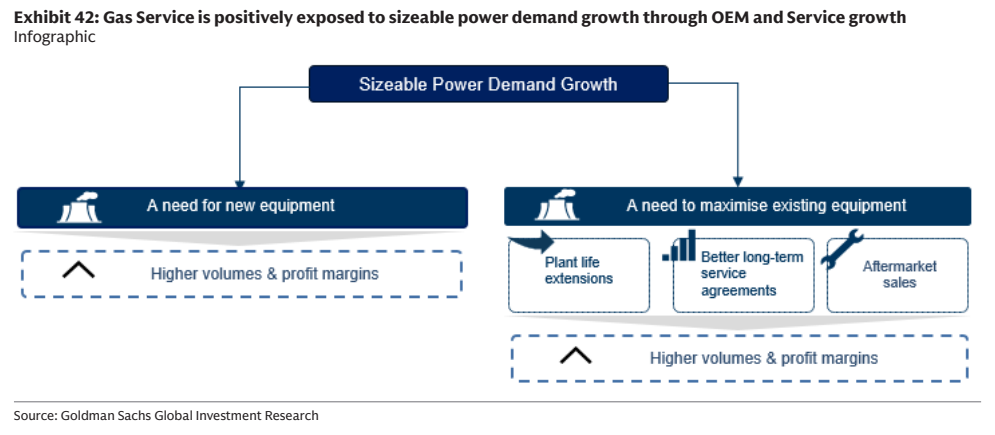
图9. 燃气服务通过OEM及服务业务增长受益于可观的电力需求增长