摩根士丹利 欧洲钢铁生产数据:8月 中国拖累:欧洲复苏停滞
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2026年8月全球及欧洲钢铁生产数据,指出全球钢铁产量同比下降1%,主要受中国产量同比下降4%拖累。 欧洲钢铁产量同比下降0.9%,年初至今下降0.7%,显示复苏进程不均衡。 尽管需求疲软,但欧盟进口限制和碳边境调节机制(CBAM)正推动区域内定价走强,HRC报价测试800欧元/吨。 摩根士丹利维持对欧洲碳钢行业“中性”评级,并看好ArcelorMittal、Salzgitter和SSAB的利润修复潜力。
主要观点
- 8月全球粗钢产量同比下降1%,中国产量同比下降4%是主要拖累因素。
- 欧洲钢铁复苏进程不均衡,8月EU27+UK粗钢产量同比下降0.9%。
- 欧洲HRC报价上涨至800欧元/吨,且价差扩大至437美元/吨。
- CBAM及进口限制措施预计将创造10-15mt的结构性供应缺口。
- 德国钢铁产量表现相对较好,8月同比上升2%,年初至今上升6%。
- 欧洲钢铁需求中,建筑业占比37%,汽车业占比20%。
论述逻辑
- 全球钢铁产量下滑(中国拖累) -> 欧洲复苏不均衡(部分国家如法国疲软) -> 政策支持(CBAM/进口配额) -> 区域内定价走强与价差扩大 -> 利润池向本土钢厂转移 -> 推荐具备资产整合与灵活性优势的欧洲碳钢企业。
关键展望
- 预计CBAM和更严格的保障措施将支撑欧洲本土钢厂的利用率。
- 欧洲钢铁利润池正向本土钢厂转移,支持EBITDA/t的重估。
推荐标的
- ArcelorMittal (MT.AS/MT.N): 评级 Overweight
- Salzgitter AG (SZGG.DE): 评级 Overweight
- SSAB AB (SSABa.ST): 评级 Overweight
关键图表
图1. 全球钢铁生产摘要
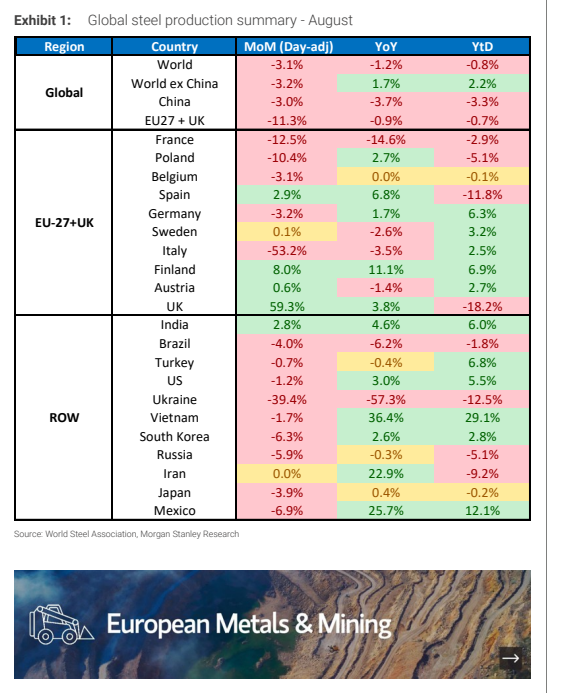
图2. 欧盟27国及英国的产能利用率远低于历史平均水平
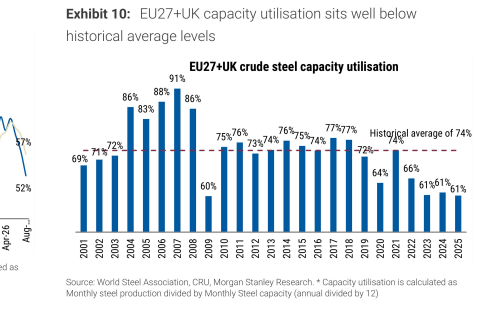
图3. 建筑和汽车行业占欧洲钢铁需求的50%以上
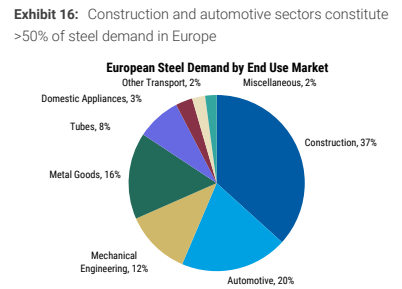
图4. 法国住房许可与开工量
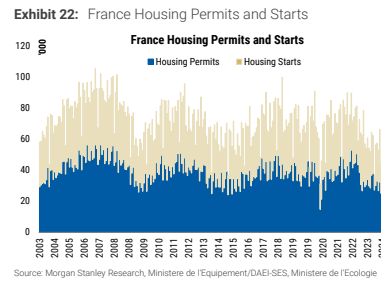
图5. 美国工业生产
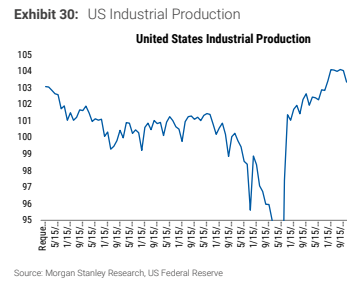
图6. 建筑与基础设施行业占中国钢铁需求的约63%
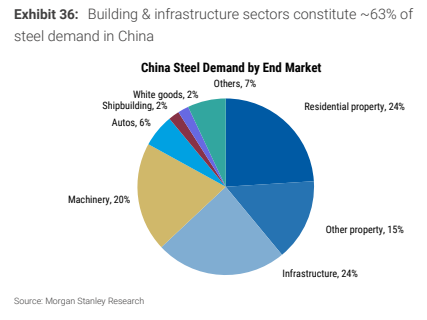
图7. 土耳其工业生产
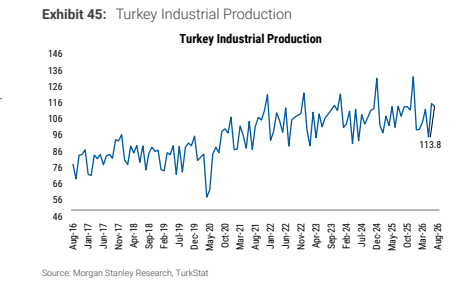
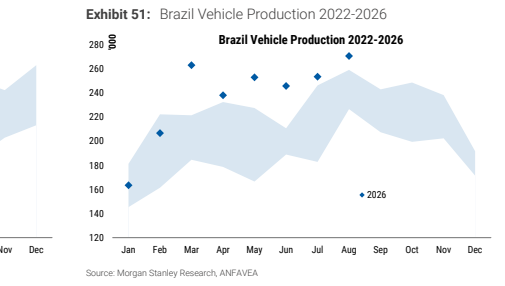
图8. 巴西汽车产量 2022-2026