广发证券 纺织服装与轻工行业数据月报9.1 10.09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告回顾了2026年9月1日至10月9日期间纺织服装与轻工制造行业的市场表现及核心数据。 期间上证指数下跌3.50%,纺织服饰(SW)下跌2.33%,轻工制造(SW)下跌1.44%。 纺织制造板块建议关注三季报业绩超预期标的及辅料龙头,服装家纺板块看好高端休闲与户外龙头。 轻工方面,出口链龙头具备进攻性,内需消费关注低估值标的。 行业数据方面,棉纺织纱产量累计同比+0.7%,美国服装服饰店零售额同比+4.5%,奢侈品中国区销售表现分化。
主要观点
- 纺织服饰行业行情表现弱于大盘,排名第11位。
- 轻工制造行业行情表现优于纺织服饰,排名第9位。
- 规模以上棉纺织企业产量保持增长。
- 美国服装零售额同比正增长,库存销售比为2.11。
- 奢侈品集团中国区销售表现分化,LVMH与Ralph Lauren增长显著。
- 30大中城市商品房成交面积同比下降。
- 越南纺织品及鞋类出口保持增长。
论述逻辑
- 行业数据跟踪 -> 市场景气度判断 -> 投资策略建议
关键展望
- 纺织制造板块关注三季报业绩超预期标的。
- 轻工出口链具备进攻性,内需消费关注低估值龙头。
推荐标的
- 纺织制造:百隆东方、富春染织、新澳股份、台华新材、孚日股份、伟星股份、浔兴股份、晶苑国际。
- 服装家纺:比音勒芬、报喜鸟、三夫户外、罗莱生活。
关键图表
图1. 本期纺织服装行业 A 股涨跌幅靠后标的
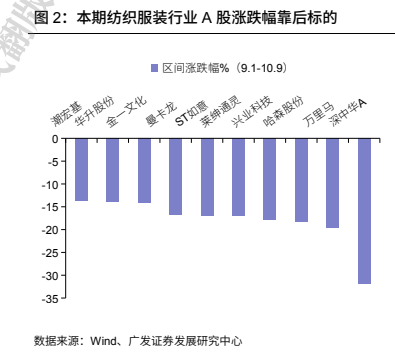
图2. 纺服转债表现及可转债指数表现(单位:元)
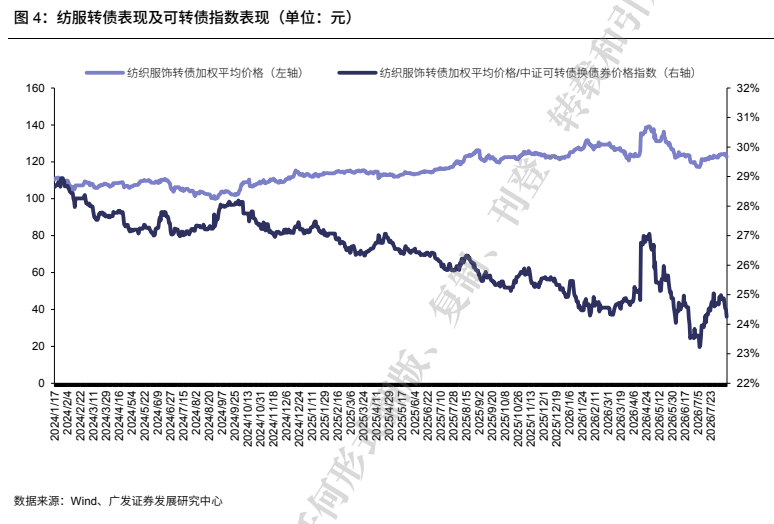
图3. 各国纺织服装产品金额占欧盟市场份额(2013-2026.7)
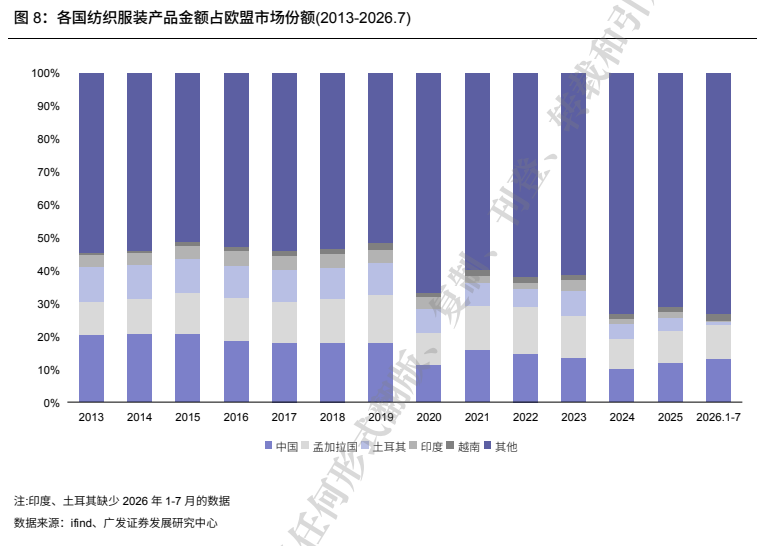
图4. 历年越南鞋类出口金额情况(亿美元) 人
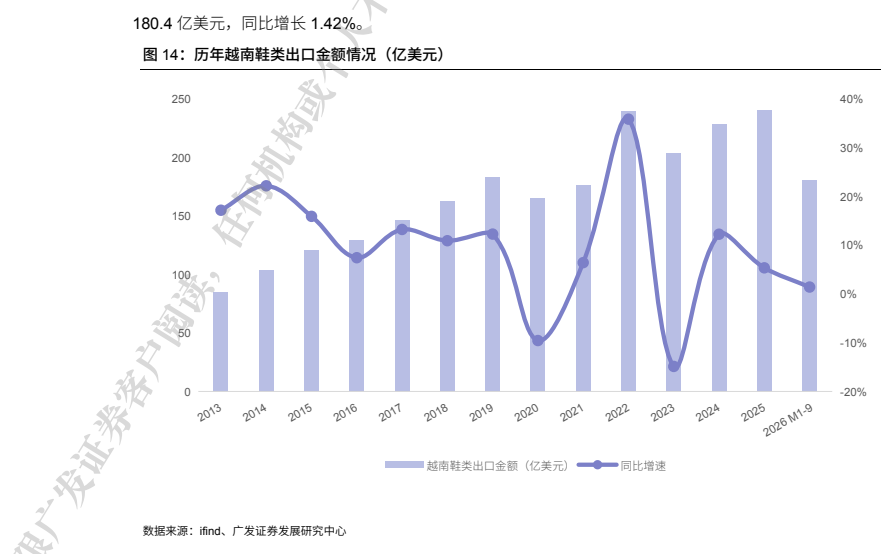
图5. 30 大中城市商品房成交面积 、
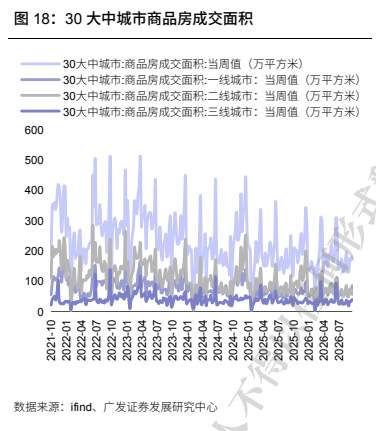
图6. 二线 7 城二手房成交面积月度同比增速(%)
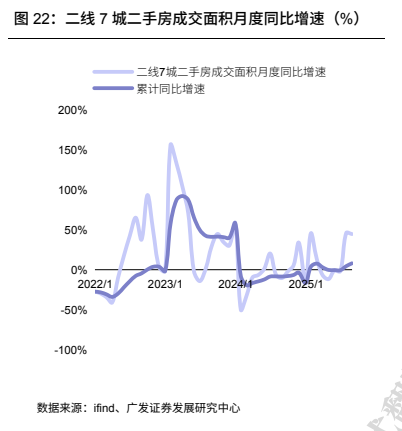
图7. 美元兑人民币汇率
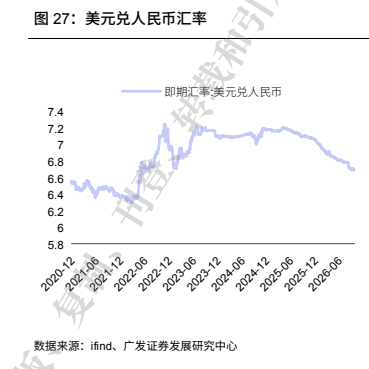
图8. 双胶纸价格走势
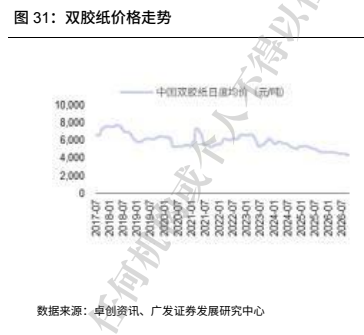
图9. 瓦楞纸价格走势
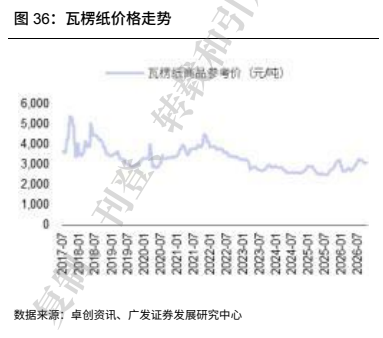
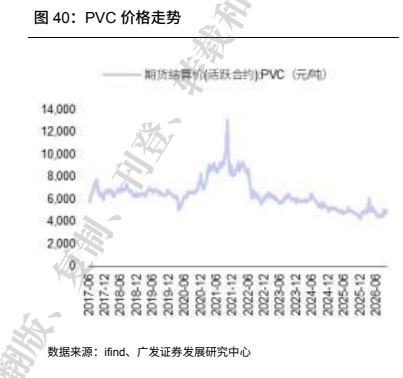
图10. PVC 价格走势