华源证券 四川双马(000935)股权投资与医药主业协同发展,PE业绩兑现或在即
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华源证券于2026年9月28日首次覆盖四川双马并给予买入评级,2026年9月24日收盘价19.99元对应2026-2028年PE分别为33.07/23.24/17.83倍。 公司形成生物医药、建材与私募股权投资双轮驱动格局,实控人林栋梁曾为IDG资本合伙人(持股21.67%),董事长谢建平曾任IDG资本董事总经理,管理层背景有望赋能投资与主业协同。 投资端,在管基金和谐锦弘、和谐锦豫已进入退出期,截至2025年年底两只基金共产生投资收益15.14亿元、已确认超额业绩报酬1.33亿元,若存续期届满时投资组合按2025年12月31日公允价值退出,公司预计还将取得10.19亿元Carry;2026年上半年A股IPO募资1005亿元(同比+87%)、港股募资2099亿港元(同比+92%),沐曦集成电路、剂泰科技、群核科技已上市,奕斯伟计算2026.9已通过港交所上市聆讯,退出通道持续打开。 医药端,公司以总计15.96亿元收购健元医药92.1745%股权切入多肽原料药,现有年产能已突破4吨,2026H2新产能投产后总产能预计提升至10吨/年,CDMO新增订单预计自2026H2起逐步交付带来业绩增量;参投基金收购的NMPA、FDA双认证CGT CDMO企业无锡生基已累计服务150余家海内外药企、30余项临床项目。 预计2026-2028年归母净利润分别为4.61/6.57/8.56亿元,同比+54.72%/+42.33%/+30.34%。 风险包括GLP-1赛道竞争加剧、宏观经济及行业周期波动、政策变化以及投资项目公允价值变动。
主要观点
- 公司业务涵盖生物医药研发生产、建材生产制造和私募股权投资基金管理三大板块,实控人林栋梁曾在IDG资本任合伙人(持股21.67%),董事长谢建平曾任IDG资本董事总经理,管理层IDG背景有望赋能投资与主业协同发展。
- 2023-2025年公司营收12.19/10.75/12.06亿元(同比-0.02%/-11.87%/+12.19%),扣非归母净利润9.39/0.61/3.42亿元(同比+53.65%/-93.55%/+464.24%);2025年医药生物板块营收2.80亿元、毛利率28.57%,占总营收比重从2024年的2.65%提升至23.24%。
- 私募股权投资基金管理板块2023-2025年收入4.66/4.52/3.80亿元,毛利率维持99.94%/100.00%/99.58%高位;2025年和谐锦弘/和谐锦豫/和谐绿色产业基金分别带来管理费用128.13/49.95/198.11百万元,和谐锦豫存续期届满后终止收取管理费。
- 截至2025年年底,公司从和谐锦弘、和谐锦豫两只基金共产生投资收益15.14亿元、已确认超额业绩报酬1.33亿元;若存续期届满时投资组合全部按2025年12月31日公允价值退出,公司预计还将取得10.19亿元Carry(尚未确认,受公允价值波动、退出时点、退出价格及基金分配条件等因素影响)。
- 参投基金投资项目储备丰富:沐曦集成电路、剂泰科技、群核科技已上市,奕斯伟计算2026.9已通过港交所上市聆讯,强脑科技2026.1港交所递表,鞍石生物科技科创板IPO已问询,银河通用机器人IPO筹备中,另有DeepSeek、月之暗面、脑虎科技等项目。
- IPO市场持续回暖为基金打开退出通道:2026年上半年A股募资总额1005亿元(同比+87%)、IPO数量79家(同比+30%);港股募资总额2099亿港元(同比+92%)、IPO数量85家(同比+102%);截至2026年6月26日A+H股上市申请数量达116家。
- 多肽市场空间广阔:全球多肽药物市场从2020年628亿美元增至2024年1,096亿美元,2035年预计增至2,885亿美元(2030-2035年CAGR 5.8%);中国多肽原料药市场由2016年34亿元增至2021年76亿元(CAGR 17.45%),2030年预计达653亿元(9年CAGR 26.95%)。
- 公司2024年10月公告以总计15.96亿元收购健元医药92.1745%股权,国内已完成5个品种原料药登记备案(缩宫素、门冬氨酸帕瑞肽、醋酸亮丙瑞林已获批NMPA),美国完成缩宫素VMF备案及10个品种DMF备案,醋酸地加瑞克取得FDA First Adequate Letter,缩宫素取得欧盟CEP证书,2026年还通过一家全球头部跨国药企质量审计。
- 公司多肽原料药年产能已突破4吨(GLP-1达2吨、单批次产量20千克),A16车间预计2026H2正式投产,建成后总产能预计达年产10吨、反应釜体积提升至85,000升;CDMO业务2026年上半年新增订单同比较大幅度增长,预计自2026年下半年起相关订单逐步交付带来业绩增量。
- CGT CDMO市场持续扩容:全球市场预计由2025年101亿美元增至2030年234亿美元(2025-2030年CAGR预计18.3%),中国市场由2025年117亿元增至2030年410亿元(CAGR预计28.6%);2026年5月1日《生物医学新技术临床研究和临床转化应用管理条例》施行;参投基金收购的无锡生基为NMPA、FDA双认证CGT CDMO,含1款2023年商业化产品及数款临床三期/BLA阶段产品。
- 盈利预测:预计2026-2028年收入15.90/18.94/22.09亿元(+31.86%/+19.14%/+16.65%),毛利率51.4%/57.6%/63.0%,归母净利润4.61/6.57/8.56亿元(+54.72%/+42.33%/+30.34%),对应PE 33.07/23.24/17.83倍;分业务假设股权投资收入增速85.8%/33.3%/24.2%、生物医药40.0%/30.0%/30.0%、建材-10.0%/-10.0%/-15.0%。
- 风险提示:行业竞争风险(GLP-1赛道入局企业增加、司美格鲁肽等核心专利保护期陆续届满、低价竞争或延续)、宏观经济及行业周期波动风险、政策变化风险、投资项目公允价值变动风险。
论述逻辑
- 管理层具备IDG工作背景赋能投资能力 → 公司形成生物医药+建材+私募股权投资双轮驱动格局 → 和谐锦弘、和谐锦豫两只在管基金进入退出期,叠加A股/港股IPO市场回暖打开退出通道,被投项目(沐曦集成电路、剂泰科技、群核科技已上市、奕斯伟计算已通过港交所上市聆讯等)有望带来投资收益及Carry,若按2025年12月31日公允价值退出公司预计还将取得10.19亿元超额业绩报酬 → 医药端以15.96亿元收购健元医药切入多肽原料药,2026H2新产能投产后总产能预计提升至10吨/年,CDMO新订单自2026H2起兑现业绩增量 → 参投基金收购无锡生基入局CGT CDMO,医药版图持续扩张形成第二增长曲线 → 预计2026-2028年归母净利润4.61/6.57/8.56亿元(同比+54.72%/+42.33%/+30.34%),首次覆盖给予买入评级。
关键展望
- A16车间预计2026H2正式投产,建成后多肽原料药总产能预计达到年产10吨,总体反应釜体积提升至85,000升,订单承接能力进一步提升。
- CDMO业务2026年上半年新增订单同比较大幅度增长,随着核心客户终端产品商业化注册进程推进,预计自2026年下半年起相关订单逐步交付、带来业绩增量。
- 若和谐锦弘、和谐锦豫存续期届满时投资组合按2025年12月31日公允价值退出,公司预计还将取得10.19亿元超额业绩报酬(该金额尚未确认,受项目公允价值波动、退出时点、退出价格及基金分配条件等因素影响)。
- 被投项目上市进展为未来验证点:强脑科技2026.1港交所递表,鞍石生物科技科创板IPO已问询,奕斯伟计算2026.9已通过港交所上市聆讯,银河通用机器人IPO筹备中。
- 截至2026年6月26日A+H股上市申请数量达116家,叠加证监会支持内地企业H+A两地上市,未来H股IPO数目有望持续增长。
- 公司未来有望募集新基金,管理费收入稳定态势有望延续。
- 风险:GLP-1赛道入局企业增加、司美格鲁肽等核心专利保护期陆续届满或致低价竞争延续;建材受宏观周期与地产基建政策影响;私募股权行业政策变化;投资项目公允价值变动或影响投资收益及超额业绩报酬。
推荐标的
- 四川双马(000935.SZ):买入(首次覆盖)。预计2026-2028年归母净利润4.61/6.57/8.56亿元(同比+54.72%/+42.33%/+30.34%),当前股价19.99元(2026-09-24)对应PE 33.07/23.24/17.83倍;PE业务有望进入兑现期,医药业务持续扩张带来第二增长曲线。
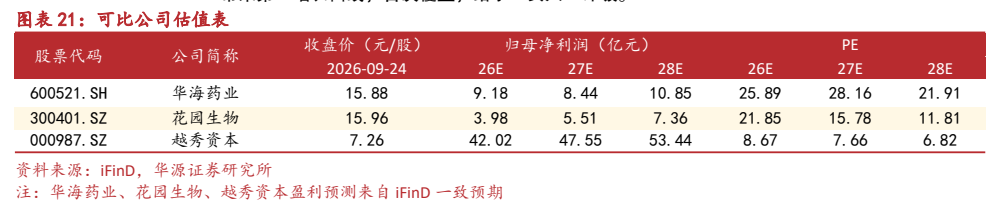
- 华海药业(600521.SH):可比公司(未给予评级)。2026-09-24收盘价15.88元,iFinD一致预期26E/27E/28E归母净利润9.18/8.44/10.85亿元,对应PE 25.89/28.16/21.91倍。
- 花园生物(300401.SZ):可比公司(未给予评级)。2026-09-24收盘价15.96元,iFinD一致预期26E/27E/28E归母净利润3.98/5.51/7.36亿元,对应PE 21.85/15.78/11.81倍。
- 越秀资本(000987.SZ):可比公司(未给予评级)。2026-09-24收盘价7.26元,iFinD一致预期26E/27E/28E归母净利润42.02/47.55/53.44亿元,对应PE 8.67/7.66/6.82倍。
关键图表
图1. 图表 1: 公司发展历程
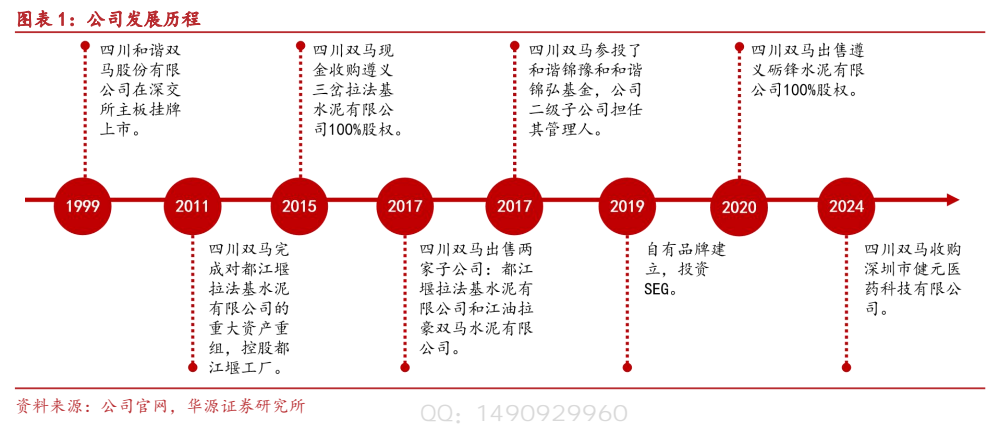
图2. 图表 3: 公司股权架构
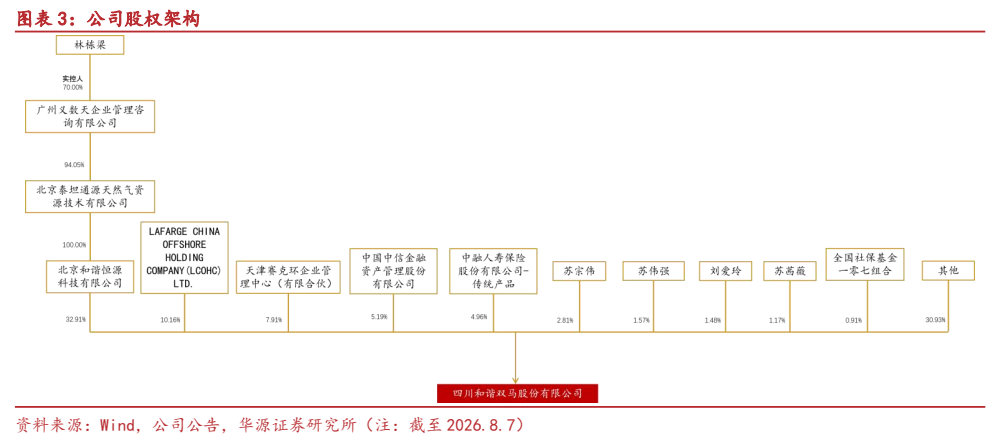
图3. 图表 5: 2021-2026Q1 公司扣非归母净利润情况(亿元)
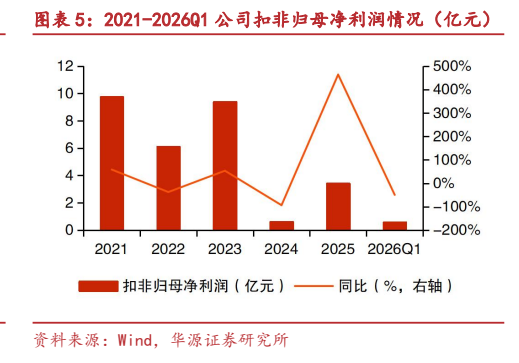
图4. 图表 6: 2021-2025 年公司营收构成情况(亿元)
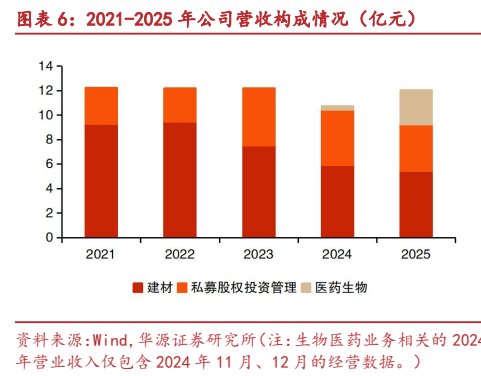
图5. 图表 8: 公司累计管理并参投的私募股权基金情况
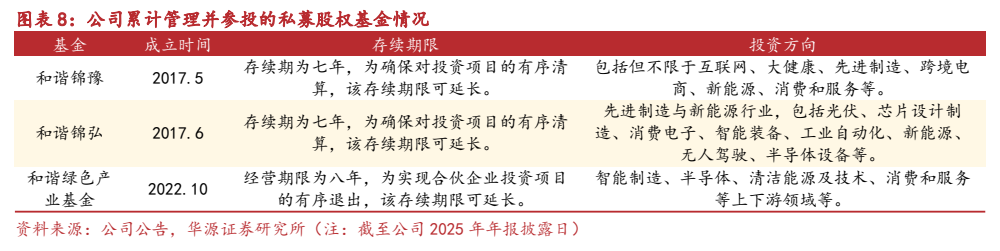
图6. 图表 10: 公司基金管理人运作情况
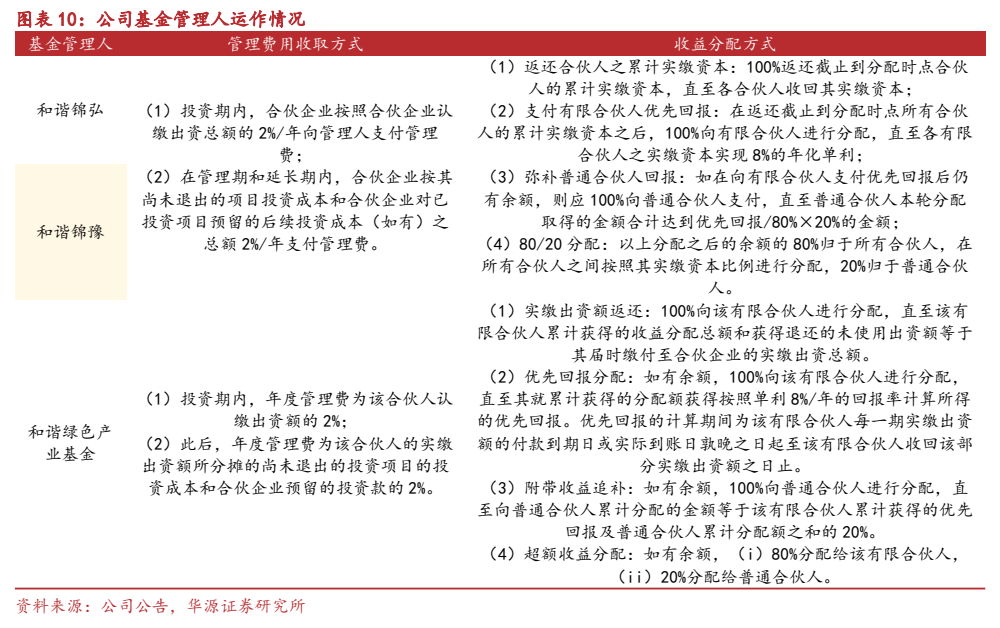
图7. 图表 12: 公司参投基金的投资项目及 IPO 状态(部分)
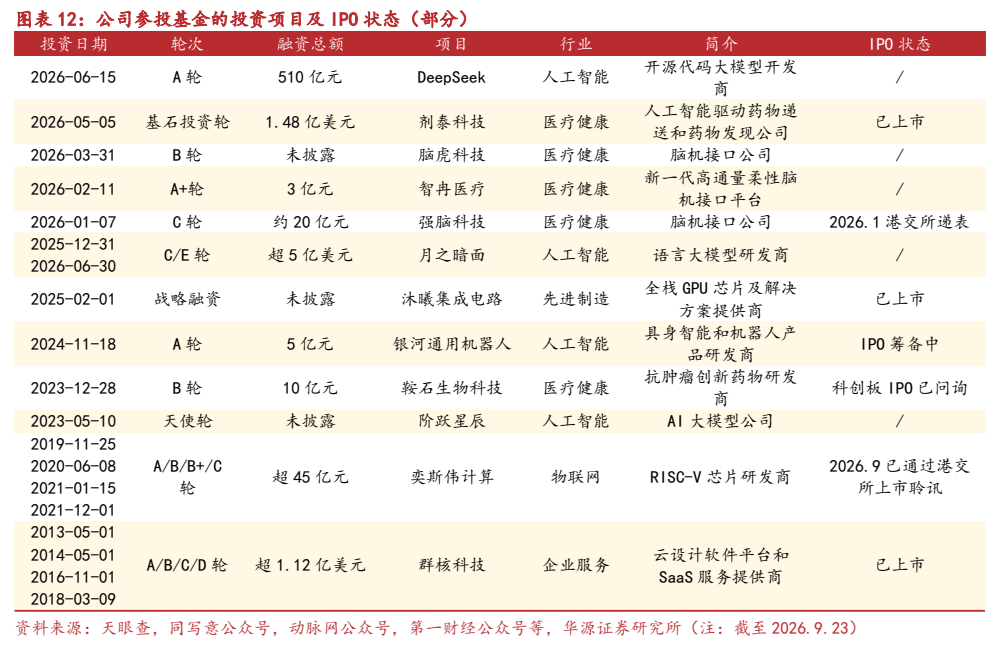
图8. 图表 14: 2016-2030 年中国多肽原料药市场规模及预测(亿元)
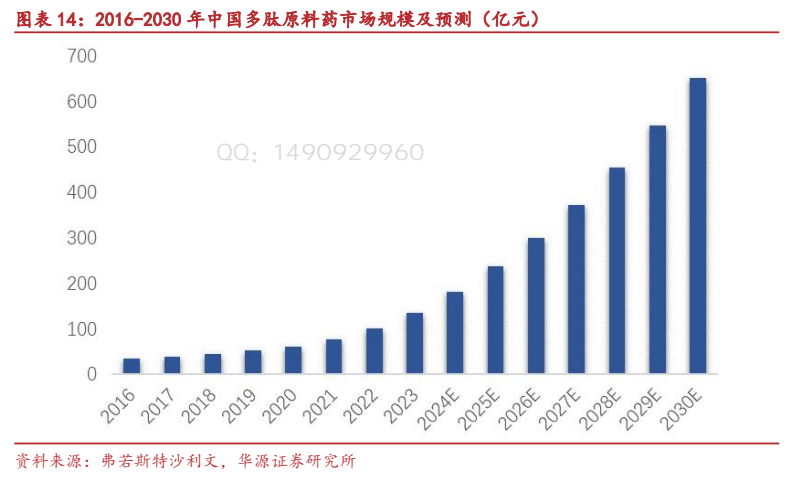
图9. 图表 16: 2016-2030 年全球药企研发外包市场规模(十亿美元)
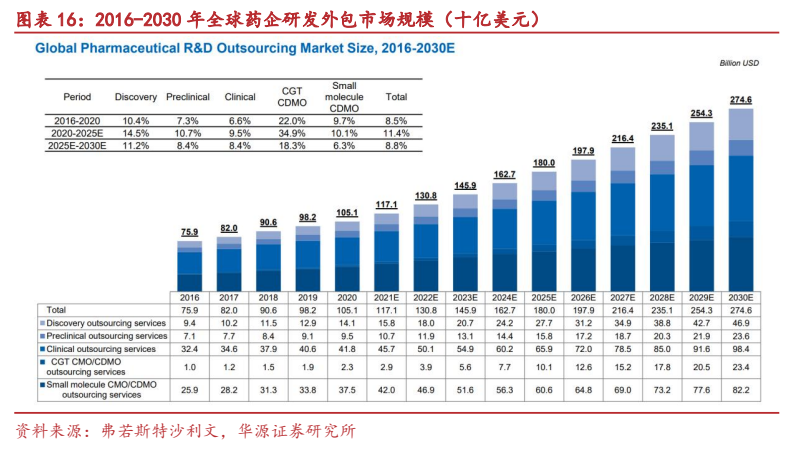
图10. 图表 17: 2016-2030 年中国药企研发外包市场规模(十亿人民币)

图11. 图表 19: 无锡生基 CGT CDMO 业务布局
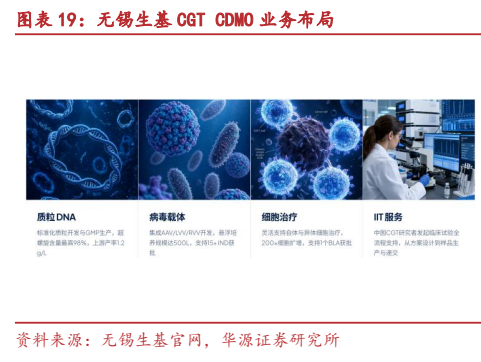
图12. 图表 21: 可比公司估值表