伯恩斯坦 美洲能源与转型油气勘探开发行业26年第二季度业务状况:实现高油价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦将北美前36大E&P加总为单一“行业实体”,用2Q26最新季度数据体检油气勘探开发行业的经营状态。 2Q26 WTI均价$96/bbl(1Q26为$72/bbl)、HH均价$3/mcf,行业再度利用异常高的大宗商品价格去杠杆并回购股票,截至9/18/26样本加权YTD表现为46%,同期油价YTD上涨78%。 高油价兑现为67%的EBITDA利润率和$16/boe利润(32%利润率);混合实现价升至$62.02/boe,混合价同比+~37.2%,主要由油价+~48.2%驱动,而相对1Q26绝对石油和天然气产量分别下降1.2%和2.6%。 资本纪律延续:2Q26仅将约38%的CFO再投入有机capex(1Q26约53%),远低于纪律前的90-100%,行业FCF由1Q26的$6.9/boe升至$15.5/boe,现金显著用于偿债与回购。 成本端温和:现金成本环比+~3%(同比-1%),勘探费用降至$0.20/boe,SG&A降至$1.31/boe,折旧占总capex的78%。 尽管基本面改善,估值反而回落:EV/TTM EBITDA从6.6x降至5.3x、P/TTM CFO从6.1x降至4.7x,在约38%再投资率和~4.7x P/CF下隐含2Q26约13%的FCF收益率(1Q26为7.7%,4Q25为9.3%)。 报告未给出个股评级或目标价,附录Exhibit 52—86提供全部36家公司按大盘/小盘、偏油/偏气分类的单独业务画像。
主要观点
- 报告将北美前36大E&P加总为单一“行业实体”评估行业状态,附录Exhibit 52—86提供各公司单独业务画像。
- 2Q26 WTI均价$96/bbl(1Q26为$72/bbl)、HH均价$3/mcf,行业再度利用异常高的大宗商品价格去杠杆并回购股票。
- 截至9/18/26,样本加权YTD表现为46%,同期油价YTD上涨78%。
- $96/bbl油价带来67%的EBITDA利润率和$16/boe利润(32%利润率)。
- 2Q26混合实现价为$62.02/boe(2004年以来均值约$50/boe),混合价同比+~37.2%,主要由油价+~48.2%驱动;相对1Q26,绝对石油和天然气产量分别下降1.2%和2.6%。
- 实现价差分化:2Q26大盘约$13.97/boe、小盘约$12.09/boe;偏气公司价差为$10.15/boe,偏油公司由$13.30/boe升至$15.53/boe。
- 资本纪律延续并引发“约定”之问:2Q26有机capex仅再投资约38%的CFO(1Q26约53%),远低于纪律前的90-100%;行业FCF由1Q26的$6.9/boe升至$15.5/boe,有机capex微升至约$11/boe,收购capex由$2.2/boe升至$2.6/boe。
- 现金成本小幅上行:环比+~3%、同比-1%,主要由产量税和生产成本推升。
- 勘探费用降至$0.20/boe(1Q26为$0.33/boe)、回到疫情期水平;SG&A降至$1.31/boe(环比约-8%);2Q26折旧占总capex的78%。
- 2Q26经营现金流连同资产出售在覆盖capex与收购之余,显著用于去杠杆和股票回购。
- 高油价兑现下估值反而下降:EV/TTM EBITDA由6.6x降至5.3x,P/TTM CFO由6.1x降至4.7x;约38%再投资率与~4.7x P/CF隐含2Q26约13%的FCF收益率(1Q26为7.7%,4Q25为9.3%)。
- Exhibit 50按“大盘/小盘 × 偏油/偏气”列示36家覆盖公司2Q26市值、EV与估值比率及经营变化,如COP、CNQ、EOG为Large Cap, Oily,EQT、EXE为Large Cap, Gassy。
论述逻辑
- 高油价→收入与利润:WTI $96/bbl、HH $3/mcf→预期收入在1Q26跳升后2Q26延续升势→混合价$62.02/boe→67% EBITDA利润率、$16/boe利润。
- 利润→现金→纪律:CFO大增且有机capex再投资率仅~38%(vs纪律前90-100%)→FCF升至$15.5/boe→现金用于增持现金、偿债与回购。
- 现金回报→估值:尽管高油价兑现,EV/EBITDA降至5.3x、P/CFO降至4.7x→低估值叠加约38%的低再投资率隐含~13% FCF收益率,构成“高油价兑现”的行业状态结论。
关键展望
- 报告为2Q26回顾型“业务状态”评估,未给出量化前瞻预测、目标价或评级变动;唯一面向未来的表述是对资本纪律能否延续的设问(对应Exhibit 39),2Q26约13%的FCF收益率与9/18/26截点的YTD数据可作为后续跟踪基准。
推荐标的
- 本篇为行业层面覆盖研究,未给出个股评级或目标价;大型偏油类(Large Cap, Oily)覆盖标的包括COP、CNQ、EOG、SU、IMO、FANG、OXY、DVN、CVE、PR、APA、CHRD、SM、MTDR。
- 大型偏气类(Large Cap, Gassy)覆盖标的包括EQT、TOU、EXE、ARX、OVV、AR、RRC;小盘类(Small Cap)包括MGY、CNX、CRC、MUR、CRK、GPOR、BKV、TALO、MNR、NOG、VET、KOS、HPK、REPX、WTI。
- 附录Exhibit 52—86逐一给出各公司2Q26单独业务画像,输入文本中展示的包括CNQ、DVN、SU、EQT、OVV、FANG、CHRD、CNX、KOS、CRK、HPK、TOU。
关键图表
图1. 综合价格同比上涨约37.2%,主要受油价同比上涨约48.2%推动
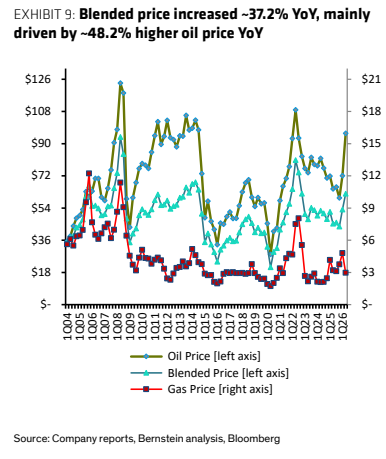
图2. 生产成本 - 大盘股
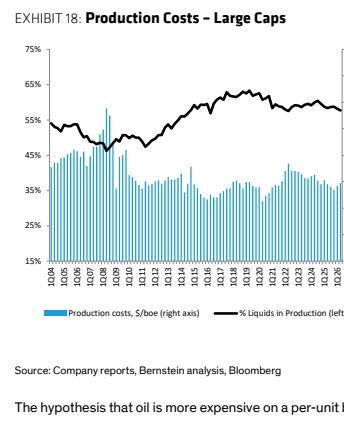
图3. 折旧占总资本开支比例 - 2926年为78%
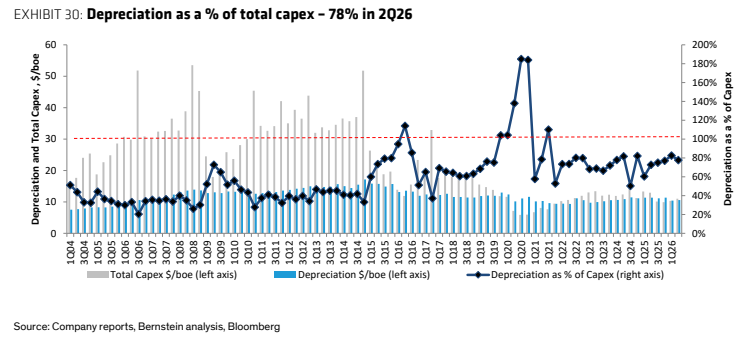
图4. EV/EBITDA比率
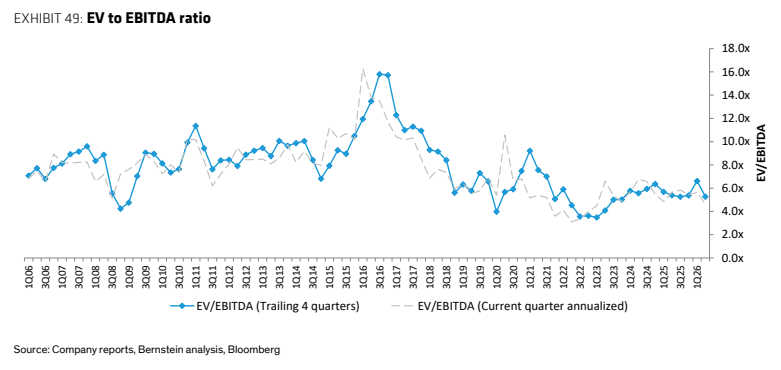
图5. AR业务概览 2026年第二季度
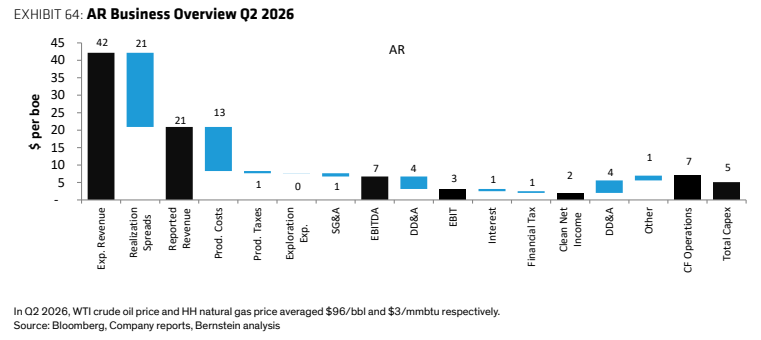
图6. SM业务概览 2026年第二季度
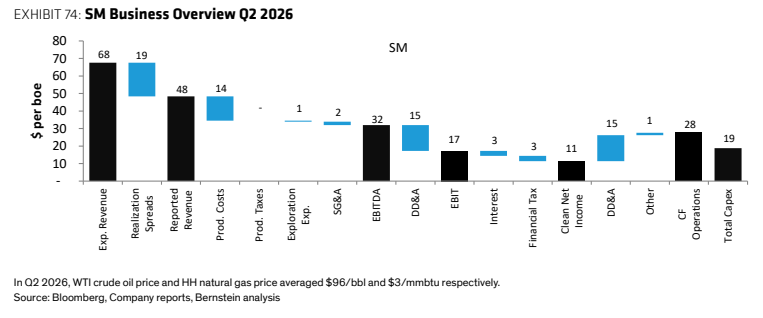
图7. 市值 产量 产量 总产量]
![**图7. 市值 产量 产量 总产量]**](/reports/image/2026.09.21-bernstein-%E4%BC%AF%E6%81%A9%E6%96%AF%E5%9D%A6-%E7%BE%8E%E6%B4%B2%E8%83%BD%E6%BA%90%E4%B8%8E%E8%BD%AC%E5%9E%8B%E6%B2%B9%E6%B0%94%E5%8B%98%E6%8E%A2%E5%BC%80%E5%8F%91%E8%A1%8C%E4%B8%9A26%E5%B9%B4%E7%AC%AC%E4%BA%8C%E5%AD%A3%E5%BA%A6%E4%B8%9A%E5%8A%A1%E7%8A%B6%E5%86%B5-%E5%AE%9E%E7%8E%B0%E9%AB%98%E6%B2%B9%E4%BB%B7-de42a76e/chart-07-p27.png)