摩根士丹利:电子元器件:新加坡与香港投资者会议
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利于2026年6月22-26日在新加坡和香港与机构投资者举行了31场一对一会议及两场午餐会,主要讨论MLCC和ABF封装基板。报告维持对村田制作所的增持评级,认为其MLCC在AI服务器高附加值产品推动下ASP将显著增长,预计F3/27年AI/数据中心MLCC销售额同比增长85-90%,其中量增约40%、ASP增长约50%。对Ibiden维持低配评级,认为市场预期过高,预计F3/27营业利润947亿日元(公司指引900亿日元,市场共识997亿日元)。报告指出,随意提价的公司与持续提升产品竞争力的公司之间的企业价值差距将日益明显。
主要观点
- 村田制作所的MLCC在AI服务器加速板中,每代GPU所需总电容约翻倍,而安装空间有限,推动小型高容高附加值MLCC需求持续增长。
- 村田通过细化钛酸钡粒径、增加层数、缩小外部电极宽度等方式实现MLCC小型化和高容量化。
- 村田计划F3/27年AI/数据中心销售额同比增长85-90%,其中量增约40%、ASP增长约50%,ASP增长并非提价,而是高单价高附加值产品占比提升所致。
- 投资者关注点几乎全部集中在通用品提价幅度,而忽视了高附加值产品带来的盈利扩张可能性。
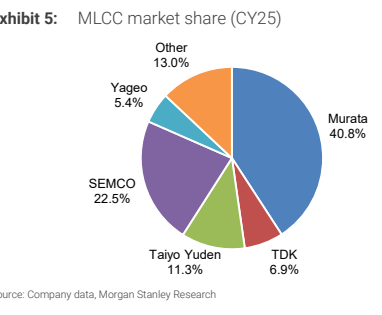
- 2025年AI服务器高附加值MLCC市场份额:村田40.8%、三星电机22.5%、太阳诱电11.3%。
- 村田F3/26年AI/数据中心MLCC销售额占其MLCC总销售额10-15%,F3/27年预计升至20-25%,F3/28年后继续以类似速度增长。
- 太阳诱电F3/26年AI/数据中心MLCC销售额占其MLCC总销售额5-10%,F3/27年预计同比增长82-83%至约15%。
- 村田是唯一能稳定量产AI服务器所需1608尺寸100µF、1005尺寸47µF、0603尺寸10µF等MLCC的公司。
- 太阳诱电2024年下半年冻结资本开支,F3/26年MLCC产能增长仅约5%,限制其获取新业务的能力。
- 村田对通用品MLCC不主动提价,因为虽可最大化短期利润,但会降低进入壁垒,导致中国、韩国、台湾企业进入,中长期侵蚀份额。
- Ibiden预计F3/27年1Q开始ABF封装基板对Rubin的销售额超过Blackwell,但市场预期过高,EMIB-T产品要到F3/29年才有实质盈利贡献。
论述逻辑
报告从投资者会议讨论出发,聚焦MLCC和ABF封装基板两大领域。在MLCC方面,AI服务器对高附加值MLCC需求强劲,村田凭借技术领先和产能优势占据主导地位,其ASP增长来自产品结构升级而非提价,而太阳诱电因产能受限和高附加值产品供应能力不足,受益有限。在ABF封装基板方面,Ibiden虽受益于NVIDIA Rubin出货,但市场对其盈利预期过于乐观,EMIB-T产品贡献尚需时日。报告进一步指出,随意提价的企业虽短期获利,但会吸引新进入者,中长期损害份额;而持续提升产品竞争力的企业才能实现可持续增长。
关键展望
- 村田F3/27年AI/数据中心MLCC销售额同比增长85-90%,F3/28年后继续以类似速度增长。
- 太阳诱电F3/27年AI/数据中心MLCC销售额同比增长82-83%,此后继续扩张。
- Ibiden F3/27年营业利润预计947亿日元(公司指引900亿日元,市场共识997亿日元),F3/28年1285亿日元(公司指引1500亿日元),F3/31年2426亿日元(公司指引3000亿日元)。
- EMIB-T产品对Ibiden盈利的实质贡献将从F3/29年开始。
- 报告未明确给出时间窗口或价格目标以外的未来验证点。
推荐标的
- 村田制作所 (6981):增持,目标价12,500日元(2026年6月26日收盘价10,770日元,上涨空间16%)。理由:AI服务器高附加值MLCC ASP增长强劲,技术领先。
- Ibiden (4062):低配,目标价13,000日元(收盘价24,000日元,下跌空间46%)。理由:市场预期过高,EMIB-T贡献较晚。
- 太阳诱电 (6976):低配,目标价12,500日元(收盘价16,780日元,下跌空间26%)。理由:高附加值产品供应能力有限,产能增长受限。
- 其他覆盖公司及评级见Exhibit 1。
关键图表
图1. 电子元器件行业:近期股价与目标价(基准、看涨、看跌情形公允价值)之间的差距
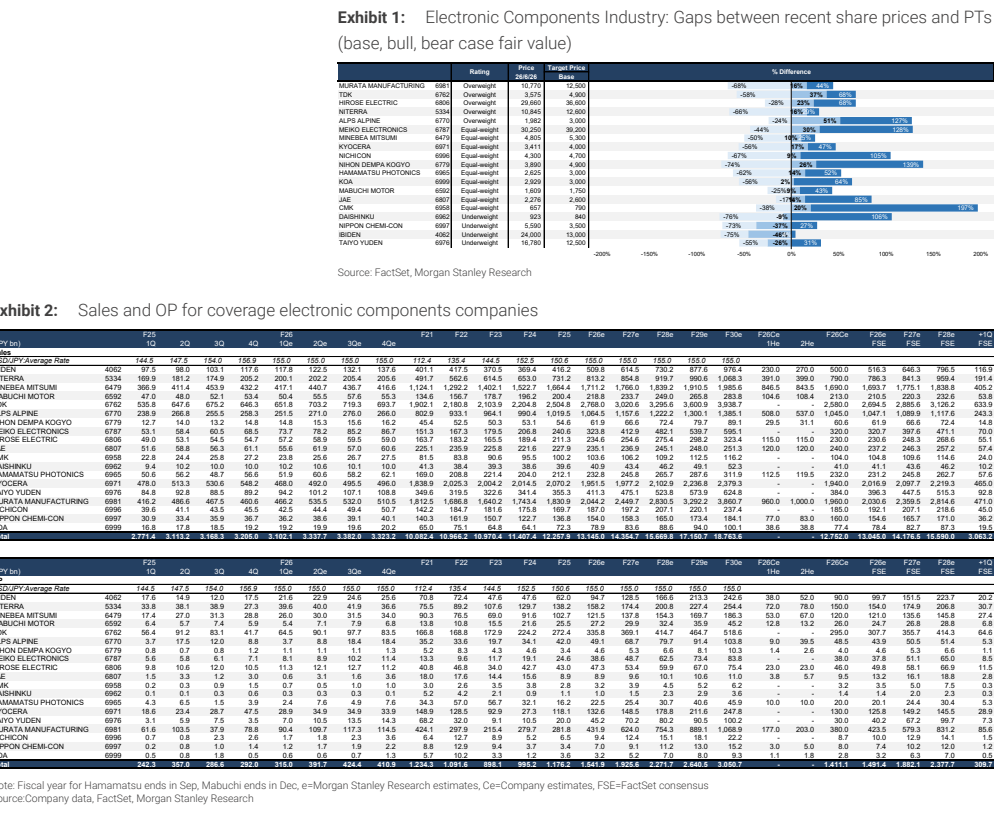
图2. 覆盖电子元器件公司销售额与营业利润(F25-F30及预测)
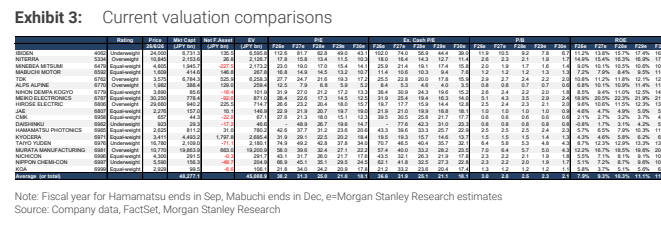
图3. 覆盖电子元器件公司营业利润对汇率的敏感性
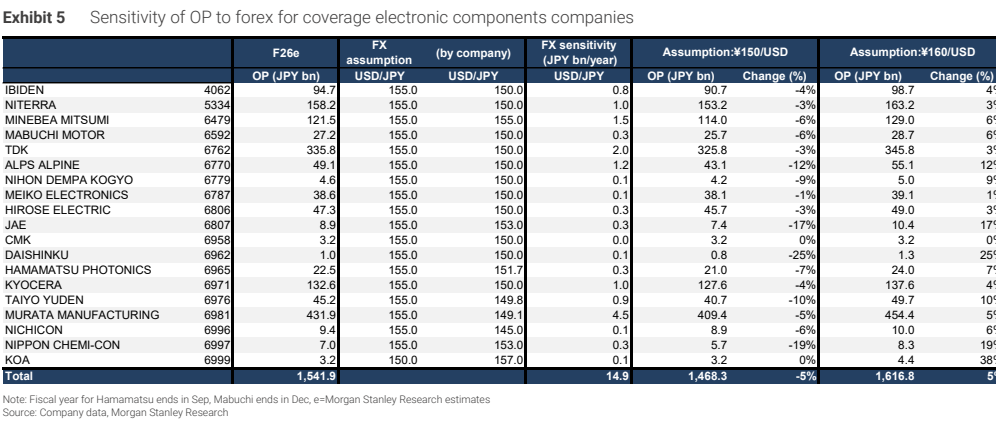
图4. MLCC市场份额
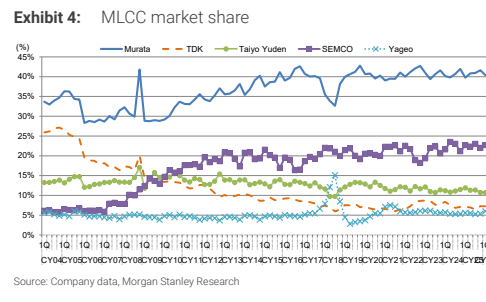
图5. MLCC市场份额(2025年)