伯恩斯坦科乐美集团(9766.JP)Q4:世界杯及未来展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2026年6月23日发布的报告中,对科乐美集团(9766.JP)Q4业绩进行了分析,并展望了世界杯及更长远的前景。报告认为,科乐美在数字娱乐和体育业务方面具有增长潜力,尤其是即将到来的世界杯赛事可能成为催化剂。报告维持了对科乐美的积极评级,并给出了具体的目标价。
主要观点
- 科乐美Q4业绩符合预期,数字娱乐业务表现稳健。
- 世界杯赛事预计将推动体育业务收入增长,尤其是《实况足球》系列游戏。
- 公司持续投资于移动游戏和电子竞技,以扩大用户基础。
- 管理层对2027财年指引乐观,预计营收和利润将实现双位数增长。
- 报告指出,科乐美在游戏内容和服务方面的创新是长期增长的关键。
- 公司股票回购计划显示管理层对股价的信心。
- 风险因素包括汇率波动和竞争加剧。
论述逻辑
报告从科乐美Q4财务数据出发,指出数字娱乐和体育业务是主要增长引擎。世界杯作为全球性体育赛事,将直接带动《实况足球》系列游戏的销售和用户活跃度,进而提升公司整体收入。同时,公司通过移动游戏和电子竞技布局,巩固了其在游戏行业的地位。管理层对未来的乐观指引和股票回购计划进一步强化了投资逻辑。
关键展望
报告明确提到,2026年世界杯将是科乐美短期内的关键催化剂,预计将显著提升体育游戏收入。此外,公司计划在2027财年推出多款新游戏,并扩大电子竞技赛事规模。报告未给出具体的时间窗口或价格目标调整。
推荐标的
- 科乐美集团(9766.JP):评级为“跑赢大盘”,目标价未在文本中明确列出。理由:受益于世界杯和数字娱乐增长。
关键图表
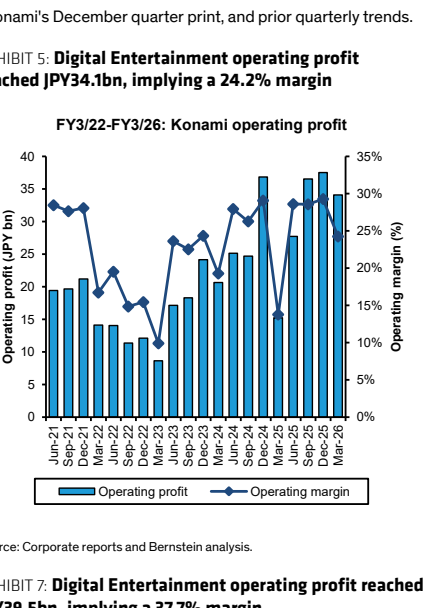
图1. 图表

图2. 科乐美第三季度业绩及与共识比较

图3. 图表
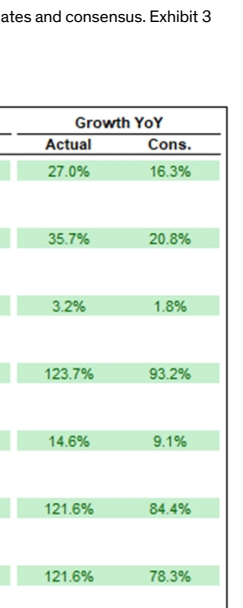
图4. 科乐美:2026财年第四季度业绩摘要

图5. 科乐美:2026财年第四季度分部摘要
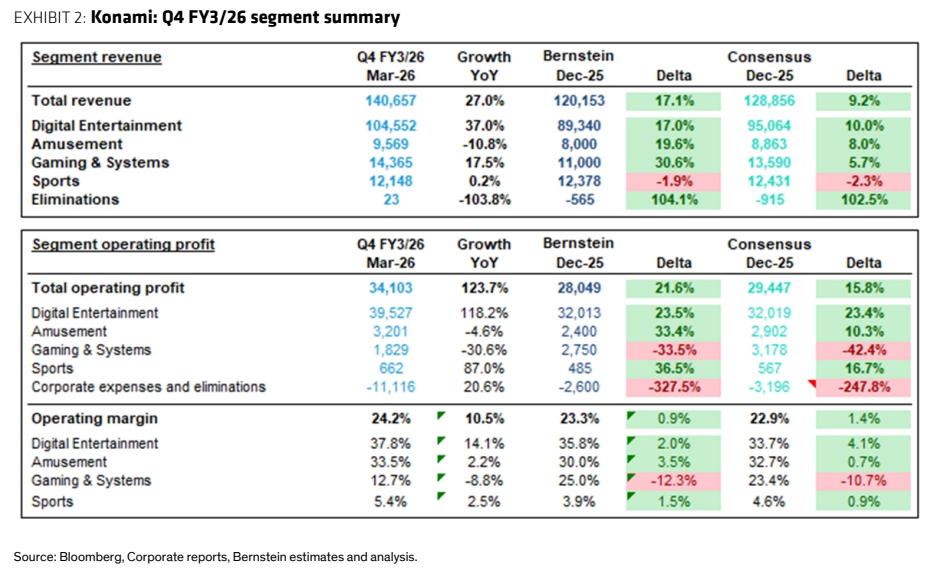
图6. 科乐美:预测调整摘要
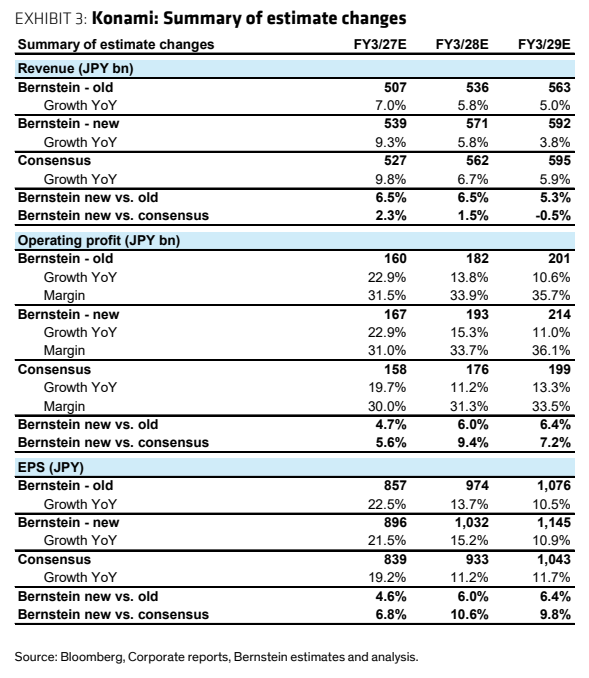
图7. 图表
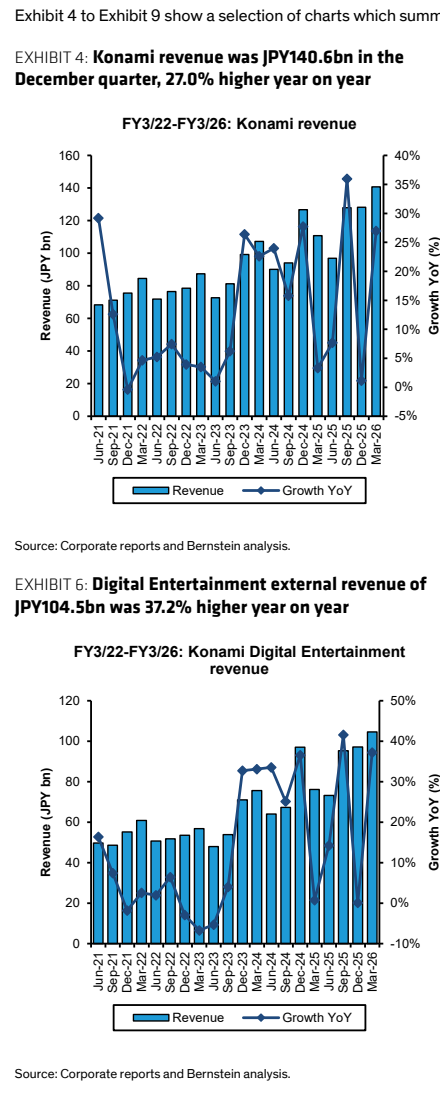
图8. 图表