高盛 中国商品调研(2026年下半年):滞留的废铜、煤炭供应改造,以及对外直接投资和厄尔尼诺现象的不确定性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年9月开展了半年度中国商品调研,重点关注铜、煤炭及铝的定价轨迹。 调研显示,铜价前景转为乐观,主要受国内废铜供应年均收缩500kt及冶炼厂潜在减产驱动;煤炭市场则因供应政策调整快于预期,前景转为负面,导致相关煤炭股评级下调。 此外,调研指出中国建筑活动持续疲软,且受地方政府融资挑战影响,2027年基础设施活动可能进一步下滑。 在能源存储(ESS)领域,尽管投资兴趣稳健,但政策细节及电力供应过剩可能制约项目落地速度。 整体而言,宏观需求疲弱与供应政策的结构性调整是当前商品市场的核心变量。
主要观点
- 铜价前景看涨,主要受国内废铜供应收缩驱动
- 煤炭供应政策调整快于预期,预计2027年上半年市场供应可能过剩
- 下调中国煤炭股评级及盈利预测,因煤价假设下调
- 建筑活动持续低迷,预计2027年将进一步下滑
- 国内电动汽车销售季节性回升缺席,高端市场尤为疲软
- ESS电池订单强劲,但产能扩张目标激进
- 印尼铝项目因ODI政策及设备交付延迟出现小幅延期
论述逻辑
- 调研通过走访铜加工厂、煤炭产区及建筑机械经销商,结合宏观政策(如安全生产执法、ODI政策、电力市场化)分析,得出结论:供应侧的结构性收缩(铜)与政策驱动的供应释放(煤炭)正在重塑商品供需平衡,同时宏观需求(地产、基建)的持续疲软对价格形成压制,最终导致对煤炭板块的盈利预测下调及评级下调。
关键展望
- 预计2027年基准秦皇岛动力煤价格为750元/吨
- 预计2027年铜价有望达到15,000美元/吨
- 预计2027年中国地产土地销售及新开工将下降30%
推荐标的
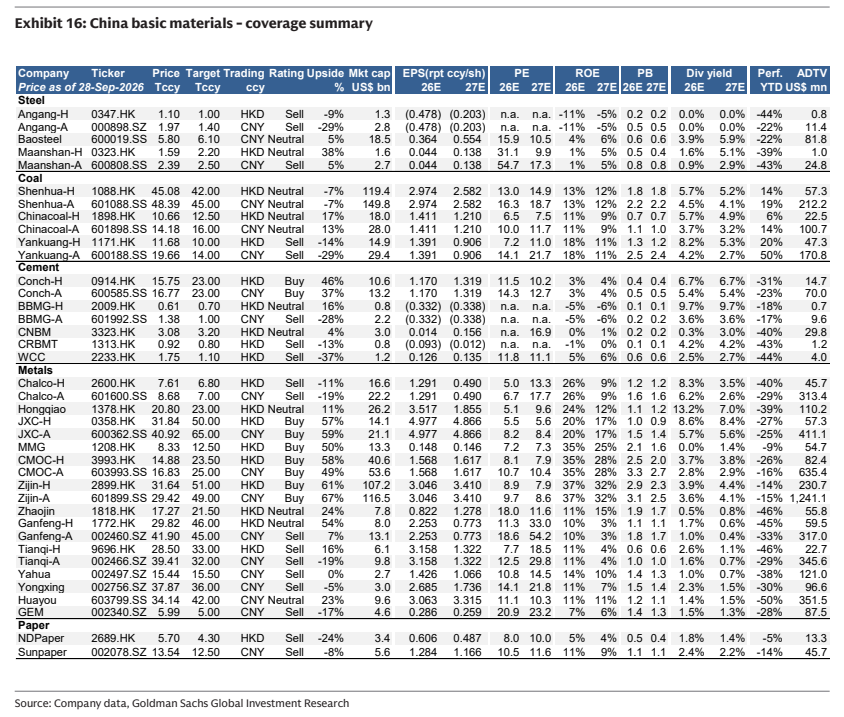
- 中国中煤(Chinacoal-H/A):下调至中性(Neutral)
- 兖矿能源(Yankuang-H):下调至卖出(Sell)
- 兖矿能源(Yankuang-A):维持卖出(Sell)
- 中国神华(Shenhua-H/A):维持中性(Neutral)
关键图表
图1. 废铜回收供应链——税制变化导致个人回收者(自然人)与加工企业之间出现瓶颈
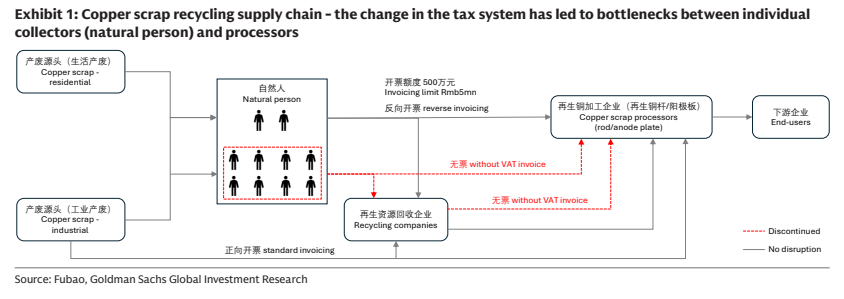
图2. 2025年中国废铜供应的41%来自进口,大部分废铜用于再生铜杆和阳极板的生产
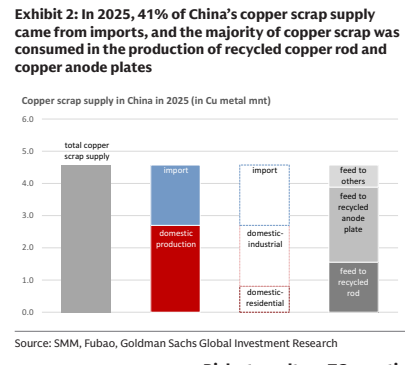
图3. 再生铜加工企业产能利用率——铜杆和阳极板产量较此前正常水平下降31%-67%
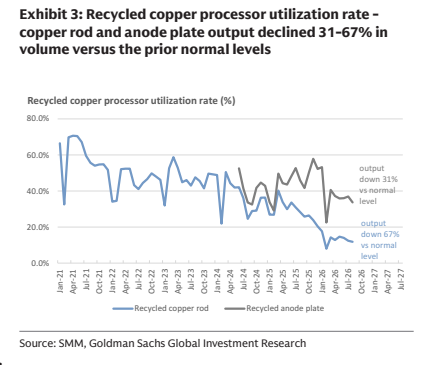
图4. 中国精炼铜月度产量下降
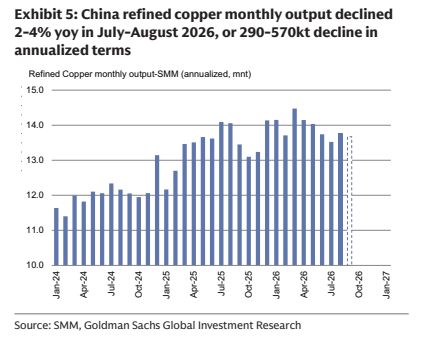
图6. 近两个月重点省份煤炭产量下降11%或4.4亿吨(年化)
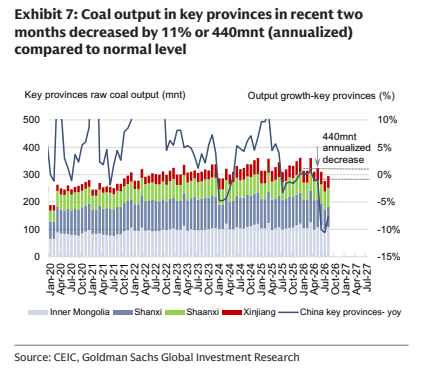
图7. 云南水电发电量与溪洛渡水位对比——拉尼娜期间的影响较厄尔尼诺更为显著
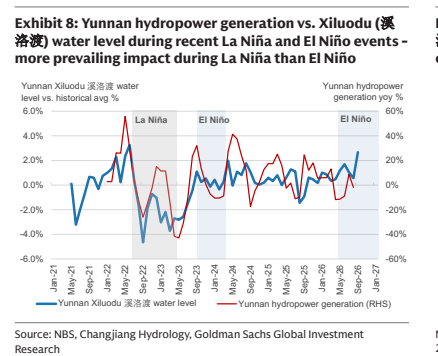
图8. 云南原铝产量与溪洛渡水位对比——2021年(主要因能源管控政策)和2023年(拉尼娜极端干旱)出现大幅减产
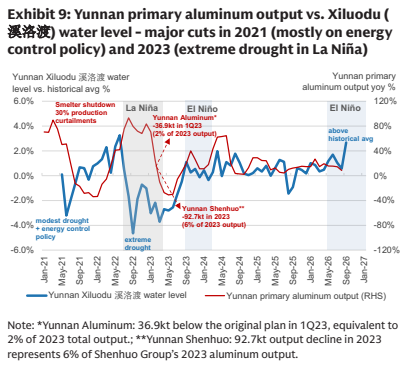
图9. 基于中国信保(Sinosure)对政治稳定性、经济金融状况和社会发展评估的高风险国家示例
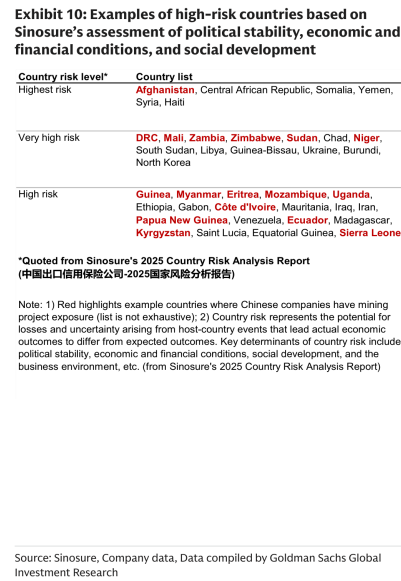
图10. 中国基础材料——覆盖公司汇总