花旗 亚洲经济与战略日报中国信用数据,马来西亚26年第二季度GDP上调,澳大利亚等待鹰派风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
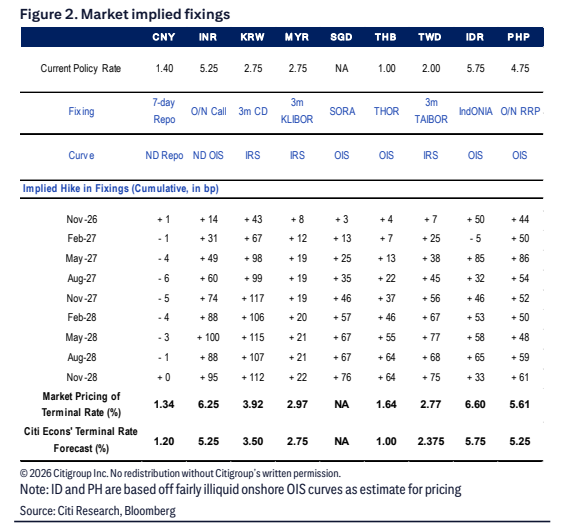
花旗这份亚洲经济与战略日报聚焦三条宏观主线:中国7月信用数据混合,政府债券支撑新增社融,但企业信贷需求低迷、居民继续去杠杆,花旗认为这不利于近期投资或消费回升,并看到中国央行进一步推迟正式降息的风险上升;马来西亚2Q26 GDP被上修至6%YoY,但花旗认为这尚不足以清除近期加息障碍,将2026年增长预测从4.9%上调至5%,并预计BNM在9月MPC维持中性观望;澳大利亚方面,花旗维持11月RBA加息25bp的基准情形,理由是自身通胀估计高于央行预测且耐心姿态实际上降低了加息门槛。 日历方面,花旗预计中国7月零售销售1.5%YoY、工业增加值4.8%YoY、固定资产投资-6.5%YoY Ytd,并提示极端天气与季节性放缓使活动指标趋弱;贸易补贴发放节奏在7月再放缓,日均销售额由6月约RMB9.0bn降至约RMB6.3bn,汽车销量仍深跌-18.0%YoY。 市场隐含定价显示,IDR到2026年11月已累计隐含+50bp加息、市场终端利率6.60%对花旗预测5.75%,MYR市场终端2.97%对花旗2.75%。 组合与交易层面,花旗超配印尼、印度与马币相关敞口,低配泰铢,并列出USDPHP看涨价差、做多INR一篮子、USDIDR put ratio、泰国2s10s趋平与收取5年MYR NDIRS等交易。
主要观点
- 中国7月信用数据混合:政府债券支撑新增社融,但企业信贷需求仍弱、居民去杠杆延续,指向近期投资与消费回升基础不牢。
- 花旗认为中国央行更可能继续推迟全面降息,因其偏好改革,且企业贷款利率已在无正式降息下低于3%。
- 财政部动作成为更重要观察点,包括财政资金投放与房贷补贴。
- 中国7月活动指标预计转弱:零售销售1.5%YoY、工业增加值4.8%YoY、固定资产投资-6.5%YoY Ytd;极端天气与PMI生产子指数跌入收缩区间是主要压力。
- 以旧换新补贴发放节奏7月再放缓:日均销售额约RMB6.3bn,低于6月约RMB9.0bn;汽车销量7月仍深度收缩-18.0%YoY。
- 马来西亚2Q26 GDP上修至6%YoY,高于1Q的5.4%;矿业与制造下修被服务上修抵消,剔除矿业GDP加速至6%YoY。
- 马来西亚增长结构上,净出口与政府消费改善,投资放缓、私人消费持稳;经常账户顺差收窄与金融账户流出被净E&O缓冲,BOP顺差小幅收窄。
- 花旗将马来西亚2026年增长预测由4.9%上调至5%,假设2H26随矿业正常化与E&E动能放缓而降温;在CPI温和下,预计BNM 9月MPC按兵不动且语气中性,但风险偏向2027年后置式25bp加息。
- 澳大利亚维持11月RBA加息25bp基准情形:花旗通胀估计高于央行预测,RBA耐心路径降低加息门槛,尽管新董事会任命略偏鸽。
- 市场隐含定价分化:2026年11月IDR隐含累计加息+50bp,市场终端利率IDR 6.60%、MYR 2.97%、CNY 1.34%、PHP 5.61%,均高于花旗终端预测IDR 5.75%、MYR 2.75%、CNY 1.20%、PHP 5.25%。
- EM债券组合超配印尼现金+0.6%与印度+0.3%,由泰铢现金低配-0.9%融资;FX层面保留MYR +0.3%、INR +0.3%对THB -0.6%。
- 泰铢低配逻辑是USDTHB获得更好支撑、季节性转负、央行未必反对泰铢走弱,且更高能源价格、运费与下修的入境游客和航班运力可能放大负面影响。
论述逻辑
- 事件链为:中国7月信用结构仍由政府债托底、企业与居民部门偏弱 → 近期投资消费动能不足 → PBoC更倾向改革而非正式降息 → 市场关注点转向财政部资金投放与房贷补贴;马来西亚2Q26 GDP上修至6%YoY且剔除矿业同步加速 → 但花旗假设2H26矿业正常化与E&E放缓 → 2026预测仅小幅上调至5% → BNM 9月维持中性,加息风险后置到2027年;澳大利亚通胀估计高于RBA预测且增长减速 → RBA耐心沟通压低行动门槛 → 花旗维持11月加息25bp;利率分化与油价/ BoP风险 → EM债券组合超配IDR、INR、MYR,低配THB,并配合PHP/INR/IDR期权与MYR/THB利率交易表达。
关键展望
- 近期验证点包括JP GDP市场预测2.0%QoQ saar、前值1.8%,SG出口,中国7月零售、工业增加值、FAI,泰国2Q GDP,马来西亚7月CPI花旗预测1.8%YoY,以及美国Empire Manufacturing。
- 中国方面,报告明确风险是PBoC进一步推迟全面降息,财政投放与房贷补贴节奏将决定信用需求能否修复。
- 马来西亚方面,报告设定的未来窗口是9月MPC按兵不动且语气中性;若CPI保持温和,则加息风险偏向2027年后置式25bp。
- 澳大利亚方面,未来验证点是11月RBA是否兑现25bp加息,前提是通胀继续高于央行预测而增长减速。
- 交易层面关键目标/止损已明确:USDPHP价差目标未列、Long INR目标3%止损1.5%、USDIDR put ratio止损未列、泰国2s10s目标低于+60bp止损高于+100bp、5年MYR NDIRS目标3.4%止损高于3.88%。
推荐标的
- 3m USDPHP 1x1.5看涨价差:做多1x执行价62.0看涨、卖出1.5x执行价63.0看涨,到期13 Oct'26,NDF参考61.875,权利金+17bp,PnL +6bp;风险为央行强力干预、进口账单因内需疲弱或能源价格续跌而坍缩。
- Long INR vs USD/EUR/SGD一篮子:权重40%/30%/30%,入场100,目标3%,止损1.5%,名义USD 10mio,3m参考USDINR 96.13、EURUSD 1.1493、USDSGD 1.2823;主要风险是BoP压力重现,包括油价冲至$90-$100、股票流出、厄尔尼诺冲击增长。
- 3m USDIDR put ratio spread:买入1x执行价17,900 put、卖出1.5x执行价17,600 put,到期19 Oct'26,总权利金+33bp,NDF参考18,042,PnL +14bp;风险包括国内政策担忧、地缘与油价升级、下周更大DNDF到期。
- 泰国2s10s NDIRS趋平:在+85bp附近做平,目标低于+60bp,止损高于+100bp,Carry -1.2bp/m,USD 5k dv01;风险包括资金从本币固收转向股票、美伊冲突再升级、经CCS对冲的UST对在岸投资者仍更有吸引力。
- 收取5年MYR NDIRS:入场3.71%/表内现价3.70%,目标3.40%,止损高于3.88%,Carry约+0.5bp/m;风险为MYR持续走弱、政治不确定性上升、美债利率继续攀升。
- EM债券组合亚洲配置:超配IDR现金+0.6%并平分5y/10y IndoGB,超配IGB 5y现金+0.3%,低配5y ThaiGB现金-0.9%;FX保留MYR +0.3%、INR +0.3%对THB -0.6%,并继续战术性看多IDR。
关键图表
图1. 市场隐含定盘价:CNY、INR、KRW、MYR、sap、THB、TWD、IDR、PHP