光大证券 基础化工行业周报:碳纤维景气复苏,国产高端技术突破开启成长周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持基础化工“增持”评级,核心主线是碳纤维从提价、产能投放到高端国产替代共振:日本东丽宣布自2026年1月起将TORAYCA品牌碳纤维及中间产品价格上调10%-20%,吉林化纤、中复神鹰随后跟进提价,报告判断价格企稳回升将改善头部厂商盈利。 供给端26H1密集投产,包括吉林化纤1500吨/年湿法3K线、上海石化3万吨大丝束项目一阶段、中复神鹰连云港1000吨SYT70(T1100级)等产线;技术上上海石化湿法T1000级批量生产、中简科技湿法T1100级达国际领先水平。 需求端据百川盈孚,2025年中国碳纤维实际消费量96446吨,同比上涨71.89%,增量来自风电、航空航天、人形机器人单台5-7公斤T1000级需求、低空经济2030年市场规模预计2万亿元等。 装备端精工科技原丝线与5000吨级DMSO干喷湿纺成套装备突破,鹰游纺机复材装备助力相关企业装备采购成本降低50%以上。 周报同时覆盖磷化工、钾肥、农药、有机硅、半导体材料、聚氨酯、氯碱、C1-C4、氟化工、钛白粉、橡胶、炼化-化纤、饲料添加剂和锂电材料:本周中信基础化工板块跌0.8%,乙腈、NMP、GBL领涨,氩气、甲酸、DEG领跌;草甘膦周涨10.77%,电池级碳酸锂13.31万元/吨周跌0.9%。 总体结论是“反内卷”、配额约束、海外烯烃退出、氨纶产能增速降至3%等供给逻辑,与AI半导体材料、锂电修复、三代制冷剂79.78万吨配额共同支撑结构性景气。
主要观点
- 核心主线为碳纤维景气底部复苏:东丽自2026年1月起上调TORAYCA品牌碳纤维及预浸料、织物、层压板等中间产品价格10%-20%,吉林化纤湿法12TK和3K碳纤维自2026年1月1日起每吨分别上涨0.5万元和1万元,2026年3月11日各规格湿法碳纤维统一上调5000元/吨,2026年8月中复神鹰全系列上调5%–10%。
- 26H1国产产能规模化扩张明确:吉林化纤1500吨/年湿法3K线3月投产、4000吨船用大丝束碳化线一次开车成功;上海石化年产3万吨大丝束项目一阶段5月投料开车,建成2条单线设计产能超3000吨的48K生产线;6月吉林化纤4000吨海上风电叶片专用大丝束线一次性开车成功,中复神鹰连云港基地投产1000吨SYT70(T1100级)、5000吨SYT45S-48K、600吨M40级以上高模型产线。
- 高端技术突破支撑国产替代:2026年6月2日中国石化宣布上海石化联合上海石油化工研究院攻克湿法T1000级高性能碳纤维全套关键技术并实现批量化生产;7月中简科技牵头“湿法高性能碳纤维制备关键技术及产业化”通过鉴定,整体技术达国际领先水平,实现国产湿法T1100级高效规模化制备。
- 需求端进入新一轮快速增长期:2025年中国碳纤维实际消费量96446吨,同比上涨71.89%;2025年航空航天用量7500吨,2026年有望增至1万吨;人形机器人单台需5-7公斤T1000级碳纤维;低空经济2030年市场规模预计2万亿元。
- 核心装备国产化推动降本增效:2026年1月精工科技首条自主研发碳纤维原丝生产线产出高性能PAN原丝,原丝成本占PAN基碳纤维总成本近50%;2026年8月精工科技5000吨级DMSO干喷湿纺高性能PAN基原丝成套装备完成成果鉴定,核心指标达到国际领先;吉林化纤4000吨高效率大丝束生产线单线年产量较传统2000吨级碳化线翻倍,鹰游纺机装备助力相关企业装备采购成本降低50%以上。
- 本周市场偏弱但结构性活跃:过去4个交易日上证指数涨跌幅为-0.60%、深证成指涨跌幅为-2.37%、沪深300指数涨跌幅为-1.51%、创业板指涨跌幅为-2.48%,中信基础化工板块涨跌幅为-0.8%,涨跌幅位居所有板块第15位;子板块无机盐(+5.5%)、食品及饲料添加剂(+2.8%)领涨,橡胶助剂(-4.3%)、合成树脂(-3.7%)领跌,海正生材周涨30.50%、百合花周跌18.01%。
- 产品价格分化显著:近一周乙腈+18.87%、NMP+18.10%、GBL+15.79%、石油焦+15.03%、二氯甲烷+15.02%,氩气-19.82%、甲酸-19.44%、DEG-19.06%、工业级碳酸二甲酯-18.08%;WTI原油92.16美元/桶周跌10.03%。
- 磷肥及磷化工关注资源与配额:磷矿石约1,058元/吨持平,磷酸一铵约3,920元/吨周降3.7%、磷酸二铵约4,300元/吨周降1.1%;报告认为磷矿石中期供需紧平衡,磷铵行业阶段性亏损,出口配额收紧下头部企业更可能获得相对较高的出口配额。
- 钾肥、农药、有机硅以供给侧与库存逻辑为主:国内氯化钾约3,085元/吨持平、国际氯化钾约341美元/吨周降2.3%、库存约392万吨;农药原药价格指数73.40点周涨3.2%,草甘膦约28,000元/吨周涨5.7%;有机硅DMC约14,500元/吨周降1.4%,协会协同与新增产能有限推动供需向紧平衡转变。
- 半导体材料受中日经贸安全博弈与AI需求双重驱动:报告判断若日本限制收紧,国产替代从成本性能驱动转向安全性和确定性优先;AI算力、数据中心和智能终端放量放大材料需求强度,先进制程使竞争壁垒从技术验证和长期绑定抬升。
- 周期品中供给约束线索清晰:MDI价格处历史底部但行业集中度高,万华化学被点名将穿越周期;氯碱受益“反内卷”与老旧产能淘汰;C1-C4受益海外烯烃产能退出;三代制冷剂2026年生产配额总量79.78万吨、较2025年初增加5963吨,供给刚性维持。
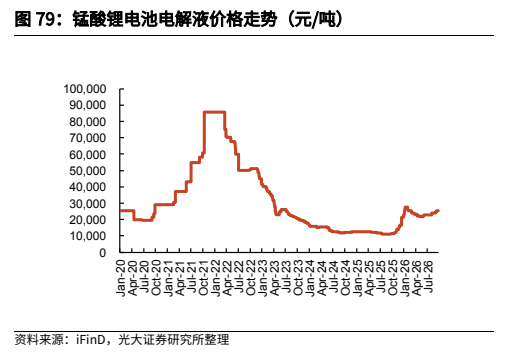
- 化纤与锂电材料给出明确产能/价格验证点:氨纶2020-2025年产能从92.5万吨增至143万吨、CAGR 9.1%,2026年预计仅华峰化学4万吨新增产能、产能同比增速仅3%,2025年淘汰6.3万吨、2026年预计晓星化纤5.4万吨年末停产;锂电材料中电池级碳酸锂13.31万元/吨周跌0.9%,六氟磷酸锂11.7万元/吨持平,报告持续看好锂电材料板块景气度修复。
论述逻辑
- 事件链为:海外龙头东丽提价10%-20%→吉林化纤、中复神鹰跟随上调→价格企稳回升改善头部盈利;同时26H1多项目投产与T1000/T1100级技术突破→高端供给能力和国产替代提升;需求侧消费量96446吨、同比上涨71.89%与风电、航空航天、人形机器人、低空经济放量→消化新增产能;装备端原丝、碳化、复材设备突破→成本下降与供应链安全增强;落到投资上,报告建议关注碳纤维及设备的上海石化、吉林化纤、吉林碳谷、中复神鹰、中简科技、精工科技,并以磷矿资源、钾肥海外布局、农药出海、有机硅协同、半导体国产替代、MDI龙头、三代制冷剂配额、氨纶拐点、锂电材料修复作为子行业配置线索。
关键展望
- 碳纤维未来验证点集中在价格企稳回升的持续性、头部厂商盈利修复,以及低空经济、航空航天终端需求放量和修复;风险是下游需求不及预期、政策进度不及预期、产能淘汰进度不及预期。
- 需求侧报告给出明确窗口:2025年航空航天用量7500吨,2026年有望增至1万吨;低空经济2030年市场规模预计2万亿元;人形机器人单台需5-7公斤T1000级碳纤维,随产业化推进有望成为高端碳纤维核心增量市场。
- 氨纶景气拐点验证点为新增产能大幅下降与落后产能退出:2026年预计仅华峰化学4万吨新增产能、产能同比增速仅3%,晓星化纤5.4万吨产能预计年末停产;若需求持续增长,供给端压力有望显著下降。
- 氟化工展望锚定配额:2026年三代制冷剂生产配额总量79.78万吨,相较2025年初生产配额增长5963吨,主要用于满足二代制冷剂退出需求,供给整体维持刚性;需求端空调、冰箱稳步增长与二代退出替代支撑高景气持续。
- 锂电材料展望看碳酸锂成本推动、供需改善与头部份额提升:2025年下半年以来碳酸锂价格持续上涨,六氟磷酸锂、隔膜、电解液价格上涨;在碳酸锂价格大幅上涨、六氟磷酸锂与隔膜新增产能大幅减少背景下,报告持续看好板块景气度修复。
- 半导体材料展望需跟踪中日地缘摩擦、晶圆厂实际验证进度、湿电子化学品高端品种客户验证、电子特气价格博弈与现场制气项目落地;这些是报告明确的判断企业中长期成长性的关键变量。
推荐标的
- 碳纤维与设备主线:建议关注上海石化、吉林化纤、吉林碳谷、中复神鹰、中简科技以及碳纤维设备龙头精工科技;报告未给出个股评级与目标价,行业评级为“增持(维持)”。
- 磷肥及磷化工:建议关注川恒股份、云天化、兴发集团、云图控股、川发龙蟒、新洋丰、湖北宜化、芭田股份、澄星股份;逻辑为磷矿石高位紧平衡、一体化龙头对冲原料、出口配额向头部集中。
- 钾肥:建议关注盐湖股份、藏格矿业、亚钾国际、东方铁塔;逻辑为海外供给约束、中资企业海外找钾、盐湖资源综合利用。
- 农药:建议关注原药端扬农化工、泰禾股份、利尔化学、江山股份、海利尔、长青股份、先达股份,制剂端润丰股份、安道麦A、国光股份、诺普信;逻辑为粮食安全需求、出口退税调整与反内卷、海外补库、创制农药兑现。
- 有机硅与半导体材料:有机硅建议关注合盛硅业、兴发集团、东岳硅材、新安股份、鲁西化工、三友化工;半导体材料建议关注光刻胶、湿电子化学品、电子特气、CMP名单,包括彤程新材、鼎龙股份、晶瑞电材、南大光电、兴福电子、中巨芯-U、江化微、华特气体、金宏气体、雅克科技、安集科技等。
- 其他周期与新材料:聚氨酯关注万华化学、沧州大化;氯碱关注潞化科技、氯碱化工、新疆天业、君正集团、北元集团;C1-C4关注宝丰能源、卫星化学;氟化工关注巨化股份、三美股份、永和股份、东岳集团、金石资源、泰禾股份;钛白粉关注龙佰集团;炼化-化纤关注恒力石化、荣盛石化、东方盛虹、恒逸石化、桐昆股份、新凤鸣、华峰化学、新乡化纤、泰和新材、三友化工;锂电材料关注天赐材料、多氟多、新宙邦、石大胜华、恩捷股份、星源材质。
关键图表
图1. A 股行业本周涨跌幅(中信行业分类)
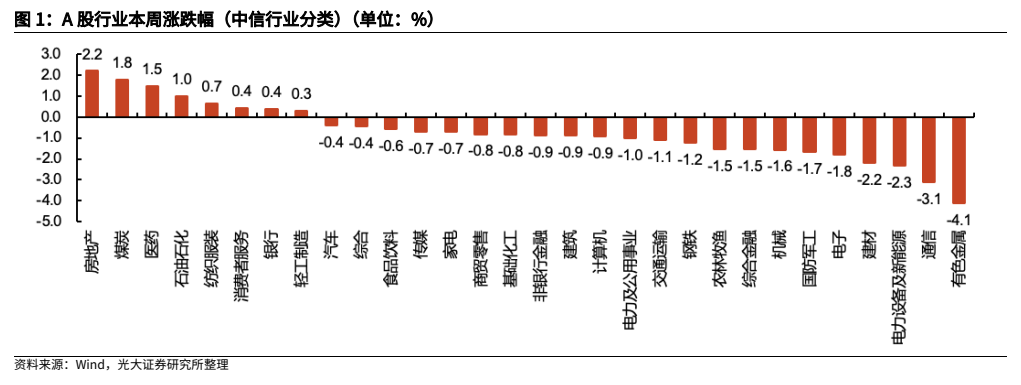
图2. 国际磷铵价格走势(美元/吨)
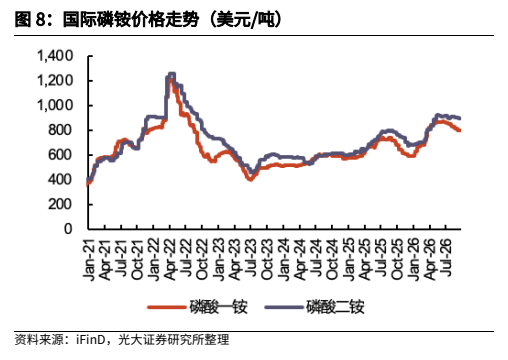
图3. 高效氯氟氰菊酯原药价格走势(万元/吨)
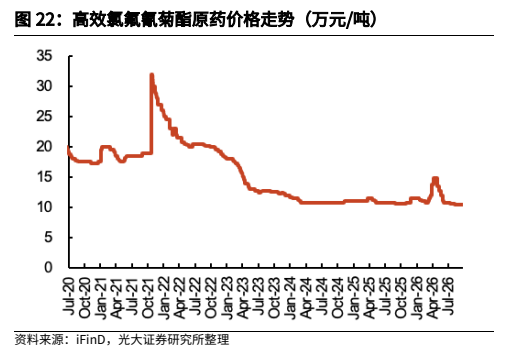
图4. 多晶硅价格走势(元/吨)
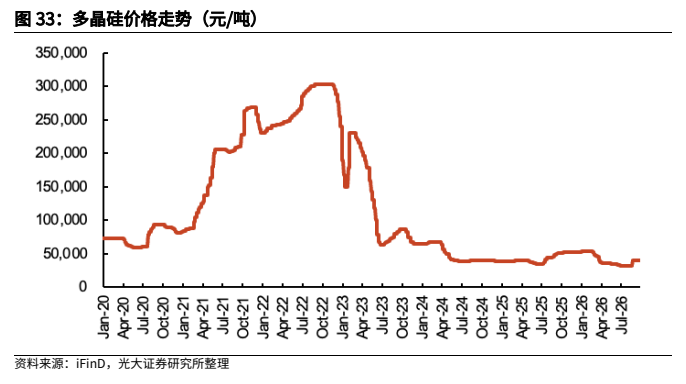
图5. 纯碱价格(元/吨)
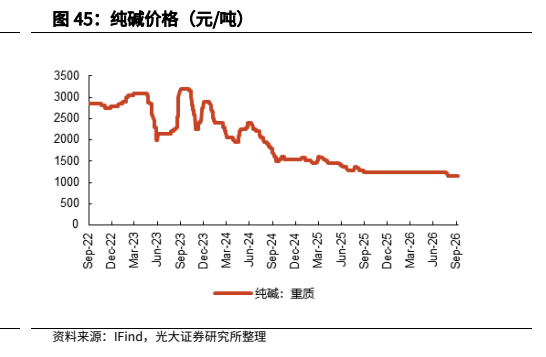
图6. 制冷剂 R125 价格及价差(元/吨)
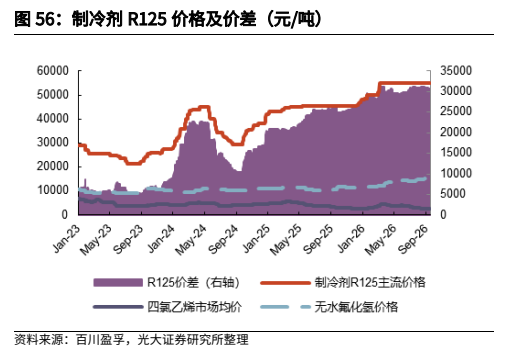
图7. 锦纶 POY 价格走势(元/吨)
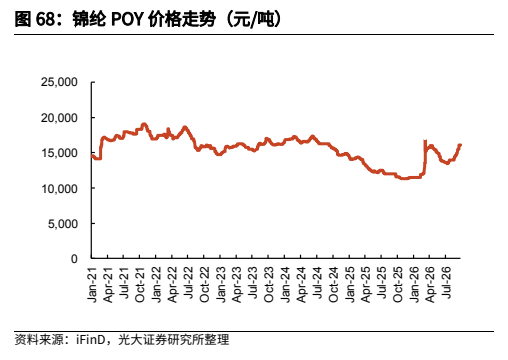
图8. 锰酸锂电池电解液价格走势(元/吨)