摩根大通 沙特传媒:应对广告市场疲软与行业格局变迁,首选 MBC (N),看淡阿拉比亚电视台(减持);将阿拉比亚电视台列入负面观察名单
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告首评沙特传媒板块,指出地缘政治不确定性和消费环境走弱使广告预算分配更趋谨慎、预订周期缩短,恢复能见度受限;但借鉴摩根大通经济学家对2027年实际GDP增长5.6%的预测,报告假设广告环境明年逐步改善,只是盈利转化在覆盖公司间差异很大。 首选MBC Group(中性,2027年12月目标价SAR 19.7,上行空间5%),理由是旗舰节目的商业价值、Shahid流媒体盈利贡献上升以及净现金资产负债表;看淡阿拉比亚电视台(减持,目标价SAR 47.5,下行空间-10%,并列入负面催化观察名单至11月中旬3Q26业绩),因合同经济性门槛高、盈利恢复期漫长、现金生成持续承压,其2H26收入预期较近期一致预期低13%。 报告为阿拉比亚搭建了合同模型,为MBC核查了2025-26年90多份MBC1刊例价,并结合观众与App留存数据评估斋月以外的用户参与度。
主要观点
- 沙特传媒行业面临广告疲软:地缘政治不确定性和较弱的可选消费环境使广告预算分配更趋挑剔,更短的预订窗口限制了复苏能见度。
- 在经济学家预测2027年实际GDP增长5.6%的假设下,报告预计广告环境明年逐步改善,但覆盖公司之间的盈利转化差异很大。
- 行业受到全球同样的结构性趋势影响:观众碎片化与数字化迁移改变广告预算分配方式,扩大可变现触达的重要性上升。
- 长期催化来自旅游与娱乐生态及重大国际活动:PIF战略将旅游与娱乐列为关键生态,2030年世博会和2034年FIFA世界杯为广告活动与触达提供额外催化。
- 首选MBC(中性):2027年12月目标价SAR 19.7,潜在上行5%。依据为旗舰节目的商业相关性、Shahid盈利贡献增长及净现金资产负债表。
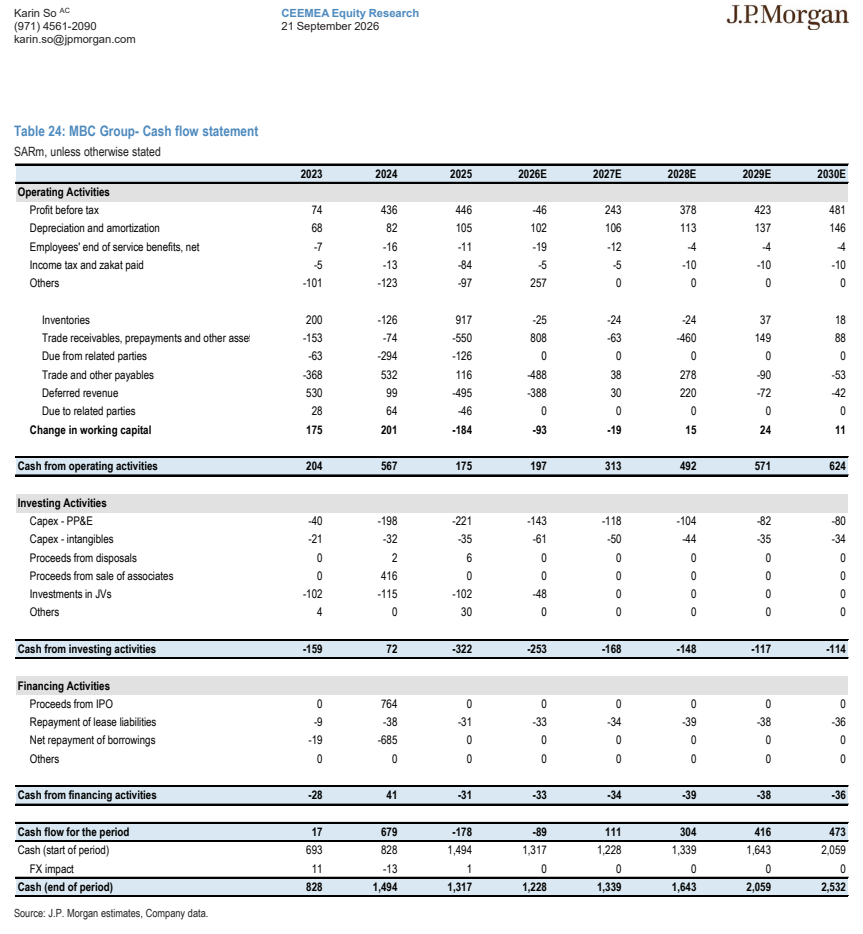
- MBC刊例价分析显示2026年对2025年公布价格总体稳定,斋月时段约上涨8%,支持对优质库存定价的信心;即便到2030E,BOCA仍约占集团EBIT的50%。
- MBC流媒体争议正从盈亏平衡转向利润率扩张的可持续性:HSD%的订阅用户增长使内容投入可在更大收入基础上变现,但持续再投入限制上行;预计2030E净利率约达9%。
- MBC估值已计入大部分改善:DCF隐含约18倍FY28正常化市盈率;SOTP中Shahid按1.2倍EV/Sales和13倍EV/EBITDA估值,报告认为合理,风险回报均衡。
- 阿拉比亚电视台(减持,负面催化观察名单):2027年12月目标价SAR 47.5(-10%下行空间)。合同分析显示高回报门槛、收入分成限制规模扩张的增量回报。
- 阿拉比亚即便2027年收入增长+22%,报告仍预测其亏损持续至2027年、2028年仅小幅恢复盈利;含租赁净债务2027年将达约SAR 65亿,资产负债表持续承压。
- 阿拉比亚目标价对应8.5倍跨周期EV/EBITDA、隐含正常化市盈率19倍,高于可比公司中位数14倍,报告认为风险回报偏向下行。
- 哈立德国王机场合同:模型预测2026年收入下降约44%至SAR 96m,2027年回升约25%至SAR 120m,仅覆盖约SAR 202m年承诺额的60%;航班座位数据指向4Q26和1Q27进出港座位同比增长约8-9%。
- 对阿拉比亚而言,商业化执行比单纯增加广告牌更重要:在Remat Riyadh合同2027年14,650个广告位的建模产能下,每SAR 100的有效月单面收入变动对应约SAR 18m年收入变化。
- 阿拉比亚现金与杠杆压力:租赁负债2026年6月约SAR 37亿;债务披露排期含每季SAR 38.8m分期至2031年(年约SAR 155m);报告预测含租赁杠杆未来五年保持在4倍以上。
- 阿拉比亚预测:2026E收入SAR 1,458m(同比-25.3%)、净亏损SAR 315m;2027E收入SAR 1,782m(+22.3%)、净亏损SAR 111m;2028E才恢复净利SAR 107m。
- 沙特电视观众正从线性电视向流媒体迁移:非夏季广播视频占日均TRP份额从2024年的68%降至2025年的62%,夏季从63%降至58%;居家电视观看时长稳定在每天约4.5小时。
- MBC的SSC和Al Thaqafiya合同结束后,广播与技术服务收入预计从2026年约SAR 462m降至2027年约SAR 150m,使2027年BOCA总收入预测同比下降约13%。
- Shahid内容投入持续活跃:上半年推出6部原创剧,下半年计划再推9部;内容成本约占集团收入40%,按每年内容投入3%增长建模,内容库存温和扩张。
- 全球程序化数字户外(pDOOH)支出过去五年增长逾5倍,2026年预计再增约21%、占全球DOOH支出约9%;美国pDOOH占OOH比例从2019年约1%升至2024年约8%,2029年预计达约28%。
论述逻辑
- 地缘政治不确定性与消费走弱 → 广告预算更挑剔、预订窗口缩短 → 行业近期能见度受限;但经济学家预测2027年实际GDP增长5.6% → 假设广告环境明年逐步改善 → 关键分歧不在总需求而在盈利转化能力 → 观众碎片化与数字化(沙特广播视频TRP份额68%→62%)考验各公司变现 → 用差异化工具验证:阿拉比亚合同模型显示承诺负担重(机场合同收入仅覆盖承诺额约60%)、收入分成限制增量回报、含租赁净债务2027年约SAR 65亿 → 盈利恢复漫长且现金承压 → 给予减持+负面催化观察名单,目标价SAR 47.5;MBC刊例价稳定+斋月涨约8%、BOCA到2030E仍占集团EBIT约50%、Shahid净利率2030E约9% → 基本面更稳、净现金 → 给予中性首选,目标价SAR 19.7,但估值已计入改善(18倍FY28正常化P/E) → 风险回报均衡。
关键展望
- 广告环境预计2027年逐步改善,锚定2027年实际GDP增长5.6%的经济预测;近期前景仍取决于广告主信心与预算执行。
- 阿拉比亚列入负面催化观察名单,观察窗口至11月中旬的3Q26业绩,因其2H26收入预期较近期一致预期低13%、净亏损预测更大。
- 阿拉比亚盈利路径:2026E和2027E持续亏损(净亏损SAR 315m、SAR 111m),2028E才小幅恢复盈利(SAR 107m),含租赁杠杆未来五年维持4倍以上。
- MBC展望:Shahid净利率2030E约达9%(管理层指引中个位数),内容投入年增长3%假设下内容库存温和扩张;风险点是持续广告敞口与内容投入需求。
- 长期催化:PIF旅游与娱乐生态、2030年世博会与2034年FIFA世界杯将支撑广告市场长期潜力。
推荐标的
- MBC Group(MBCGROUP AB):中性(N),2027年12月目标价SAR 19.7(潜在上行5%)。理由:旗舰节目商业相关性强、刊例价2026年稳定且斋月时段约涨8%、Shahid盈利贡献增长且2030E净利率约9%、净现金资产负债表;但估值已计入改善(DCF隐含约18倍FY28正常化P/E、Shahid SOTP估值1.2倍EV/Sales与13倍EV/EBITDA),故仅给予中性。
- 阿拉比亚电视台(ALARABIA AB):减持(UW),并列入负面催化观察名单(-CW),2027年12月目标价SAR 47.5(潜在下行-10%)。理由:优质户外库存合同期限长(至2030年代中期)但合同回报门槛高、收入分成限制增量回报、亏损持续至2027年、现金生成承压;目标价对应8.5倍跨周期EV/EBITDA、隐含正常化P/E 19倍(可比中位数14倍)。
关键图表
图1. 阿拉比亚 - 营收及同比增速
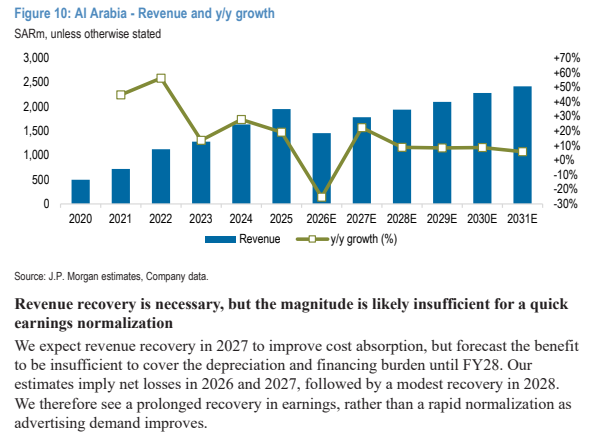
图2. 阿拉比亚 - 杠杆率
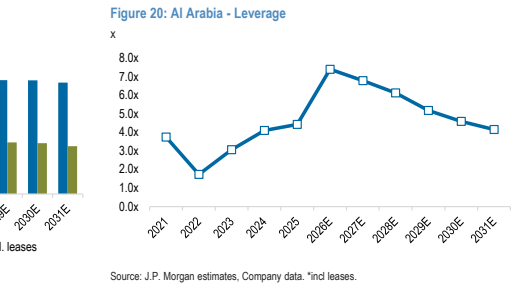
图3. 阿拉比亚 - 截至2025财年营收构成
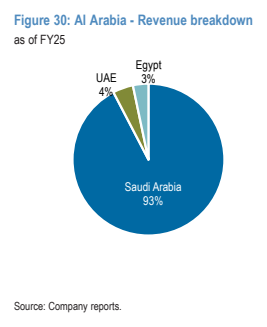
图4. MBC Shahid 各国用户同比增速(斋月)
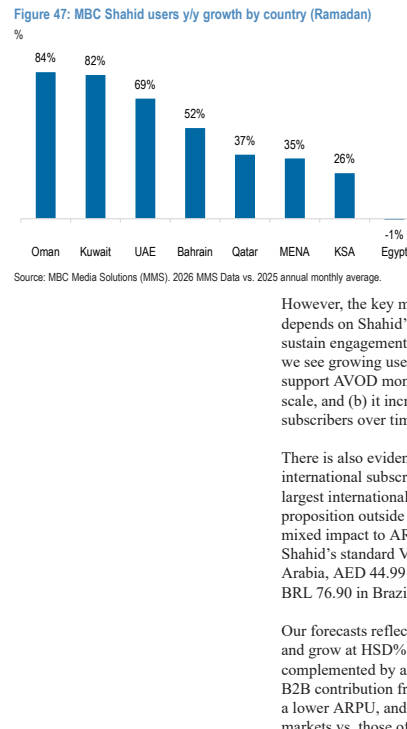
图5. MBC - 净现金(含租赁)
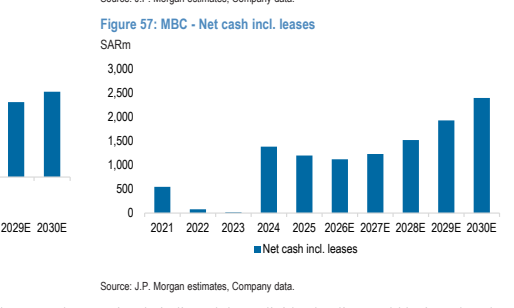
图6. Karin Sowc CEEMEA 股票研究 07