美国银行:美银 穆瓦萨特医疗服务公司(4002.SE):业务扩张,行业竞争加剧;恢复覆盖,给予“跑输大盘”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行恢复覆盖穆瓦萨特医疗服务(4002.SE),给予跑输大盘评级,目标价62.00里亚尔,与现价61.80里亚尔基本持平,对应约15倍2027E市盈率和26-31E仅1%的EPS复合增速。 美银认为公司正投入巨额资本保卫市场份额,并将稀释利润率与回报:扩张是防御性而非机会性,新资产位于成本更高、竞争更激烈的地区,且约33亿里亚尔项目管道对应温和的现金余额,令股息预期面临风险。 美银预测收入和净利润平均比一致预期低3%/8%,DPS低约15%;预计2026-30E累计资本开支约43亿里亚尔(平均占销售22%),需约16亿里亚尔新增债务,净债务/EBITDA在FY29E见顶1.7倍(FY25A为0.4倍)。 股息方面,美银预测26-29E年均增长3%,远低于一致预期的约12%,并预计毛利率/EBITDA利润率下降5/6个百分点、RoE/RoIC下降6/8个百分点,RoIC从2026E的17.6%降至2031E的11.7%。 公司是沙特第三大私立医院运营商,拥有约1,800张床位、八家医院、年门诊超250万人次、住院超10万人次,东部省约占私立床位31%(2024A),但行业最大的约1,000张床位管道分散于四省的100-200床设施,70%以上位于成本更高的城市。 估值上,62里亚尔目标价由DCF(56里亚尔/股)与目标P/E(67里亚尔/股,较行业长期平均20.6倍折价21%至16.2倍)等权混合得出;股价按14倍一致预期远期市盈率交易,较历史均值折价16%,美银认为该折价合理而非入场点,覆盖范围内其他标的风险回报更具吸引力。
主要观点
- 美银恢复覆盖穆瓦萨特并给予跑输大盘评级,目标价62.00里亚尔,与现价61.80里亚尔基本持平。
- 三大核心理由:扩张是防御性而非机会性(新增产能为保卫份额而非占领新市场)、新资产位于成本更高竞争更激烈的地区、约33亿里亚尔项目管道对应温和现金余额令股息预期面临风险。
- 美银预测收入和净利润平均比一致预期低3%/8%,DPS低约15%;62里亚尔目标价隐含约15倍2027E市盈率,26-31E EPS复合增速仅1%。
- 行业最大的约1,000张床位管道分散于四省的100-200床设施,70%以上位于成本更高城市,每次分批开业都会打断利润率修复。
- 美银预计毛利率/EBITDA利润率分别下降5/6个百分点,RoE/RoIC分别下降6/8个百分点。
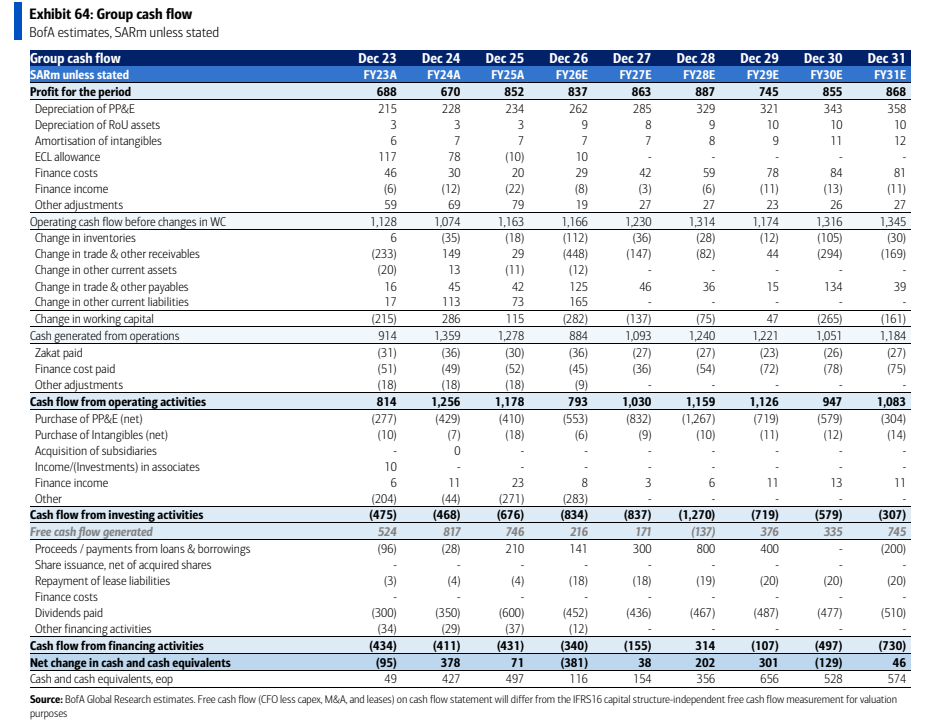
- 2026-30E累计资本开支约43亿里亚尔(平均占销售22%),需约16亿里亚尔新增债务支持分红,净债务/EBITDA在FY29E见顶1.7倍(FY25A为0.4倍)。
- 股息预期存在分歧:美银预测26-29E DPS年均增长3%,认为一致预期约12%过于乐观;其DPS预测平均比一致预期低16%。
- 公司是沙特第三大私立医院运营商:约1,800张床位、八家医院、年门诊超250万人次、住院超10万人次;历史RoIC为17-18%(2025年前),客户包括Aramco、SABIC、MoH、GOSI等企业和政府关联机构。
- 东部省大本营正受竞争侵蚀:公司占私立床位约31%(2024A),多家竞争者已经或可能进入其大本营;利雅得和东部省的新投资主要是防守现有市场地位而非扩大可触达市场。
- 估值采用DCF与目标P/E等权混合:DCF给出56里亚尔/股(约10%下行空间),目标P/E较行业长期平均20.6倍折价21%至16.2倍、给出67里亚尔/股;RoIC预计从2026E的17.6%降至2031E的11.7%。
- 收入展望:2026-31E收入CAGR为7.6%,其中住院10.5%、门诊5.5%、药房3.8%;历史入住率约60-65%低于多个同业,扩张市场的竞争可能限制入住率持续提升的空间。
- 杠杆整体可控:历史杠杆很少超过1.0倍ND/EBITDA,1H26A为0.9倍;2027E-2029E累计借款约15亿里亚尔(约占已公布项目融资需求46%),2031E开始逐步去杠杆。
论述逻辑
- 行业竞争加剧并侵入东部大本营(公司占当地私立床位约31%、24A)→ 公司以防御性扩张保卫份额:约1,000张床位管道分散于四省、70%以上在高成本城市、每次分批开业打断利润率修复 → 美银预测毛利率/EBITDA利润率下降5/6个百分点、RoE/RoIC下降6/8个百分点,RoIC从2026E的17.6%降至2031E的11.7% → 2026-30E约43亿里亚尔资本开支(平均占销售22%)需约16亿里亚尔新增债务,净债务/EBITDA在FY29E见顶1.7倍 → 债务扩张只能支撑温和股息增长(美银预测3%、26-29E),一致预期约12%过于乐观、DPS预测平均低16% → EPS复合增速仅1%(26-31E),收入/净利润分别低于一致预期3%/8% → 估值端DCF(56里亚尔/股)与目标P/E(67里亚尔/股,较20.6倍行业长期平均折价21%至16.2倍)等权混合得出62里亚尔目标价 → 目标价与现价61.80里亚尔基本持平、按14倍远期市盈率交易且估值偏高,故恢复覆盖给予跑输大盘评级。
关键展望
- 净债务/EBITDA预计在FY29E见顶约1.7倍,届时融资成本约占EBIT的9%,2031E开始逐步去杠杆;美银认为该杠杆水平完全在资产负债表承受能力之内。
- 2027E-2029E累计借款约15亿里亚尔,约占已公布项目融资需求的46%,符合管理层内部资源加银行债务的组合融资策略。
- DCF模型现金流延伸至2036E,WACC为10.4%(股权成本11.2%、债务成本3.9%、无风险利率5.3%、长期增长3.0%),12个月股权价值56里亚尔/股(约10%下行空间)。
- 股息失望风险是核心观察点:约33亿里亚尔项目管道对应温和现金余额,需新增债务支持分红,美银DPS预测平均比一致预期低16%。
- 估值折价判断:股价按14倍一致预期远期市盈率交易、较历史均值折价16%,美银认为该折价是合理的而非入场点。
- 吉达被视为进入新市场的难得机会,与利雅得和东部省的防守型投资形成对比。
推荐标的
- Mouwasat Medical Services(4002.SE / MOUWASAT AB):恢复覆盖,评级UNDERPERFORM(跑输大盘),目标价62.00 SAR,现价61.80 SAR;理由:防御性扩张稀释利润率与回报、新资产位于高成本竞争地区、约33亿里亚尔项目管道令股息预期面临风险,且覆盖范围内其他标的风险回报更具吸引力。
- 美银EEMEA消费与医疗覆盖组合(评级摘自覆盖清单):NEUTRAL——PureHealth、Salik、Shoprite Holdings、Spar Group、The Foschini Group、ADNOC Distribution、Mr Price Group、National Medical Care、Othaim、Woolworths Holdings;UNDERPERFORM——LPP SA、Mouwasat Medical Services、Parkin Company、Pick n Pay Stores、Savola、Truworths International。
- 同业比较(Exhibit 52,未附评级):覆盖同业Sulaiman Al Habib市值20,790 USD mn、P/E 32.0x/29.9x/23.8x(25A/26E/27E);Mouwasat市值3,372 USD mn、P/E 15.0x/15.4x/14.9x、EPS CAGR(25A-28E)1%。
关键图表
图1. 远期市盈率为13.9倍,较均值(16.6倍)折价(16)%——一致预期1年远期市盈率
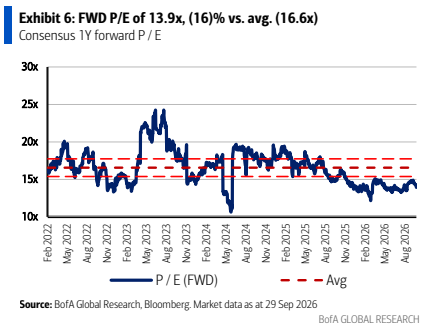
图2. 目标市盈率法得出的估值为67沙特里亚尔/股——美银预测,除特别说明外单位为百万沙特里亚尔
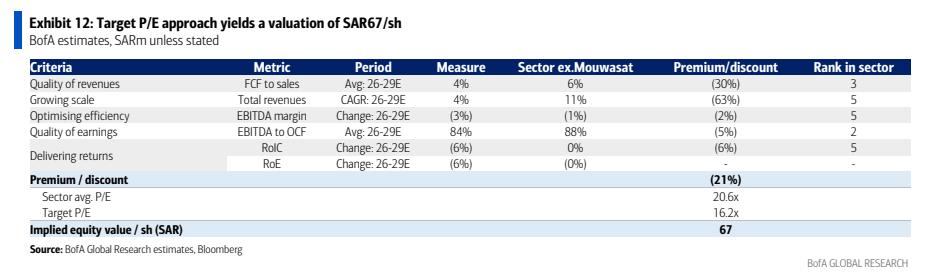
图3. 医院及医疗中心储备项目——设施与关键指标(2Q26A)
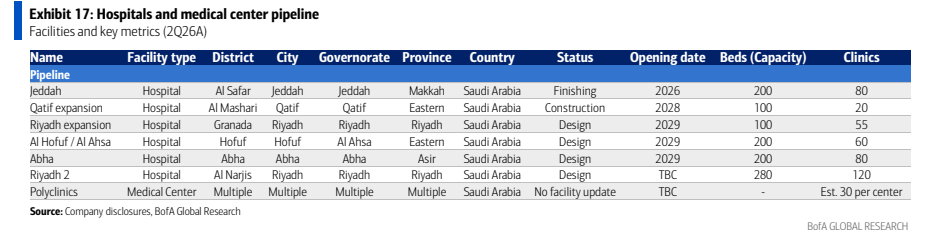
图4. 一致预期资本开支低估储备项目价值,导致高股息派发——美银 vs 一致预期:资本开支 vs 已宣派股息
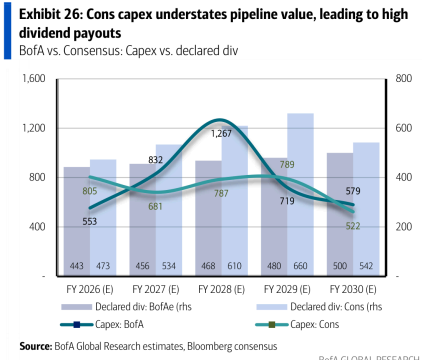
图5. 股息预测基于期内产生的现金中可供分红的现金——可供分红现金 vs 已支付股息
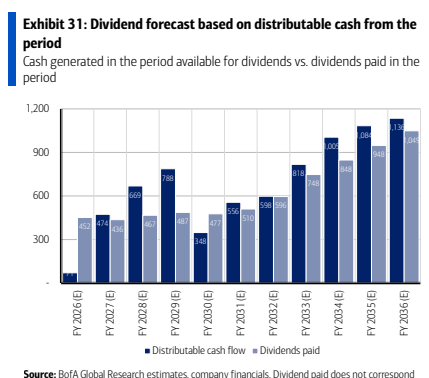
图6. 在我们的覆盖范围内,穆瓦萨特的应收账款天数处于较高水平——沙特医院应收账款天数预测
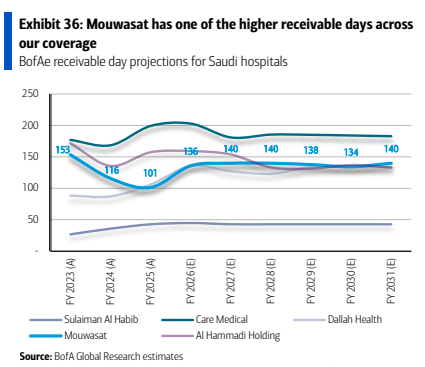
图7. 门诊量预计每年增长约3.5%——门诊量(千次)及同比增速(%,右轴)
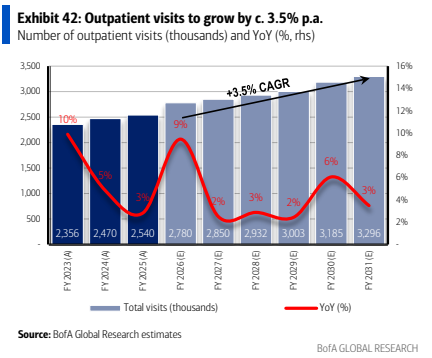
图8. 董事会成员简介:4名独立董事、2名执行董事、2名非执行董事
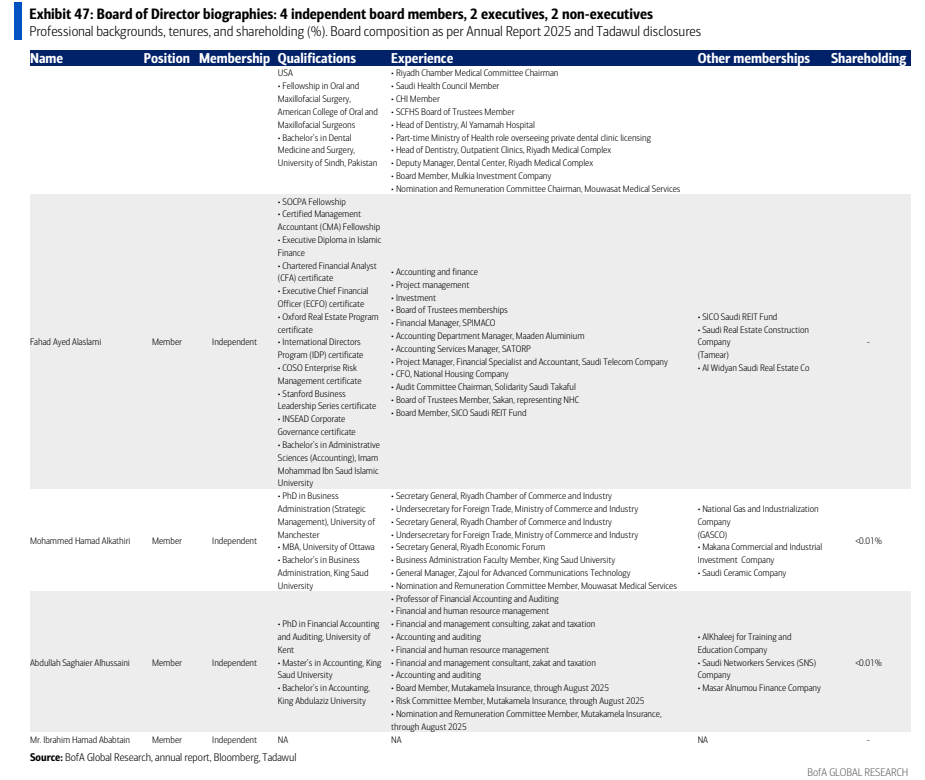
图9. 过去十二个月市盈率为14.5倍,较均值(29.2倍)折价(50)%——市盈率(LTM)
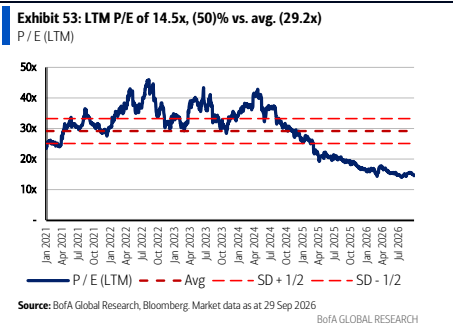
图10. 现金流折现法得出的估值为56沙特里亚尔/股——美银预测,除特别说明外单位为百万沙特里亚尔
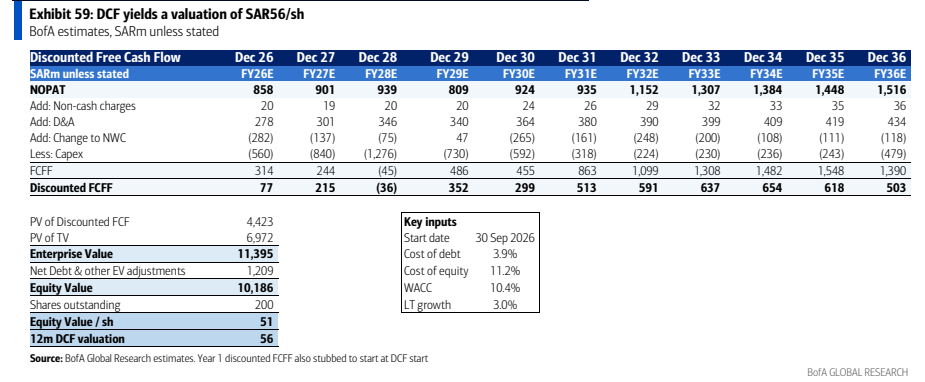
图11. 集团现金流——美银预测,除特别说明外单位为百万沙特里亚尔