瑞银 慧与(HPE.US):Helios提振2027财年网络业务展望,交换机相关AI需求推动长期预期上修
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在参加慧与(HPE)Networking Day 后维持 12 个月中性评级,但将目标价从 59.00 美元上调至 66.00 美元(2026 年 9 月 30 日股价 63.89 美元,市值 853 亿美元)。 本次活动的核心是公司更新了网络业务财务目标,首次纳入与 AMD Helios 相关的机会,FY26-FY29 展望中还包含与 Vultr 等潜在合作带来的上行空间。 2027 财年网络收入增长目标从上季度的 14%-17% 上调至高十几个百分点至略高于 20% 的区间(high teens to low 20% range),且重心偏向下半年;网络业务分部营业利润率目标维持在 20% 区间的中高段(mid-to-high 20% range)不变,FY26-FY29 网络收入复合增速目标为高十几个百分点 CAGR(high-teens CAGR)。 瑞银估计 Helios 明年可能带来 5 亿至 6 亿美元收入,来自整机架与网络交换机托盘的组合。 公司同时将 FY28 年化协同效应目标从 6 亿美元上调至 8 亿美元,FY26 AI 累计订单目标从 25 亿至 30 亿美元更新为超过 30 亿美元。 瑞银相应上调盈利预测:FY27 EPS 上调约 2% 至 4.50 美元,FY28 上调约 6% 至 4.90 美元。 不过,投资者在财年 Q3 财报后已提前定价 FY27 及以后的收入与 EPS 上行空间,已预期 FY27 EPS 约 5.00 美元(对比公司此前指引中值约 4.40 美元),这在一定程度上削弱了本次目标修订的利好,也是评级维持中性的主要原因。
主要观点
- 瑞银参加 HPE Networking Day,活动覆盖 Campus/Branch、Routing、数据中心网络与安全/SASE 全产品线;对股价的核心要点是公司更新的网络业务财务目标,现已纳入与 AMD Helios 相关的机会。
- 评级维持中性,12 个月目标价从 59.00 美元上调至 66.00 美元,现价 63.89 美元,52 周区间 63.89-20.00 美元,市值 853 亿美元。
- 2027 财年网络收入增长目标从上季度给出的 14%-17% 上调至高十几个百分点至略高于 20% 的区间(high teens to low 20% range),重心偏向下半年,上调反映纳入 Helios 收入。
- 瑞银估计 Helios 明年可能产生 5 亿至 6 亿美元收入,来自整机架与网络交换机托盘的组合,二者具有不同的利润率和营运资本特征。
- 尽管展望中纳入 Helios 收入,网络业务分部营业利润率目标维持不变,仍处于 20% 区间的中高水平(mid-to-high 20% range)。
- 三年目标(FY26 至 FY29):网络收入预计以高十几个百分点的 CAGR 增长;FY27 至 FY29 分部营业利润率目标维持中高 20% 区间。
- 公司上调 FY28 年化协同效应目标至 8 亿美元,较此前公布的 6 亿美元有所提高。
- FY26 AI 累计订单目标更新为超过 30 亿美元,此前在 F3Q 财报中披露的目标为 25 亿至 30 亿美元。
- 反映更新的网络分部目标,瑞银上调分部收入和利润预测:FY27 EPS 上调约 2% 至 4.50 美元(原 4.40 美元),FY28 上调约 6% 至 4.90 美元(原 4.62 美元),FY26 维持 3.84 美元不变。
- 市场已提前定价:投资者在财年 Q3 财报后已对 FY27 及以后的收入和 EPS 上行空间定价,已预期 FY27 EPS 约 5.00 美元,对比公司此前指引中值约 4.40 美元,瑞银认为这削弱了本次修订的部分利好。
- FY27 及 FY26-FY29 展望包含与 Vultr 等潜在合作带来的上行空间;FY27E 收入 54,175(百万美元),UBS 口径 P/E 为 10/27E 14.2 倍、10/28E 13.0 倍。
论述逻辑
- 事件与目标更新链条:瑞银参加 HPE Networking Day → 公司更新网络业务财务目标并纳入 AMD Helios 相关机会 → FY27 网络收入增速目标由 14%-17% 上调至高十几个百分点至略高于 20% 的区间(high teens to low 20% range)、FY28 年化协同目标由 6 亿美元升至 8 亿美元、FY26 AI 累计订单目标更新为超过 30 亿美元 → 瑞银据此上调分部收入与利润估计。
- 但投资者在财年 Q3 财报后已提前定价 FY27 及以后的收入与 EPS 上行(预期 FY27 EPS 约 5.00 美元 vs 此前指引中值约 4.40 美元),修订的边际利好被削弱 → 因此维持中性评级,仅将目标价由 59.00 美元上调至 66.00 美元。
- 长期(LT)上修逻辑:交换机相关 AI 需求 + Helios 整机架与交换机托盘收入 + Vultr 等潜在合作 → 支撑 FY26-FY29 网络收入高十几个百分点 CAGR、利润率维持中高 20% 区间的三年目标框架。
关键展望
- FY27 验证点:Helios 收入爬坡偏向下半年,FY27 网络收入增长同样重心偏后半年;瑞银估计 Helios 明年贡献 5 亿至 6 亿美元收入。
- 订单目标:FY26 AI 累计订单目标更新为超过 30 亿美元(原为 25 亿至 30 亿美元)。
- 协同效应窗口:FY28 年化协同效应目标 8 亿美元(原 6 亿美元)。
- 三年目标:FY26-FY29 网络收入高十几个百分点 CAGR,FY27-FY29 分部营业利润率维持中高 20% 区间;FY27 及 FY26-FY29 展望包含 Vultr 等潜在合作的上行空间(公司表述为潜在机会,非确定预测)。
- 评级与价格:12 个月维度维持中性,目标价 66.00 美元;UBS 口径估值 FY27E P/E 14.2 倍、FY28E 13.0 倍。
推荐标的
- 覆盖标的:慧与(Hewlett Packard Enterprise,HPE.N/HPE.US)——12 个月评级中性,12 个月目标价 66.00 美元(前值 59.00 美元),2026 年 9 月 30 日股价 63.89 美元;因网络分部目标更新,FY27 EPS 上调约 2% 至 4.50 美元、FY28 上调约 6% 至 4.90 美元。
- 报告未覆盖其他评级标的;AMD Helios 与 Vultr 仅作为公司网络业务目标中提及的合作机会,并非瑞银评级或目标价覆盖的公司。
关键图表
图1. 慧与股价市盈率超过约14倍,高于过去3年均值一个标准差以上
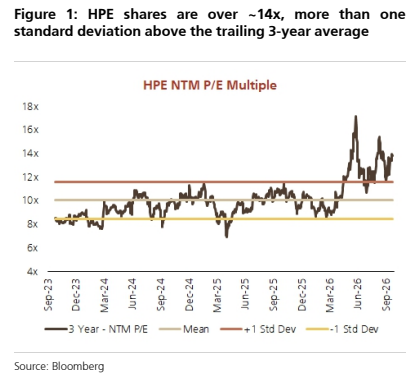
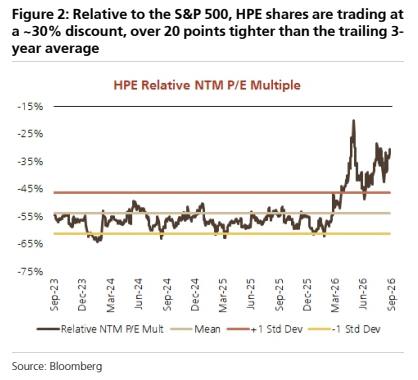
图2. 相对标普500指数,慧与股价折价约30%,较过去3年均值收窄超过20个百分点