高盛:Kakao Corp.(035720.KS)2026年第二季度业绩预览:核心平台韧性,AI发布催化剂不变,买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对Kakao的买入评级,12个月目标价49,000韩元不变,当前股价34,650韩元,隐含41.4%上行空间。报告预览2026年第二季度业绩,预计合并营收2万亿韩元(同比+6%,环比+5%),营业利润2,140亿韩元(同比+5%,环比+1%),基本符合彭博一致预期。核心平台业务(Talk Biz广告、商务、支付、出行)增长稳健,但门户业务因AXZ交易从5月起不再并表,将部分抵消营收增长。关键催化剂是即将在二季度业绩前推出的代理AI服务,该服务有望验证KakaoTalk连接优势向高频行动和交易的转化。高盛小幅下调2026-2028年盈利预测,反映门户业务剥离、核心Talk Biz强劲增长及平台/内容板块近期趋势。主要下行风险包括核心平台复苏弱于预期、投资组合重组执行缓慢、AI商业化延迟。
主要观点
- 2Q26E业绩预览: 预计合并营收2万亿韩元(同比+6%,环比+5%),营业利润2,140亿韩元(同比+5%,环比+1%),基本符合彭博一致预期。
- 核心平台韧性: Talk Biz广告收入预计同比+20%,商务+16%,出行+10%,支付+26%,支撑营收增长。
- 门户业务拖累: AXZ交易于5月完成,门户业务营收预计同比-40%,部分抵消增长。
- 内容板块稳定但非主要驱动力: Piccoma因10周年活动营销支出较高,用户KPI反应温和;音乐板块预计同比+4%,受IP活动和SM相关贡献支撑。
- AI催化剂不变: 代理AI服务(KakaoTalk内)预计在二季度业绩前推出,是验证连接优势向高频行动/交易转化的首个关键验证点。
- 盈利预测调整: 2026E/27E/28E营收下调-1%/-2%/-1%,营业利润下调-5%/-6%/-3%,净利润下调-6%/-6%/-3%。
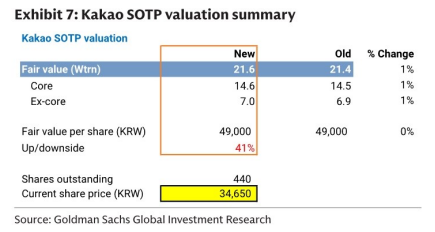
- 估值与目标价: 基于SOTP估值,核心业务DCF(WACC 10.6%,终端增长率2%)估值14.6万亿韩元,加上子公司NAV(30%控股折扣)7万亿韩元,总估值21.6万亿韩元,对应每股49,000韩元。
- 关键跟踪指标: 核心平台复苏(Talk Biz增长、Biz Message扩张、广告库存改善)、投资组合重组(非核心子公司亏损减少)、AI生态系统发展(外部合作伙伴接入、垂直整合广度)、用户参与度和交易转化率、早期变现证据(AI辅助搜索广告、CPS经济性)。
- 下行风险: 核心平台复苏弱于预期、投资组合重组执行缓慢、AI商业化时间远超预期。
论述逻辑
高盛从2Q26E业绩预览出发,认为核心平台(Talk Biz、商务、支付、出行)增长稳健,但门户业务剥离造成拖累,整体业绩基本符合预期。更关键的是,即将推出的代理AI服务是验证KakaoTalk连接优势能否转化为高频行动和交易的关键催化剂。尽管AI商业化仍需观察重复使用率、合作伙伴扩展等指标,但高盛认为当前估值已反映AI预期重置,核心盈利基础坚实(Talk Biz、商务、支付、出行及重组),因此维持买入评级。盈利预测调整主要反映门户业务剥离、核心Talk Biz强劲增长及平台/内容板块近期趋势。
关键展望
报告明确指出的未来验证点:1)代理AI服务在二季度业绩前推出,需观察重复使用率、合作伙伴扩展、交易完成度和用户参与度,以验证AI变现框架;2)核心平台复苏持续,包括Talk Biz增长、Biz Message扩张、广告库存改善及经营杠杆;3)投资组合重组进展,非核心子公司亏损减少及合并盈利可见性改善;4)早期变现证据,如AI辅助搜索广告、CPS经济性和交易相关收入贡献。报告未明确给出具体时间窗口或价格目标调整。
推荐标的
- Kakao Corp.(035720.KS):评级买入,12个月目标价49,000韩元,当前股价34,650韩元,上行空间41.4%。理由:核心平台韧性,AI发布催化剂不变,估值具吸引力。
关键图表
图1. Kakao 2026年第二季度业绩预览摘要

图2. Biz Message和DA均表现良好,核心广告需求保持健康,Talk Biz
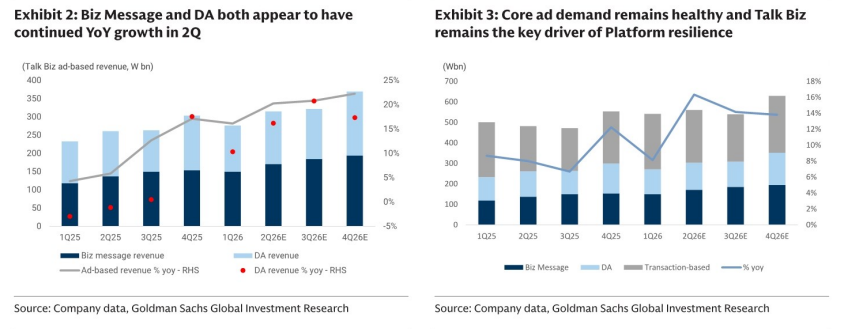
图3. 收入增长势头应保持,我们预计Kakao将维持稳健的营业利润率
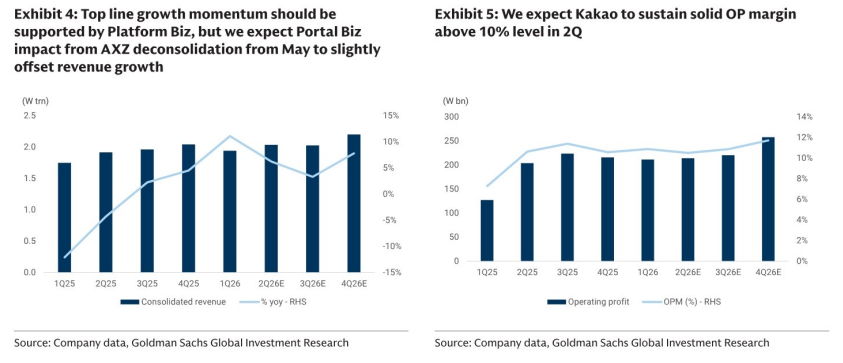
图4. Kakao盈利修正摘要

图5. Kakao分部加总估值摘要