浙商证券 科创&海外市场策略深度报告:半导体景气加速,科创板牛市仍在途
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
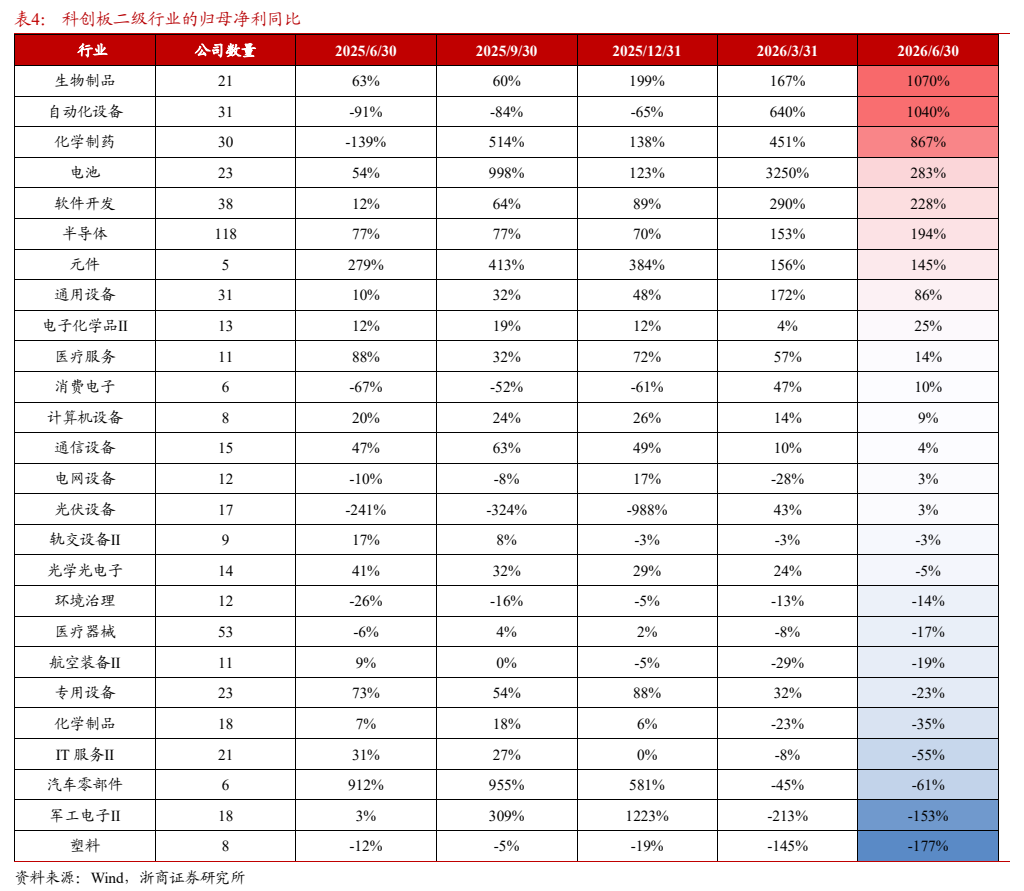
报告以“无产业,不牛市”的复盘框架展开,认为牛市核心驱动在于具备景气释放的产业趋势投资机会,盈利拐点是牛市启动的发令枪。 本轮科创板牛市自2024年9月开启,核心驱动是以算力为代表的AI上游基建进入景气释放阶段,电子行业市值占比已上升至67.22%。 2026年中报科创板归母净利润同比增长121%,其中科创50为171%、科创100为129%、科创200为29%,整体盈利仍处高速增长阶段。 中报增速较一季报边际回落的原因有二:2025年盈利基数逐季抬升(单季由72亿元升至270亿元、环比174%),以及新能源、医药和计算机等行业公司的拖累,而2026年单季盈利绝对额仍在扩张(Q1为229亿元、H1升至643亿元、环比81%)。 利润结构上,电子行业贡献八成盈利:电子归母净利1163亿元、占比80.3%,医药生物130亿元、占比8.9%,机械设备98亿元、占比6.7%,长鑫科技以776亿元归母净利位列科创板榜首。 中观景气验证方面,半导体营收同比38.1%、归母净利同比194.1%,分别较26Q1的33.1%、153.0%进一步提速;元件营收同比增长61.2%、产能扩张率达12.8%,电子化学品Ⅱ归母净利同比由3.7%升至25.2%。 分行业看,计算机、医药生物、电子归母净利同比分别达467%、243%、162%,二级行业中生物制品1070%、自动化设备1040%、化学制药867%居前。 报告结论为科创板牛市仍在途,同时提示AI上游景气不及预期与流动性收紧超预期两大风险。
主要观点
- 复盘框架为“无产业,不牛市”,盈利拐点是牛市启动的发令枪;本轮科创板牛市自2024年9月开启,核心驱动是以算力为代表的AI上游基建进入景气释放驱动的产业趋势投资阶段。
- 科创板产业构成具备鲜明时代感,电子行业市值占比上升至67.22%(总市值统计截至2026年9月20日收盘),显著映射AI算力和半导体的高速发展与景气释放。
- 2026年中报科创板归母净利润同比为121%,仍保持较高增速;按2026年8月31日成分调整后口径,科创50为171%、科创100为129%、科创200为29%。
- 中报增速较一季报边际回落的原因之一是2025年盈利基数逐季抬升:2025年Q1单季归母净利仅72亿元、中报升至270亿元(单季环比抬升174%),而2026年Q1单季229亿元、H1升至643亿元(单季环比增长81%),单季盈利绝对额仍在扩张。
- 原因之二在公司层面:导致2026H1同比边际回落的主要是新能源、医药和计算机等行业公司,图7、图8列举了百济神州、强一股份、百奥赛图、金山办公及晶科能源、聚和材料、电气风电等样本。
- 利润贡献上,2026年中报科创板八成利润由电子行业贡献:电子整体归母净利1163亿元、占比80.3%,医药生物130亿元、占比8.9%,机械设备98亿元、占比6.7%。
- 个股层面,科创板归母净利前十大公司均分布在电子、医药生物和计算机,其中电子7家;长鑫科技以776亿元归母净利位列榜首,佰维存储、中芯国际、中微公司、寒武纪归母净利均在20亿以上。
- 算力上游中观景气持续向好:半导体营收同比38.1%(较26Q1的33.1%提速)、归母净利同比194.1%(较26Q1的153.0%加速上行);元件营收同比61.2%、产能扩张率12.8%(26Q1为3.3%);电子化学品Ⅱ营收同比26.3%、归母净利同比由3.7%升至25.2%。
- 一级行业中,计算机、医药生物、电子2026年中报归母净利同比居前,分别为467%、243%、162%,高于板块整体增速。
- 二级行业中报归母净利同比居前:生物制品1070%、自动化设备1040%、化学制药867%、电池283%、软件开发228%、半导体194%、元件145%,增速均在100%以上;其中生物制品、化学制药、软件开发均为扭亏为盈,电池高增主要源于上年同期极低基数。
- 边际变化上,提速环节集中于AI上游与创新药:化学制药、生物制品受益于创新药对外授权放量,同比分别由451%、167%升至867%、1070%;回落压力则集中于光伏设备、软件开发、塑料、医疗器械等。
论述逻辑
- 复盘牛市规律(“无产业,不牛市”、盈利拐点是发令枪)→ 判定本轮科创板牛市自2024年9月开启、由AI上游算力和半导体景气释放驱动盈利反转向上。
- 盈利验证:2026年中报整体归母净利同比121%、科创50达171% → 针对增速较一季报回落,报告拆解为2025年基数逐季抬升(72亿元→270亿元、环比174%)与新能源、医药、计算机公司拖累,而2026年单季盈利绝对额仍在扩张(229亿元→643亿元、环比81%),排除景气见顶的解读。
- 中观验证:电子贡献八成利润(1163亿元、占比80.3%)→ 半导体净利同比由153.0%加速至194.1%、元件产能扩张率升至12.8%、电子化学品Ⅱ净利由3.7%升至25.2% → 结论:半导体景气加速,科创板牛市仍在途。
关键展望
- 报告的前瞻判断为:在盈利拐点逻辑下,半导体贡献八成盈利且盈利趋势向好,科创板牛市仍在途;报告未给出指数点位、时间窗口等量化预测。
- 风险一:AI上游景气不及预期——若AI上游算力半导体景气不及预期,将影响科创板整体盈利,继而对板块走势产生影响。
- 风险二:流动性收紧超预期——油价持续超预期上行或使美联储货币政策超预期收紧,或对高估值成长板块有所扰动。
推荐标的
- 报告为策略专题,未给出个股评级或目标价;正文列示2026年中报归母净利前十大公司:长鑫科技(776.1亿元)、佰维存储(71.7亿元)、荣昌生物(46.6亿元)、中芯国际(44.7亿元)、百济神州(32.7亿元)、中微公司(28.3亿元)、金山办公(25.2亿元)、寒武纪(23.1亿元)、澜起科技(20.0亿元)、海光信息(18.0亿元),其中电子7家、医药生物2家、计算机1家。
关键图表
图1. 市值占比口径下科创板的行业分布
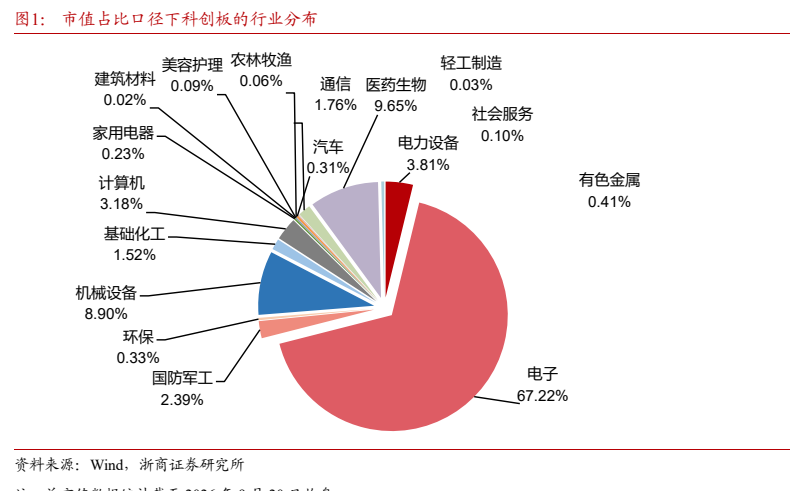
图2. 整体法下科创板营收与净利润情况
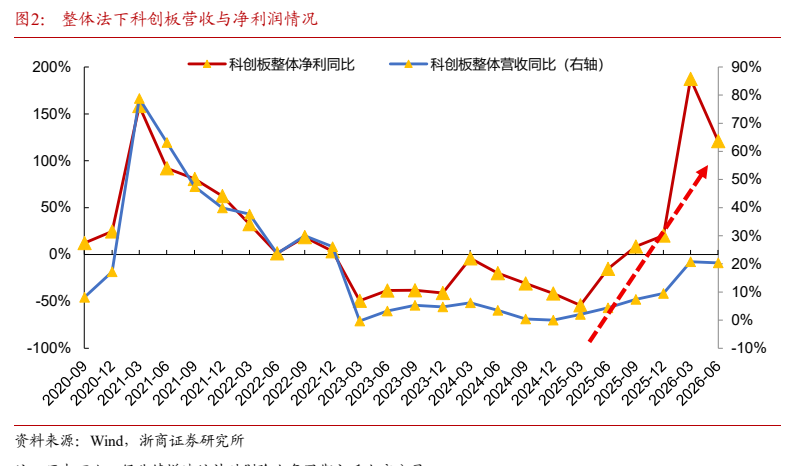
图3. 表 1: 整体法下科创板主要指数的累计归母净利同比
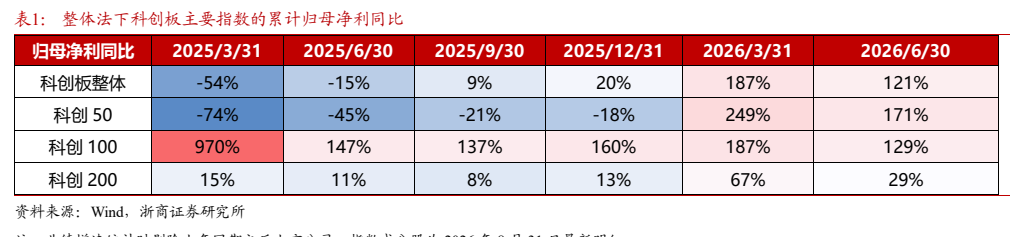
图4. 科创 100 指数走势和归母净利同比
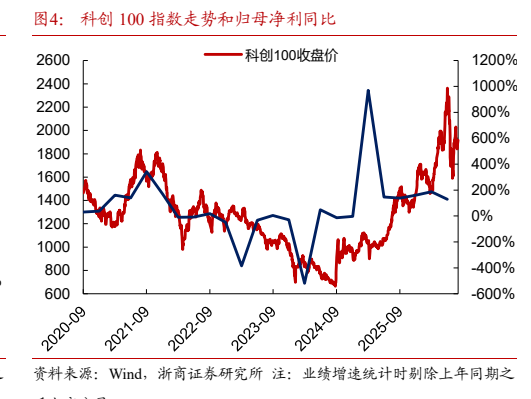
图5. 科创 200 指数走势和归母净利同比
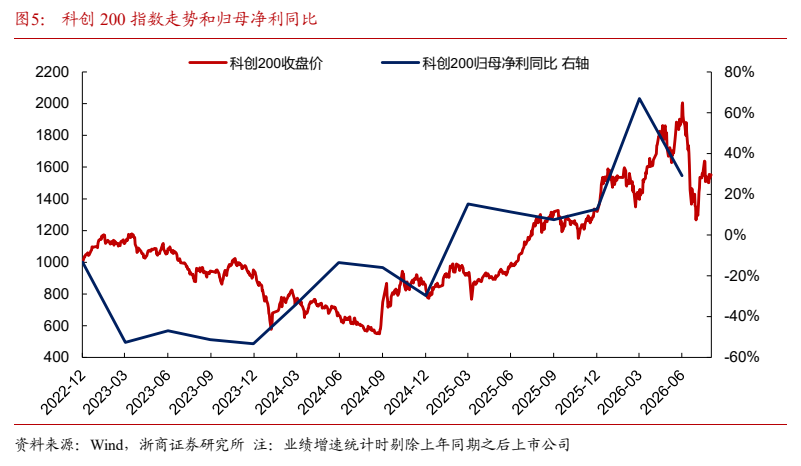
图6. 科创板 2025 年和 2026 年的可比口径归母净利绝对额
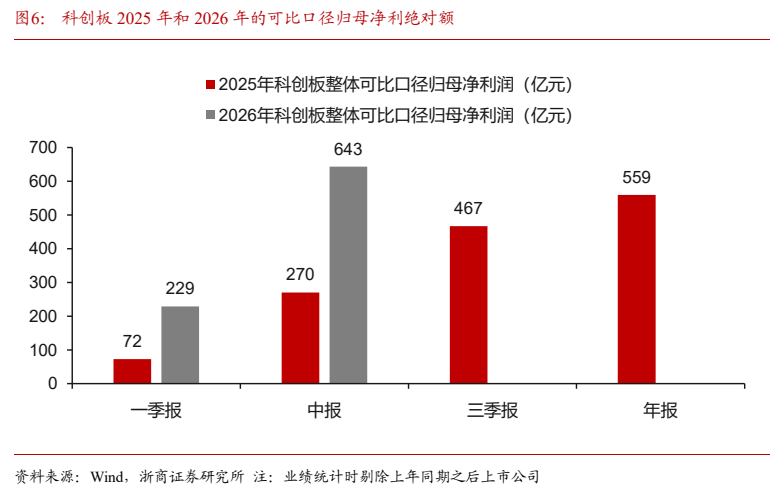
图7. 2026 年中报归母净利增速回落的部分公司
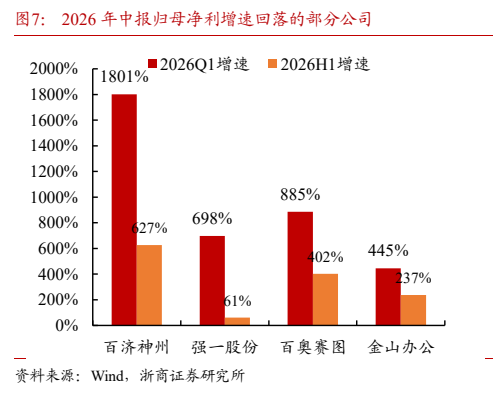
图8. 2026 年中报归母净利增速回落的部分新能源公司
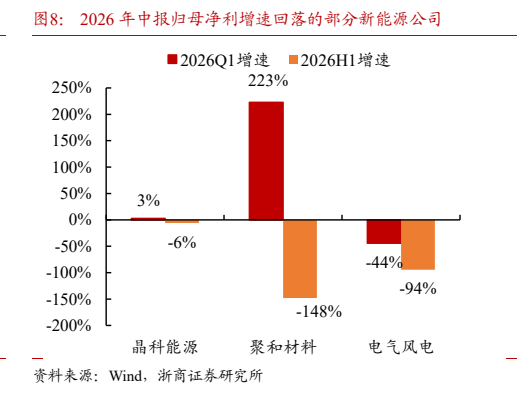
图9. 2026 年中报科创板利润贡献的申万一级行业分布
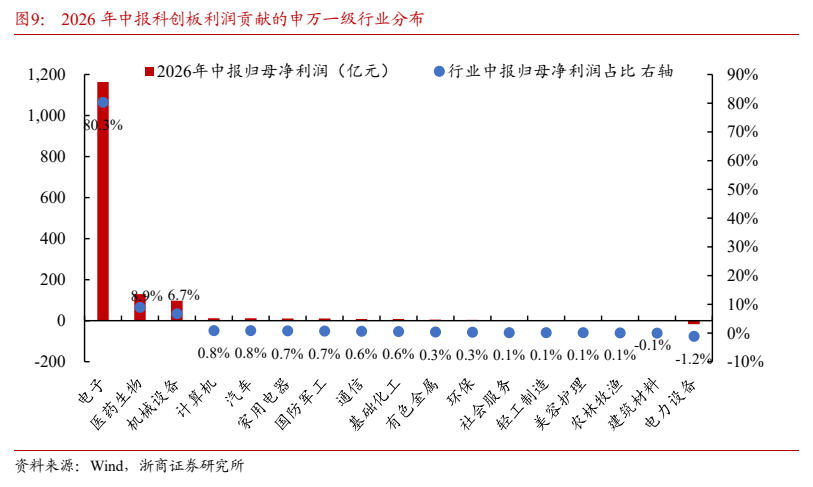
图10. 表 2: 科创板 2026 年中报归母净利润绝对额前十大公司
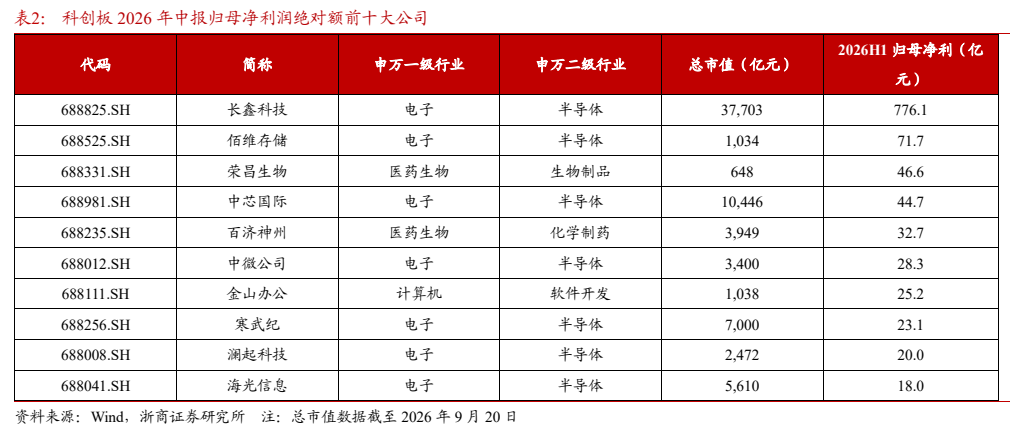
图11. 表 3: 科创板一级行业的归母净利同比
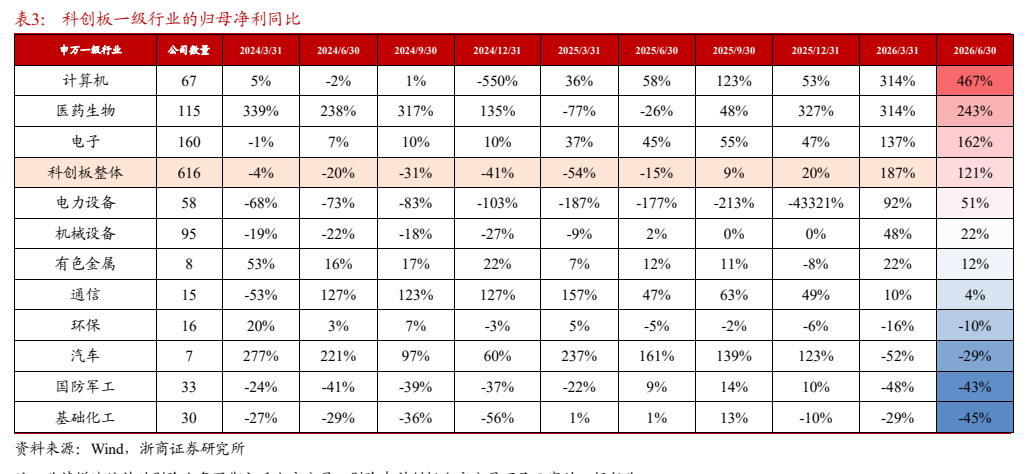
图12. 表 4: 科创板二级行业的归母净利同比