高盛 MongoDB公司(MDB)投资者日:更强劲的增长框架,领导层过渡仍是焦点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在MDB投资者日点评中维持BUY评级,12个月目标价$520.00,较现价$337.19有54.2%上行空间。 管理层将长期展望期从3-5年缩短至约3年,目标上调为总营收增速20%+(此前high teens)、Atlas增速mid-20%(此前20%+)与EA & Other ARR增速10%+(此前low-to-mid-single digits),并保留每年100-200bps非GAAP OpM扩张与80-100% FCF转化率目标,新增FY27起持续GAAP盈利预期。 大客户扩张为Atlas展望提供实质支撑:Atlas连续五个季度同比增长29%,>$5M客户ARR自F2Q18以来增长34x,过去一年净增28个>$5M客户(上年为17个)。 产品端,MongoDB 9.0带来最高20%更高事务吞吐与35%更快读取,Atlas Infinite实现计算与存储独立扩展并支持4x正常峰值流量,Agent Engine将MongoDB切入生产级agent的memory与context层,两者均预计FY28开始产生收入、FY29+贡献更显著。 AI采用早期但可衡量:>2,200家AI-native客户带动该客群Atlas收入F2Q27同比增长165%,AI natives与frontier labs约占Atlas收入~3-5%,~40%的Atlas ARR来自拥有至少一个AI用例的客户。 CJ Desai离职引发约20%抛售后,永久CEO人选的明确对重建信心仍然关键,Dev Ittycheria回归有助提供连续性。 近期错位令股价交易于约30x EV/FCF,尽管近期财务展望未变;高盛认为对愿意采取长期视角的投资者,风险回报已向更有利方向转变。
主要观点
- 上调后的长期框架是对增长持续性最有力的信心表达:展望期从3-5年缩短至约3年,目标上调为总营收增速20%+、Atlas增速mid-20%、EA & Other ARR增速10%+,此前分别为high teens、20%+与low-to-mid-single digits。
- 公司同时保留每年100-200bps非GAAP OpM扩张与80-100% FCF转化率目标,并新增FY27起持续GAAP盈利的预期;Atlas仍是故事核心,EA动能改善支持20%+总营收展望,AI与新产品是潜在上行来源。
- Atlas目标尤其有说服力,因F2H27指引已隐含mid-20%增速,表明管理层有信心Atlas可在数年内维持当前轨迹。
- 大客户扩张为Atlas展望提供实证支撑:Atlas连续五个季度同比增长29%,净增Atlas收入连续六个季度上升;>$5M客户ARR自F2Q18以来增长34x,超过较小客群的22-26x;>$1M与>$5M ARR客户自F2Q21以来分别以34%和57%的CAGR增长,过去一年新增28个>$5M客户(上年为17个),表明MongoDB正从单点工作负载走向更广泛的标准化部署。
- Agent Engine被视为MongoDB在运营数据与agent memory地位的合理延伸,打包memory、runtime、governance与security;企业与六大SI的早期参与令人鼓舞,但仍处public preview、企业生产采用尚早,预计FY28产生初始收入、FY29+贡献更显著。
- Atlas Infinite解决计算与存储需同步扩展的架构约束,早期客户结果包括每秒事务数提升55%和支持4x正常峰值流量;目前处于AWS上的public preview,管理层预计FY28开始收入爬坡、FY29+更有意义,成功关键在于增量工作负载落位。
- MongoDB 9.0强化核心平台,提供最高20%更高事务吞吐、35%更快读取、30%更快更新与大型实例2x吞吐;约80%的Atlas集群已升级至8.0,采用速度较此前版本快2x,8.0经验增强了9.0性能提升可转化为增量使用的信心。
- AI采用早期但建设性:AI-native客户超2,200家、约为两年前的近2x,该客群Atlas收入F2Q27同比增长165%,AI natives与frontier labs约占Atlas收入~3-5%;~40%的Atlas ARR来自拥有至少一个AI用例的客户(一年前约30%),>$100K Atlas客户使用至少两个平台功能的比例从F2Q25的34%升至F2Q27的48%;Vector Search客户两年增4x,Voyage AI客户连续两个季度环比翻倍。
- MongoDB在数据库初始决策环节仍有功课要做:编码代理经常默认使用Postgres和JSONB,使MongoDB落后于Supabase等AI导向平台;公司正通过答案引擎、AI框架、编码工具与应用构建平台应对,managed MCP server使用量自发布周以来增长8x,Emergent因schema迁移困难从Postgres迁至MongoDB提供了佐证。
- GTM思路更连贯但执行负担上升:新CRO Ryan Mac Ban更聚焦高管买家同时保留builder-led基础;六大主要SI正在agentic栈中嵌入MongoDB,Hyperscaler市场支撑约一半公司收入且增速持续快于整体。
- AMP可信度提升但仍属上行机会:AI编码模型能力成熟慢于预期是此前进展放缓的原因,管理层估计存在>$10B增量现代化机会,某些关系型迁移可在数周而非数年完成;需更多生产参考与可重复动作的证据后才纳入增长框架。
- 领导层连续性仍是近期争论核心:CJ Desai离职引发昨日约20%抛售,永久CEO任命的明朗对重建信心重要,Dev Ittycheria回归凭借对产品、客户与组织的熟悉有助提供连续性;近期错位令股价交易于约30x EV/FCF,尽管近期财务展望未变,风险回报已向对长期视角投资者更有利的方向转变。
论述逻辑
- 投资者日在CJ Desai离职引发~20%抛售后的挑战性背景下举行 → 管理层将展望期缩短至~3年并上调LT框架(Atlas mid-20%、总营收20%+、EA & Other ARR 10%+),而F2H27指引已隐含Atlas mid-20%增长,构成对增长持续性的信心声明 → 大客户数据(Atlas连续五个季度29% YoY、>$5M客户ARR自F2Q18增34x、过去一年新增28个>$5M客户)表明MongoDB正向更广泛的标准化部署演进,为Atlas目标提供实证支撑 → 产品路线图(MongoDB 9.0强化核心平台、Atlas Infinite扩展可寻址工作负载、Agent Engine切入生产agent)与AI采用(客群收入同比增165%、>2,200家AI-native客户)构成潜在上行来源 → 但领导层连续性仍是争论核心、永久CEO人选未明,股价交易于~30x EV/FCF、相对消费型同业折价扩大 → 高盛认为尽管折价反映领导层与执行不确定性,对愿意采取长期视角的投资者风险回报已更有利,维持BUY与$520目标价。
关键展望
- 新增FY27起持续GAAP盈利的预期,同时保留每年100-200bps非GAAP OpM扩张与80-100% FCF转化率目标。
- F2H27指引当前已隐含Atlas mid-20%增长,是验证新Atlas目标的最近时间窗口。
- Agent Engine预计FY28产生初始收入,FY29+贡献更显著,现处public preview阶段。
- Atlas Infinite预计FY28开始收入爬坡、FY29+更有意义,成功关键衡量指标是增量工作负载落位,管理层不预期现有Atlas部署出现大规模近期迁移。
- AMP需更多生产参考与可重复动作的证据后,才会被纳入增长框架作为实质性贡献因素。
- 永久CEO任命的明朗化是重建市场信心的关键验证点,此前领导层担忧已引发约20%抛售。
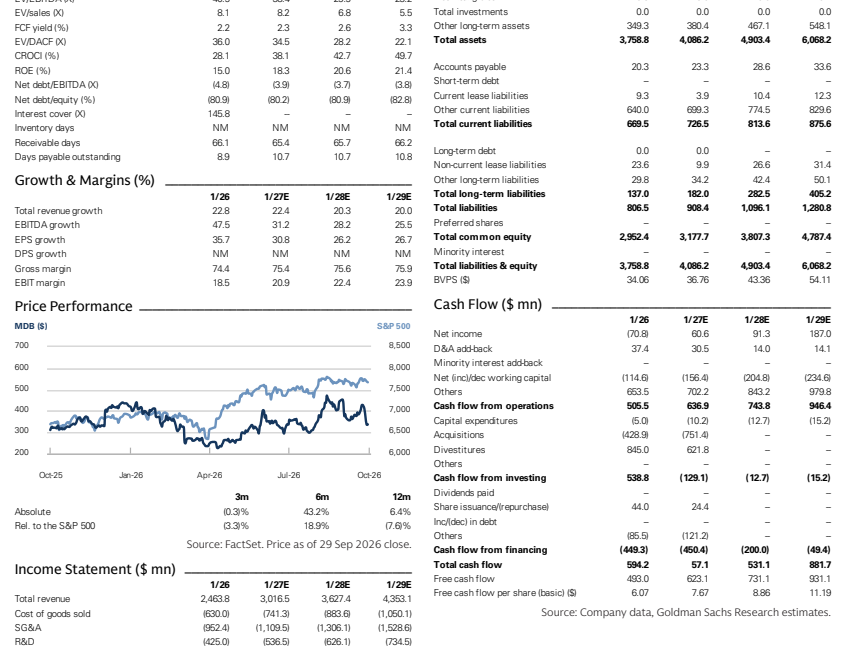
- 高盛预测:1/26营收$2,463.8mn、EPS $4.97;1/27E营收$3,016.5mn、EPS $6.50;1/28E营收$3,627.4mn、EPS $8.20;1/29E营收$4,353.1mn、EPS $10.39。
推荐标的
- MongoDB Inc.(MDB):BUY(评级自2021年5月14日以来维持),12个月目标价$520.00,现价$337.19,上行空间54.2%;理由:上调的LT框架提供了关于Atlas增长持续性的更好信号,近期股价错位令风险回报对长期投资者更有利。
关键图表
图1. Evisales 0 四 2 68 55 总投资 oo 00 ao oo