花旗 威伯科(WAB.N)WAB第三季度前瞻:26年下半年价本结构向好,预计27年进一步提升;订单储备基数预计持平
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在WAB第三季度前瞻中维持买入评级,目标价由341美元小幅下调至338美元,基于27倍(原27.5倍)2027年调整后EPS,以反映通胀与利率路径下的边际上升风险;按10月7日股价282.44美元计,预期股价回报19.7%、股息收益率0.4%、预期总回报20.1%。 花旗预计3Q价本结构向好,因2H关税缓解措施加码,且价格自动调整机制等可保护利润率免受3Q燃油飙升与人工通胀冲击,但机制滞后构成近期边际逆风;随关税被消化,2027年价本有望进一步提升。 花旗认为北美一级铁路车皮量同比+3-4%的增长是结构性的:货主运输成本仅占成本结构LSD%(低个位数百分比),公路安全与美国政府移民执法政策驱动卡车运力退出和卡车转铁路转换,最终抬升WAB非储备与储备增长。 订单方面,本季度公告三笔订单:NS订单计入2Q储备,Simandou与巴西订单计入3Q储备;基准情形下2H储备在中点相对持平(2H美国与国际各有望落地数笔、单体几亿美元至约20亿美元的订单),若储备继续上行即构成上行空间。 花旗将2026/2027/2028年调整后EPS上调至$10.88/$12.50/$14.15(原$10.85/$12.40/$14.00),并预计回购加码进一步提振EPS,利润率扩张预计延续至2H并进入2027年。 WAB倍数自7月下旬以来因利率上升、燃油/伊朗、CHRW传染与AI回调承压,花旗认为UP-NS对倍数的压制缺乏根据,UP-NS旨在将活跃机车增加+17%,反将带来更多业务,待大盘企稳后有望迎来重估。
主要观点
- 维持买入评级,目标价由341美元下调至338美元,基于27倍(原27.5倍)2027年调整后EPS,反映通胀/利率路径下的边际上升风险。
- 上调2026/2027/2028年调整后EPS至$10.88/$12.50/$14.15(原$10.85/$12.40/$14.00),驱动因素为北美铁路车皮量持续增长与回购提振,部分被燃油/人工通胀叠加价格调整滞后抵消。
- 3Q价本结构向好:2H关税缓解措施加码,价格自动调整机制等保护利润率免受3Q燃油飙升与人工通胀冲击,但机制滞后构成近期边际逆风;随关税被消化,预计2027年价本进一步提升。
- 北美一级铁路车皮量同比+3-4%的增长被视为结构性:渠道调研显示货主运输成本通常仅占成本结构LSD%(低个位数百分比),公众支持公路安全与美国政府移民政策目标,卡车司机执法趋严将驱动卡车运力退出与卡车转铁路转换,利好WAB。
- 管理层MSD有机收入增长展望建立在北美一级铁路车皮量零增长假设之上;若一级铁路能从卡车夺取份额,展望可能上调至高于MSD。
- 本季度公告三笔订单:NS订单计入2Q储备,Simandou与巴西订单计入3Q储备;基于2H美国与国际市场各有望落地数笔、单体几亿美元至约20亿美元规模的订单,基准情形为2H储备在中点相对持平,买方持相同预期,若储备继续上行即构成上行空间。
- 预计利润率扩张延续至2H并进入2027年,部分抵消项包括服务合同价格自动调整机制近一年的滞后,以及Zero-to-Zero测试进展慢于预期带来的边际逆风。
- WAB估值倍数自7月下旬以来承压(与运输设备制造商板块一致),归因于利率上升、燃油/伊朗、CHRW传染与AI回调;花旗认为UP-NS进展对倍数的压制缺乏根据,UP-NS目标是活跃机车+17%,反将为WAB带来更多业务,待大盘企稳后有望重估。
- 预计WAB股份回购将加码,为EPS提供进一步提振。
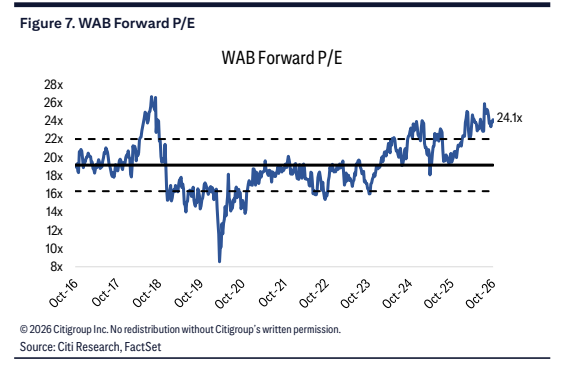
- 338美元目标价基于2027年EPS估计的27倍目标倍数,高于其16倍至22倍远期市盈率长期区间上端;Figure 7显示WAB远期P/E为24.1x,按10月7日股价282.44美元计,预期股价回报19.7%、股息收益率0.4%、预期总回报20.1%。
- 业务结构:Freight约占收入80%、Transit约占20%;机车补库(新造或现代化改造)预计增加+50%至600台/年;收入约50%来自非美国市场,新兴经济体新机车订单将转化为后续mod需求,支撑可持续增长。
- 风险与争议:主要下行风险为预期偏高及潜在铁路并购相关的运量风险;最大争议在于管理层+MSD%有机收入指引面临拟议UP-NS合并可能延迟mods/削减运力,但花旗认为并购将驱动卡车转铁路运量增长,且WAB收入自2021年CP-KCS公告以来已增长+33%。
论述逻辑
- 花旗与WAB及部分投资者就行业趋势交流(焦点为价本)→ 3Q价本结构向好:2H关税缓解措施加码+价格自动调整机制对冲3Q燃油/人工通胀(滞后为近期边际逆风)→ 关税2027年被消化 → 价本有望进一步提升 → 北美一级铁路车皮量同比+3-4%为结构性(运输成本仅占货主成本结构LSD%、公路安全+移民执法压制卡车运力、卡车转铁路)→ 抬升WAB非储备与储备增长 → 2H美国/国际各有望落地数笔几亿美元至约20亿美元订单 → 基准情形储备2H相对持平(继续上行即上行空间)→ 利润率扩张延续至2027年(部分被escalator近一年滞后与Zero-to-Zero测试偏慢抵消)→ 上调'26/'27/'28e调整后EPS至$10.88/$12.50/$14.15、回购加码 → 目标价微降至338美元(27倍'27e adj. EPS)→ 维持买入;UP-NS压制倍数无根据(活跃机车+17%利好WAB业务),待市场企稳后迎来倍数重估。
关键展望
- 价本展望:随着关税被消化,预计2027年价本结构较2H26进一步提升。
- 订单储备:基准情形下2H储备相对持平;2H美国与国际各有望落地数笔、单体几亿美元至约20亿美元的订单,若储备继续上行即构成上行空间。
- 利润率:预计扩张延续至2H并进入2027年;服务合同价格自动调整机制近一年滞后构成部分抵消,Zero-to-Zero测试进展慢于预期构成边际逆风。
- 估值重估触发点:WAB倍数自7月下旬以来受利率上升、燃油/伊朗、CHRW传染、AI回调压制,花旗预计待更广泛市场企稳后迎来下一阶段倍数重估。
- 运量验证点:北美一级铁路车皮量+3-4%同比增速能否延续为结构性是核心辩论;若一级铁路从卡车夺取份额,管理层MSD有机收入展望可能上调至更高。
- UP-NS合并风险窗口:拟议合并可能延迟mods/削减运力,为最大争议;但花旗认为合并将驱动卡车转铁路运量增长,UP-NS目标是活跃机车+17%。
推荐标的
- Wabtec(WAB.N):买入(Buy);目标价338美元(自341美元下调),现价282.44美元(2026年10月7日16:00),预期股价回报19.7%、预期股息收益率0.4%、预期总回报20.1%;目标价基于27倍(原27.5倍)2027年调整后EPS,理由为价本结构向好、结构性铁路运量增长与回购提振。
- Wabtec(WAB.N)盈利预测调整:2026/2027/2028年调整后EPS上调至$10.88/$12.50/$14.15(原$10.85/$12.40/$14.00),其中2026E Q3为2.75E、Q4为2.67E。
关键图表
图1. 油价
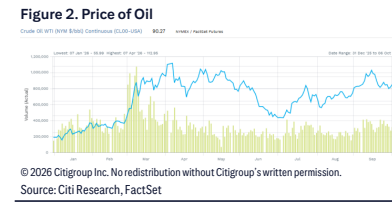
图2. 海运集装箱运价:货运基准
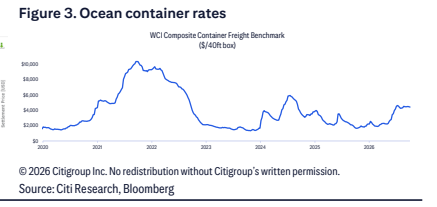
图3. WAB展望:公司指引 vs. 花旗/市场预期
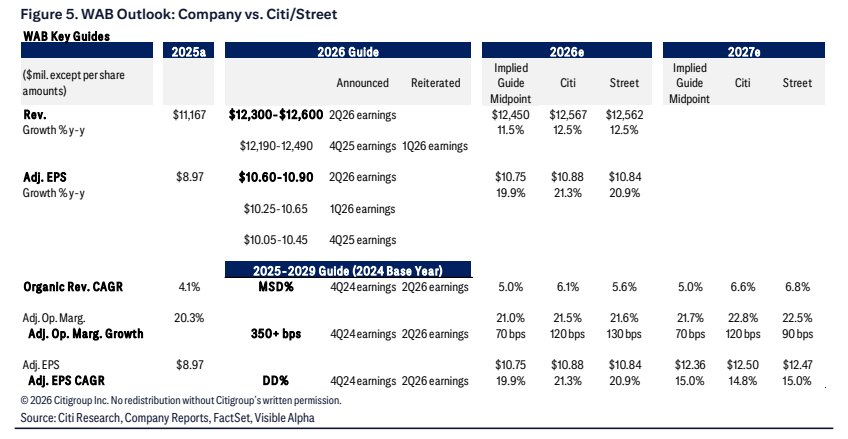
图4. WAB收入预测:花旗模型 vs. 三项花旗合理性检验 vs. 指引 vs. 市场预期
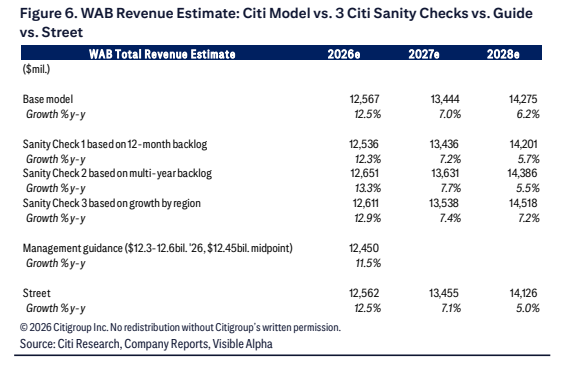
图5. WAB预期市盈率