招商证券 AI与宏观系列之二:AI如何冲击税收?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告将 AI 视作新一轮通用技术变革,认为其冲击现代税收体系的核心落脚点是劳动税基,就业岗位收缩与劳动者收入分化将直接削弱劳动相关税收的稳定性。 历史经验显示,三次技术革命依次推动了个人所得税、企业所得税与跨境消费税征管框架的建立,税制响应滞后已由 80 余年缩短至 30 年左右、再至约 10 年。 2023 年 OECD 国家劳动类、消费类、资本类税收占比分别为 49.2%、31.2%、17%,合计 97.4%,劳动税基的稳定对财政至关重要。 AI 冲击已有实证:美国每千名工人新增 1 个机器人对应就业人口比下降 0.18-0.34 个百分点、工资下降 0.25%-0.5%;今年 1-8 月美国已有 116175 例裁员公告提及 AI 因素、占比超 20%,为累计裁员首要原因;资本税基面临折旧、计量、定价与归属四层课税缺口,消费税基亦被结构性弱化。 以 AI 暴露度、劳动份额、劳动税依赖度、财政脆弱度四维加权测度,德国、美国、日本综合风险敞口最高,瑞典、芬兰、法国、加拿大处于较高区间,新兴市场冲击明显更小;财政脆弱度前五为日本、希腊、意大利、美国、法国。 应对上,机器人税面临抑制创新与纳税主体资格等约束,报告认为税制中性化、优化收入结构、降低财政对工资总额单一依赖、参与国际规则制定等现有框架内规则优化更符合当下现实,但不完全排除财政压力较大的美欧开辟新税种。
主要观点
- 现代财税体系由劳动、资本、消费三大税基构成:2023 年 OECD 国家劳动类税收占比 49.2%、消费类 31.2%、资本类 17%,合计 97.4%;同口径下我国劳动类约 36.8%、消费类约 34.3%、资本类约 17.1%,合计约 88.3%,劳动类占比明显低于 OECD 均值。
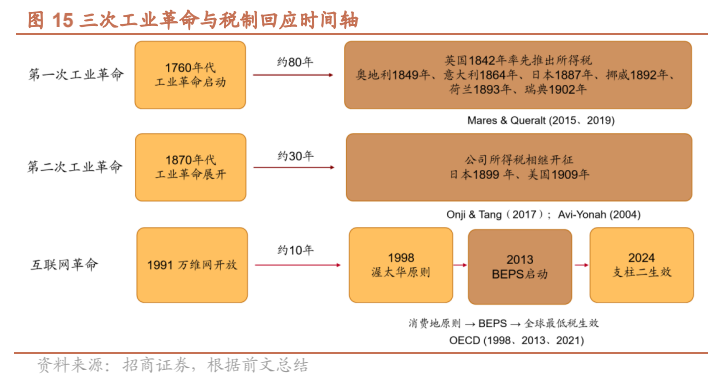
- 第一次工业革命拓展个人所得潜在税基:英国 1842 年率先开征个人所得税,奥地利(1849)、意大利(1864)、日本(1887)、挪威(1892)、荷兰(1893)、瑞典(1902)等相继推行。
- 第二次工业革命扩大企业所得潜在税基:日本 1899 年率先将法人所得列为第一类所得独立开征,美国 1909 年以“经营特权消费税”名义开征企业所得税;一战财政压力加速其全球推广,美国法定税率由 1%(1913 年)升至 6%(1917 年)、12%(1918 年)。
- 互联网革命推动消费税征管完善:1998 年渥太华会议确立跨境服务与无形资产适用消费地征税原则,2013 年 G20/OECD 启动 BEPS 15 项行动计划,2021 年 130 余个辖区达成双支柱国际税改共识;税制回应滞后时间从 80 余年缩短至 30 年左右、再至约 10 年。
- AI 对劳动税基的冲击体现在岗位收缩与工资分化:Acemoglu & Restrepo 测算美国每千名工人新增 1 个机器人,就业人口比下降约 0.18 至 0.34 个百分点、工资下降 0.25%至 0.5%;过去四十年美国工资结构变动的 50%-70%源于自动化行业常规任务劳动者相对工资下滑。
- AI 对就业的冲击已在发生:据 Challenger, Gray & Christmas 最新数据,截至 8 月份,今年已有 116175 例裁员公告提及 AI 因素,占比超 20%,是本年度累计裁员的首要原因;据 Eloundou 等(2024)测算,若叠加基于大模型开发的各类软件与工具,美国全部工作任务中可在保持同等质量前提下显著提速的占比将升至 47%-56%。
- AI 或将减弱资本税基的可课税性:算力层面临折旧规则争议(当前美国税制下抵扣快于真实折旧,可能形成税盾)、数据层面临计量困境、模型层面临定价困难、应用层在税收来源地认定、劳务与营业利润区分、扣缴义务配置和消费地课税上出现适用缺口;现行税制偏袒资本的非中性可能放大冲击。
- 消费税基面临 AI 带来的结构性弱化:AI 沿岗位收缩与工资承压两条链路压缩居民收入,间接影响消费税基;自产内容替代外部采购令市场应税交易直接消失,叠加订阅共享、预充值按量消费、API 多层转调用等模式,放大税基遗漏、计量困难与纳税时间错配。
- 国别风险评估:发达经济体兼具较高 AI 就绪度与高暴露岗位占比,劳动税基面临更大潜在替代风险;德国、法国、奥地利、芬兰、西班牙等西欧北欧经济体劳动报酬占 GDP 55%以上、总税收里一半以上来自劳动相关税收;多数国家企业所得税依赖度在 15%以下,印尼、哥伦比亚、挪威等高依赖度国家多为资源型,资本税基冲击或有限。
- 财政脆弱度前五为日本、希腊、意大利、美国、法国:日本压力来自极高的广义债务负担率与老年抚养比,希腊集中在较短主权债务到期期限叠加较高债务水平,意大利、美国、法国主要由偏高财政赤字推升。
- 四维指标(AI 暴露度 0.25、劳动份额 0.20、劳动税依赖度 0.30、财政脆弱度 0.25 加权)综合测度下,德国、美国、日本综合风险敞口最高,瑞典、芬兰、法国、加拿大处于较高区间,新兴市场四项分项均偏低、综合冲击明显更小;该测度为静态截面,仅用于识别风险敞口。
- 应对路径比较:机器人税方面,Thuemmel(2019)证明美国最优机器人税率为正,但 2017 年欧洲议会否决提案、机器人不具备纳税主体资格,最接近案例是 2018 年韩国下调自动化设备税收抵免;规则优化方面,欧盟理事会指令(EU)2022/2523 确立 15%全球最低有效税率、自 2024 年起在主要辖区适用;报告结论是税制中性化、优化收入结构、降低财政对工资总额单一依赖、参与国际规则制定等现有框架内优化更符合现实。
论述逻辑
- 历史参照:三次通用技术革命分别催生个税、企税、消费税征管框架,税制响应滞后缩短至约 10 年,但变革触发因素并非单纯技术冲击,关键在于是否引发财富分配格局根本转变。
- 冲击识别:AI 沿岗位收缩与工资分化直接冲击劳动税基(116175 例 AI 相关裁员公告、占比超 20%),并削弱资本税基可课税性、结构性弱化消费税基。
- 国别排序:以 AI 暴露度、劳动份额、劳动税依赖度、财政脆弱度四维归一化加权(0.25/0.20/0.30/0.25)合成综合指数,测得德美日风险敞口最高、新兴市场更小。
- 政策推演:机器人税受抑制创新与纳税主体资格约束,单边新税种易引发跨境税基外流,因此现有框架内规则优化更可行,但不排除美欧开辟新税种。
关键展望
- 报告未给出量化税收损失预测或时间表,综合指数属风险敞口的静态情景测算,并非精确预测。
- 核心验证点:AI 是否引发社会财富分配格局的根本性转变,被报告视为新税种能否诞生的关键。
- 情景推演:若 AI 未带来财富分配格局根本变动,新税种诞生可能性较低,税制中性化、优化收入结构等前瞻性适配改革更大概率推进。
- 政策变量:不能完全排除财政压力较大的美欧等国推动开辟新税种;全球统一税制改革阻力重重,各国 AI 产业发展阶段差异巨大、市场国与来源国利益诉求分化。
- 风险提示:AI 冲击劳动税基的方向与幅度存在双向不确定性(未纳入 AI 催生新岗位、跨行业再就业等对冲机制);静态截面测度存在方法与数据局限;制度与政策变量可能改变结论。
推荐标的
- 报告未明确给出推荐标的(宏观专题报告,全文未涉及个股评级、目标价或覆盖公司)。
关键图表
图1. 年OECD 国家与我国税费结构对比
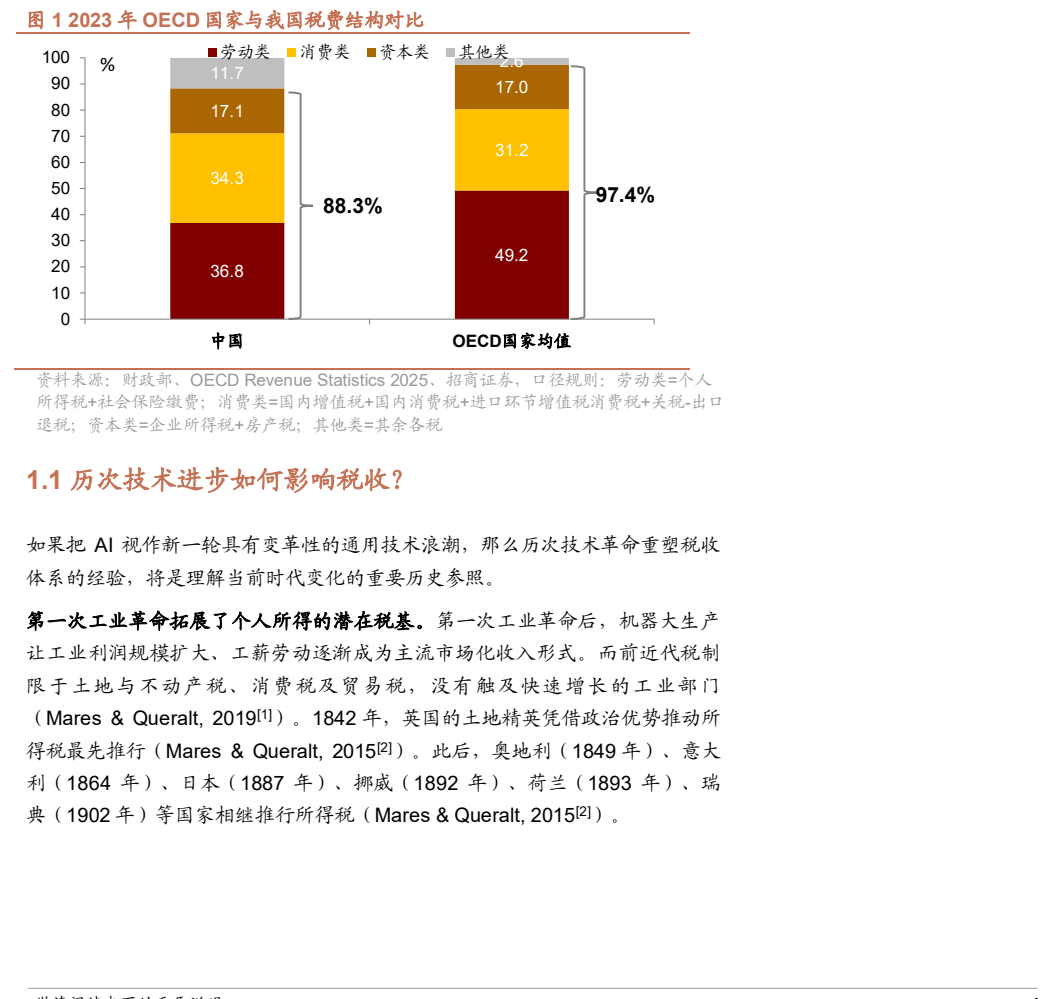
图2. 税收与日本企业组织形式选择
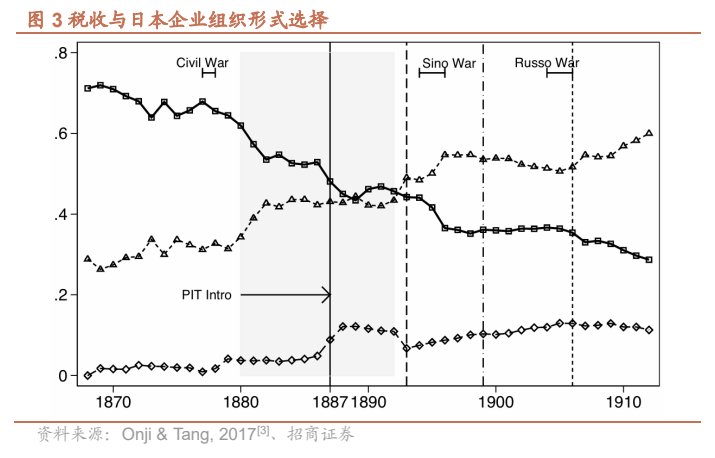
图5. 印尼、哥伦比亚、挪威等资源型国家的企业所得税依赖度较高

图7. 三次工业革命与税制回应时间轴