中金行业首选组合 中金行业首选油气化工创新药银行与保险等20
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司 10 月行业首选报告指出,9 月 FOMC 加息 25bp 落地后美股一度修复并创出新高,但国内基本面疲弱令 AH 股在美联储加息兑现的全球反弹中明显落后;美国 9 月 PMI、二季度 GDP 终值超预期叠加伊朗局势反复推升加息预期,10 年美债利率一度突破 5.3%,10 月整体仍是“海外看数据、国内等政策”的验证期。 国内 9 月 29 日三部委发布地产购房贴息 1 个百分点(首次中央财政对个人房贷补贴,100 万元长期限房贷最多可累计减少付息近 5 万元),并下调 PSL 利率 25bp 扩容至“六张网”,“十五五”期间相关投资超 20 万亿元、若八成依靠贷款累计可拉动贷款超 16 万亿元,但效果仍取决于项目储备、资金投放和实物工作量。 配置上科技等待产业趋势和流动性改善、周期关注美联储政策、内需等待政策发力,增量催化未明前红利资产仍可作防御型配置。 结合中金策略行业赔率胜率打分模型,10 月重点聚焦油气化工、银行、保险、创新药、交运、科技硬件六大行业,本期入选 A 股 4 只(桐昆股份、中国太保、工业富联、中远海控)与海外中资股 6 只(中国银行、科伦博泰生物、百济神州、中芯国际、中石化炼化工程、中远海能)。 按截至 2026 年 9 月 30 日数据,目标价对应向上空间较大的包括中国太保 102.0%、中芯国际 63.8%、桐昆股份 35.6%、工业富联 33.0%。
主要观点
- 9 月 FOMC 加息 25bp 落地后美股一度修复并创出新高,与此前“加息落地、利空出尽”的判断一致;但 AH 股修复力度明显偏弱,报告认为美联储货币政策并非决定中国市场走势的主导变量,国内基本面才是定价的关键。
- 美国加息预期再度抬头:9 月 PMI、二季度 GDP 终值等数据超预期叠加伊朗局势反复,10 年美债利率一度突破 5.3%,主要受实际利率驱动;报告认为持续且大幅加息并非基准情景,但短期加息担忧的扰动难以完全消失。
- A 股港股持续走弱,恒生科技已跌破 6 月底底部、逼近 2025 年初 DeepSeek 行情启动前水平;短期南向资金有加速流入迹象、有助缓解下行压力,但关键仍是政策能否给疲弱的内需提供更多支撑。
- 9 月 29 日财政部、人民银行、金融监管总局联合发布地产购房贴息 1 个百分点,为首次中央财政对个人房贷补贴,按央行测算一笔长期限 100 万元房贷最多可累计减少付息近 5 万元、范围相对有限;同时 PSL 利率下调 25bp 并扩容至“六张网”,按发改委测算“十五五”期间相关投资超 20 万亿元,若八成依靠贷款累计可拉动贷款超 16 万亿元。
- 10 月整体是“海外看数据、国内等政策”的验证期:科技等待产业趋势和流动性改善,周期关注美联储政策变化,内需等待政策发力;在增量催化尚未明确之前,红利资产仍可作为组合中的防御型配置。
- 结合中金策略行业赔率胜率打分模型(图表 3),10 月重点聚焦油气化工、银行、保险、创新药、交运、科技硬件六大行业,并进一步结合行业分析师观点,本期选出 A 股 4 只、海外中资股 6 只。
- 银行:2026 年中报息差企稳回升,负债端成本改善对冲资产端收益率下行,营收和利润增速修复,拨备扎实的国有大行、优质区域银行具备稳健分红回报;首选中国银行,其负债端优化叠加海外高利率环境抬升资产收益率,科技、绿色、普惠贷款增速跑赢整体贷款,国际化优势下跨境业务贡献上升,分红力度有所提升。
- 油气化工:行业资本开支下降叠加碳排放强度政策约束产能审批,报告判断“十五五”期间石化化工产能增速将明显下降、需求增速具备韧性;中石化炼化工程红利属性凸显(股息收益率 7%、市值低于现金,国际业务利润逐步放量),桐昆股份受益行业龙头减产保价对冲下游需求负反馈、行业有望迎来补库。
- 保险:板块兼具短期盈利弹性与长期基本面确定性改善趋势,科技板块大幅回调后市场风险偏好收敛,预计双创板块反弹对保险资金的虹吸效应将变弱,震荡整固后有望延续价值修复;中国太保超跌至历史估值低位,补涨逻辑有望兑现,下半年盈利增速仍有上行空间且博弈资金较少。
- 创新药:国产创新药受益工程师红利、丰富临床资源和支持性政策,从跟随研发走向 FIC/BIC 创新并走向国际舞台;科伦博泰生物 Sac-TMT 迎来首个完整商业化元年、联合帕博利珠单抗 1L 治疗 PD-L1 阴性 NSCLC 的三期注册临床已达主要终点,2026 年有望提交海外上市申请;百济神州泽布替尼全球销售较快增长、美国 CLL/SLL 新患市占率持续提升,2026E 收入及利润增长确定性较强。
- 科技硬件:AI 基建与应用仍是主线,看好“十五五”规划下国产 AI 链加速创新、海外 AI ASIC 与光模块高景气延续、端侧 AI 创新落地,以及光纤供需缺口下 G652D、G657A2 散纤价格持续走高;工业富联作为 ODM 龙头持续受益海外算力催化、看好 Rubin 机柜/CPO 交换机放量,中芯国际 2Q26 业绩超预期、3Q26 指引毛利率超预期。
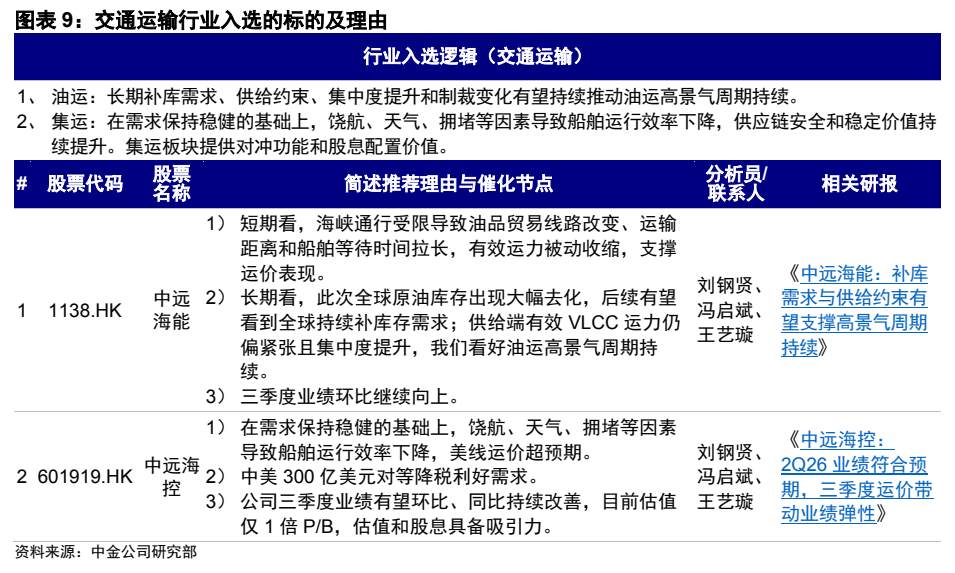
- 交运:油运受长期补库需求、供给约束、集中度提升和制裁变化推动高景气周期持续;集运在需求稳健下因绕航、天气、拥堵等因素导致船舶运行效率下降,板块提供对冲功能和股息配置价值;中远海能三季度业绩环比继续向上,中远海控受益美线运价超预期与中美 300 亿美元对等降税、估值仅 1 倍 P/B。
论述逻辑
- 9 月 FOMC 加息 25bp 落地 → 但美国 9 月 PMI、二季度 GDP 终值超预期与伊朗局势反复再度推升加息预期,10 年美债利率一度突破 5.3% → 国内基本面疲弱令 AH 股在全球反弹中明显落后、恒生科技跌破 6 月底底部 → 政策端 9 月 29 日推出购房贴息 1 个百分点、PSL 利率下调 25bp 并扩容(“十五五”相关投资超 20 万亿元、若八成依靠贷款累计可拉动贷款超 16 万亿元)托底内需,但效果仍取决于项目储备、资金投放和实物工作量 → 因此 10 月定位为“海外看数据、国内等政策”的验证期,增量催化未明前以红利资产作防御 → 用策略行业赔率胜率打分模型圈定油气化工、银行、保险、创新药、交运、科技硬件六大行业 → 再由行业分析师自下而上选出 A 股 4 只与海外中资股 6 只共 10 只首选标的。
关键展望
- 海外验证点:需要关注美国本月非农和通胀数据,以及美联储月底 FOMC 会议;报告认为持续且大幅加息并非基准情景,但短期加息担忧的扰动难以完全消失,是 10 月影响市场表现的关键因素之一。
- 国内验证点:重点观察节后政策是否加码,以及购房贴息、地方债等工具落地实效;报告提示地产政策效果仍取决于项目储备、资金投放和实物工作量。
- 创新药:报告预计临床数据有读出的细分赛道 2026 年会有更高的关注度。
- 科伦博泰生物:Sac-TMT 联合帕博利珠单抗 1L 治疗 PD-L1 阴性 NSCLC 的三期注册临床已达主要终点、有望迎来数据读出;默沙东计划采用 FDA 授予的优先审评券在 2026 年提交美国上市申请,有望带来里程碑和未来分成收益。
- 百济神州:2H26 催化密集,B7-H4 ADC III 期、BCL-2 后线/MM III 期、BTK CDAC 美国 NDA 及 GPC3×4-1BB II 期等关键节点陆续推进,与 Revolution 合作引入多款 RAS(ON) 抑制剂打开 RAS 及胰腺癌等实体瘤空间。
- 交运三季报窗口:中远海能三季度业绩环比继续向上;中远海控三季度业绩有望环比、同比持续改善。
- 桐昆股份:旺季临近,行业龙头减产保价对冲下游需求负反馈后,行业有望迎来补库。
- 中芯国际:随着行业高景气延续,产能利用率维持高位与价格提升效益逐步释放有望带动公司盈利能力向好。
推荐标的
- 报告未在正文标注个股评级(中金评级体系为跑赢行业/中性/跑输行业),本期组合目标价均基于中金预测,盈利预期来自 Bloomberg,数据截至 2026 年 9 月 30 日。
- 桐昆股份(601233.SH,油气化工,A股):收盘价 22.5 元、目标价 30.5 元、股价空间 35.6%,2026E 盈利增速 256.1%;行业龙头减产保价、行业有望迎来补库,公司推进产业链一体化建设。
- 中国太保(601601.SH,保险,A股):收盘价 30.4 元、目标价 61.4 元、股价空间 102.0%,2026E/2027E 分红收益率 4.0%/4.2%;超跌至历史估值低位,补涨逻辑有望兑现,下半年盈利增速仍有上行空间、博弈资金较少。
- 工业富联(601138.SH,科技硬件,A股):收盘价 58.4 元、目标价 77.7 元、股价空间 33.0%,2026E 盈利增速 75.4%;海外算力催化持续,作为 ODM 龙头持续受益,看好 Rubin 机柜/CPO 交换机放量。
- 中远海控(601919.SH,交运,A股):收盘价 16.3 元、目标价 17.7 元、股价空间 8.4%,2026E/2027E 分红收益率 6.6%/3.6%;美线运价超预期,中美 300 亿美元对等降税利好需求,目前估值仅 1 倍 P/B,估值和股息具备吸引力。
- 中国银行(3988.HK,银行,海外中资股):收盘价 6.0 港元、目标价 6.4 港元、股价空间 6.2%,2026E/2027E 分红收益率 4.7%/4.9%;息差企稳回升、负债端优化叠加海外高利率环境抬升资产收益率,跨境业务贡献上升,分红力度提升。
- 科伦博泰生物(6990.HK,创新药,海外中资股):收盘价 473.0 港元、目标价 550.0 港元、股价空间 16.3%;Sac-TMT 首个完整商业化元年放量顺利,1L NSCLC 三期注册临床已达主要终点,2026 年有望提交海外上市申请并带来里程碑和分成收益。
- 百济神州(6160.HK,创新药,海外中资股):收盘价 217.8 港元、目标价 250.0 港元、股价空间 14.8%;泽布替尼全球销售较快增长、美国 CLL/SLL 新患市占率持续提升,2H26 催化密集,携手 Revolution 加快 RAS 及实体瘤布局。
- 中芯国际(0981.HK,科技硬件,海外中资股):收盘价 61.1 港元、目标价 100.0 港元、股价空间 63.8%,2026E 盈利增速 100.5%;2Q26 业绩超预期、3Q26 指引毛利率超预期,产能利用率维持高位与价格提升带动盈利向好。
- 中石化炼化工程(2386.HK,油气化工,海外中资股):收盘价 5.3 港元、目标价 6.6 港元、股价空间 25.2%,2026E/2027E 分红收益率 7.6%/8.2%;红利股属性凸显,股息收益率 7%、市值低于现金,国际业务利润逐步放量。
- 中远海能(1138.HK,交运,海外中资股):收盘价 17.8 港元、目标价 22.2 港元、股价空间 24.6%,2026E 盈利增速 160.0%;海峡通行受限下有效运力被动收缩支撑运价,全球补库需求与 VLCC 供给紧张支撑高景气周期,三季度业绩环比继续向上。
关键图表
图1. 图表 1: 本次入选中金行业首选组合的 A 股与海外中资股
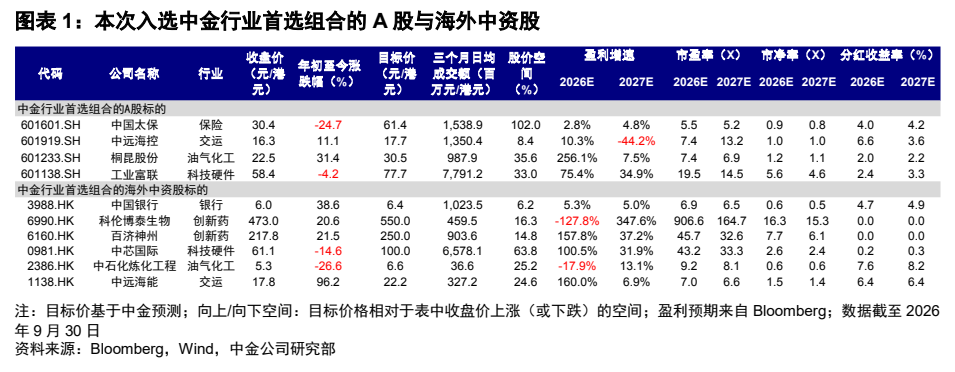
图2. 图表 2: 中金行业首选组合自成立以来表现
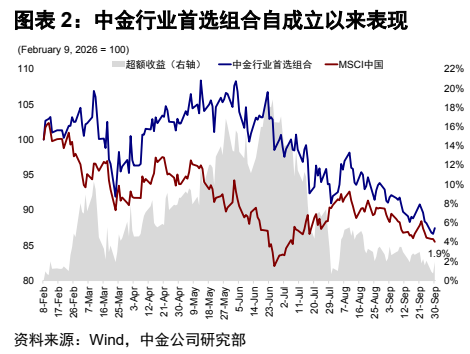
图3. 图表 3: 各行业当前胜率赔率情况
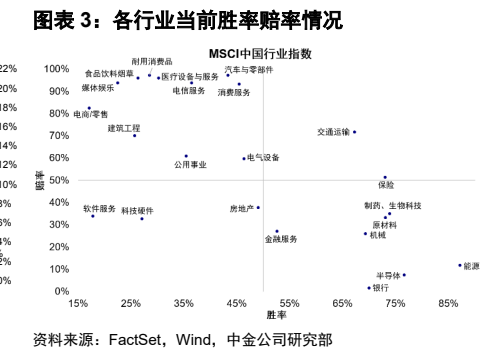
图4. 图表 4: 银行入选的标的及理由
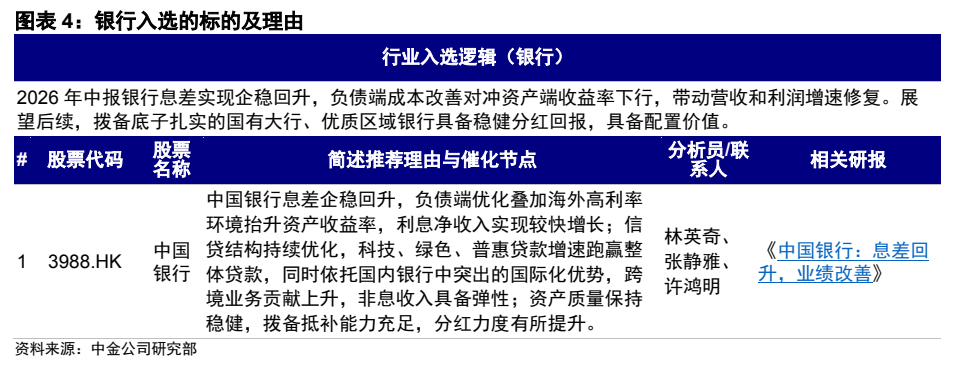
图5. 图表 5: 油气化工行业入选的标的及理由
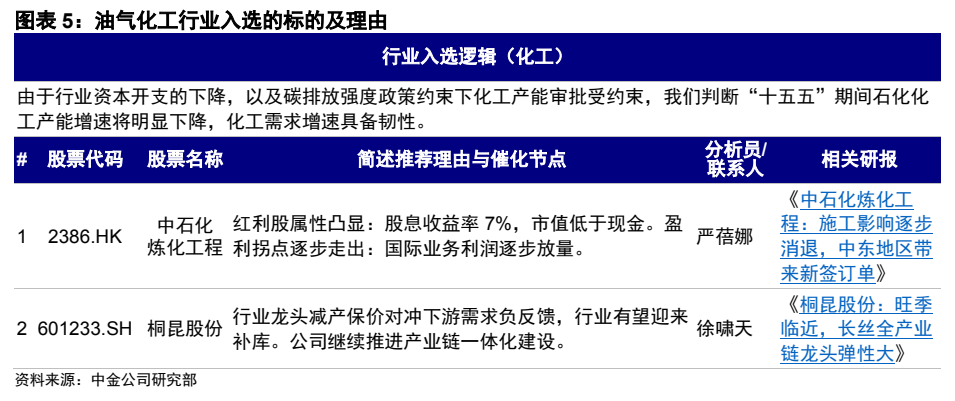
图6. 图表 6: 保险行业入选的标的及理由
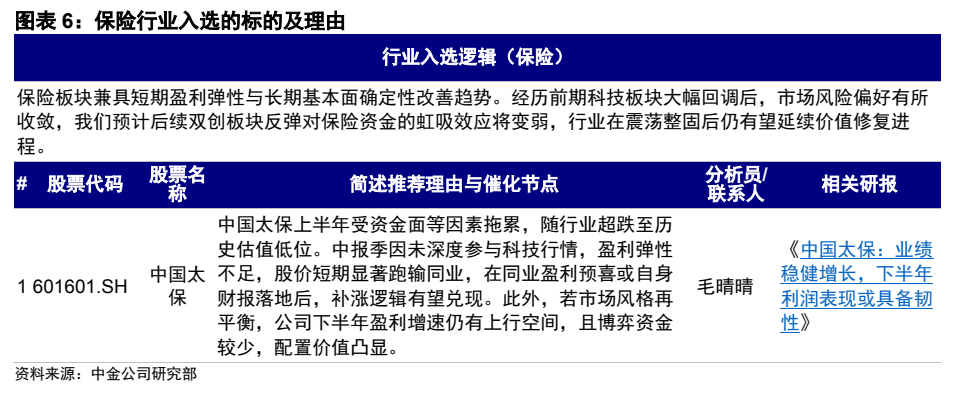
图7. 图表 7: 创新药行业入选的标的及理由
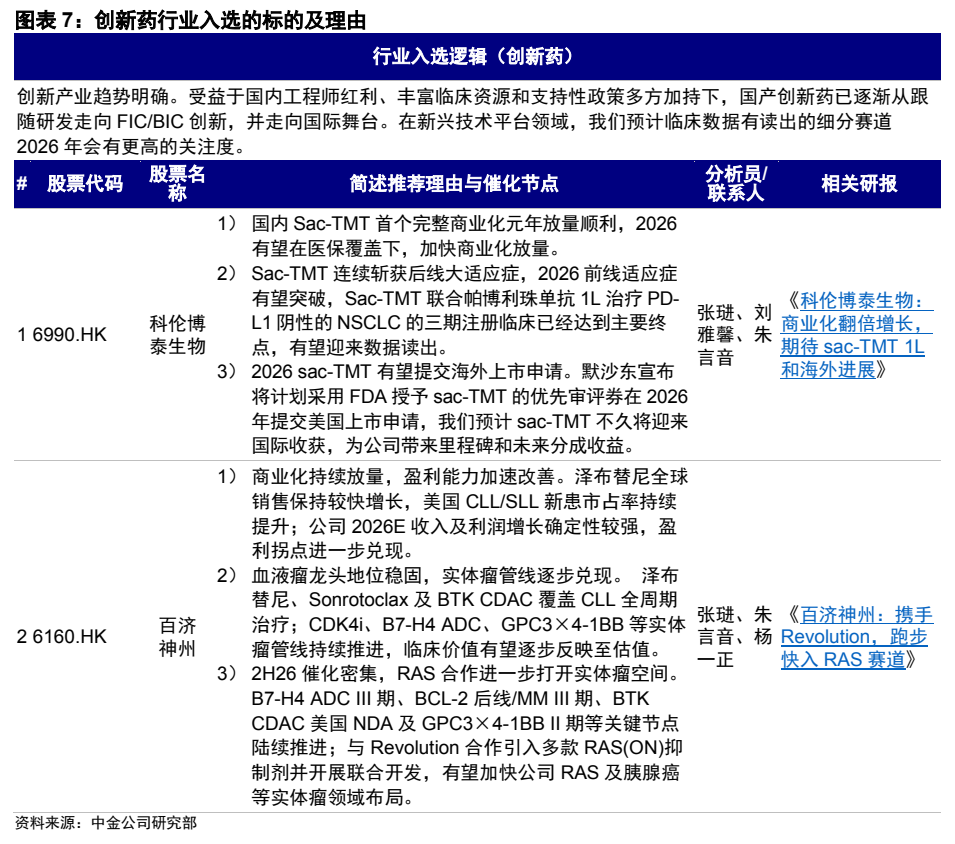
图8. 图表 8: 科技硬件行业入选的标的及理由
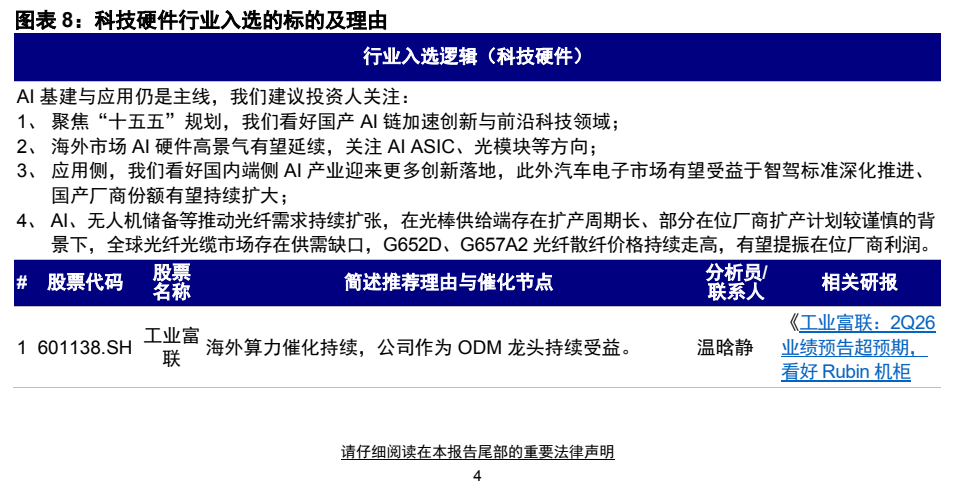
图9. 图表 9: 交通运输行业入选的标的及理由