摩根士丹利 宝马(BMWG.DE)慕尼黑CMD:弱26年下半年与高股东报酬相比
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
宝马将于2026年9月29-30日举行资本市场日(CMD),此前公司股价年初至今下跌32%,且因中国市场挑战及业绩指引下调(汽车EBIT利润率从4-6%降至1-3%)表现疲软。 摩根士丹利认为,宝马已采取“厨房水槽”式策略处理2026年下半年预期,预计CMD将披露重组细节及股东回报计划以提振市场情绪。 尽管Neue Klasse产品线有望在2027-2028财年产生积极财务影响,但分析师仍对中国OEM在欧洲及全球市场的竞争压力表示担忧。 目前维持宝马“超配”评级,目标价76.00欧元。
主要观点
- 宝马2026年下半年业绩预期已大幅下调,汽车EBIT利润率指引从4-6%降至1-3%。
- 宝马已宣布裁员8,000人,CMD预计将披露更多重组财务影响及年度成本节约目标。
- 宝马可能在CMD上宣布新的股东回报机制,以提升中期可见度。
- Neue Klasse平台预计将从2027财年起产生积极财务影响,公司维持8-10%的中期汽车利润率目标。
- 中国市场结构性变化及中国OEM在欧洲的竞争是主要风险点。
- 宝马年初至今股价下跌32%,表现显著落后于同行。
论述逻辑
- 市场对宝马中国业务及利润率担忧 -> 宝马下调2026年业绩指引并进行重组 -> CMD成为关键窗口 -> 预计通过披露重组细节和强化股东回报来稳定预期 -> 长期依赖Neue Klasse产品周期驱动利润率回归8-10% -> 维持超配评级但警惕中国市场结构性风险。
关键展望
- 预计2026年下半年重组成本将主要反映在会计报表中,为2027年增长铺路。
- Neue Klasse产品线将在2027-2028财年产生积极财务影响。
- 维持8-10%的中期汽车利润率目标不变。
推荐标的
- 宝马(BMWG.DE):超配(Overweight),目标价76.00欧元。
关键图表
图1. 宝马2026年下半年表现疲软:受中国市场及重组费用影响
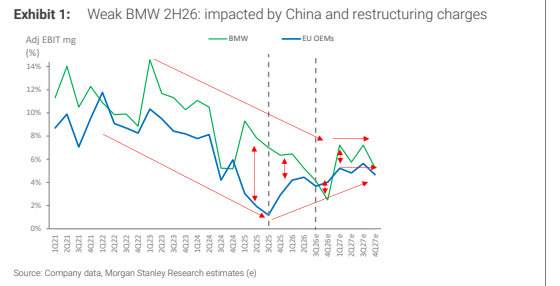
图2. 工业净现金(百万欧元):宝马资产负债状况显著优于梅赛德斯-奔驰的净债务
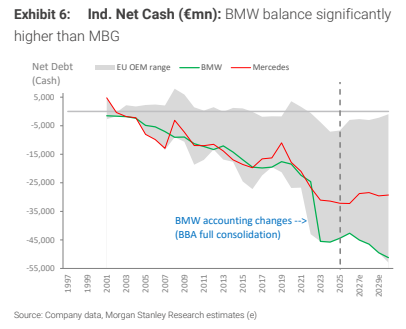
图3. 宝马中国市场份额(%)
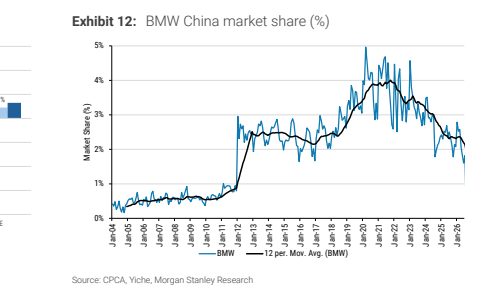
图4. 宝马在欧洲前五大市场的市场份额(%)
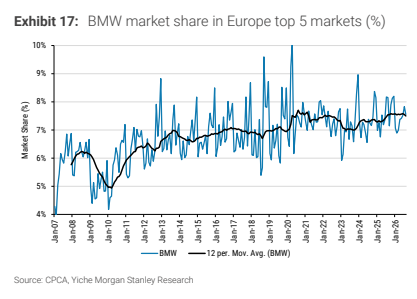
图5. Neue Klasse:电气化及关键升级

图6. 宝马交付量(千辆)
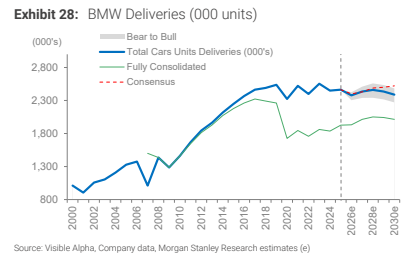
图7. 评级历史:情况好坏参半
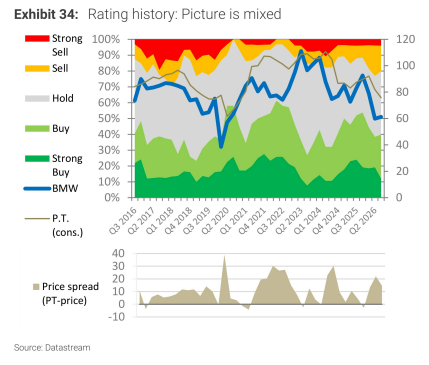
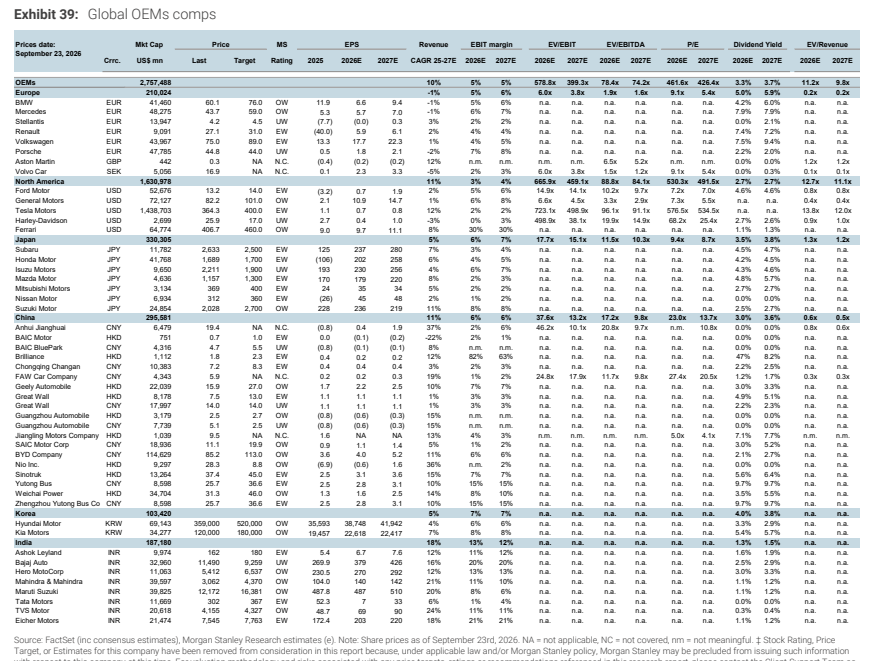
图8. 全球整车厂(OEM)对比