摩根大通 安克创新 0668.HK 技术驱动型创新企业,打造全球品牌;首次覆盖,给予“增持”评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖安克创新-H(668.HK),给予“增持”评级,目标价(截至2027年6月)150港元,对应17倍12个月动态市盈率,较A股历史平均市盈率折让17%,与2026年迄今恒生AH股溢价指数反映的H/A折价一致。 安克是一家依托国内工程能力和全球分销的全球化智能硬件企业,服务180多个国家和地区的超2亿用户,2025年收入305亿元,其中北美占46%、欧洲占27%、中国内地占3%、其他地区占24%。 公司聚焦规模低于800亿美元的“浅海”市场(据招股书该市场规模将从2025年的3,800亿美元增至2030年的6,770亿美元,年复合增长12.2%),在智能充电储能(2025年收入154亿元、占总收入50%)、智能家居(83亿元、占27%)和智能影音(68亿元、占22%)三大品类布局,并以“产品创新-商业落地-价值再循环”闭环驱动份额扩张。 摩根大通预计公司2026/27/28年收入分别为392亿/492亿/584亿元,同比增速29%/25%/19%,归母净利润33亿/41亿/49亿元,2025-28年盈利年复合增长率24%。 自2026年7月2日以99.32港元发行价上市以来,安克创新-H股价上涨20%,同期恒生指数涨12%,跑赢多数科技同业;报告认为其股价韧性来自多元化业务组合与稳健盈利基本面。 主要风险包括创新产品推出、第三方电商平台关系、全球贸易政策及第三方供应/交付的不确定性。
主要观点
- 首次覆盖给予“增持”评级,目标价150港元(截至2027年6月),基于17倍12个月动态市盈率,较A股历史均值折让17%,与2026年迄今恒生AH股溢价指数所示H/A折价幅度一致。
- 预计2026/27/28年归母净利润分别为33亿/41亿/49亿元,同比增长28%/27%/17%,三年复合增长率为24%;盈利预测比彭博一致预期高2-5%。
- 预计2026/27/28年收入392亿/492亿/584亿元,同比增速29%/25%/19%,2025-28年收入年复合增长率为24%。
- 安克瞄准规模低于800亿美元的“浅海”市场,据招股书市场规模预计从2025年的3,800亿美元增至2030年的6,770亿美元,2025-30年年复合增长率12.2%。
- 公司定位为全球化智能硬件平台,为180多个国家和地区的超2亿用户提供服务,核心竞争力来自极致技术创新、用户体验和全球渠道商业化形成的“产品创新-商业落地-价值再循环”闭环。
- 移动充电市场:市场规模从2020年的1,380亿元增至2025年的2,441亿元(年复合增长率12.1%),2025-30年预期年复合增长率9.7%,2030年预计达3,875亿元;安克2025年按收入计全球排名第一,份额4.8%。
- 消费级储能市场:2025年全球规模2,290亿元,受户用储能(2030年预计占82%)、便携式储能(11%)和阳台光伏储能(6%)驱动,2030年预计达5,605亿元,年复合增长率19.6%;Anker SOLIX子品牌于2023年推出。
- 智能家居市场:2025年全球规模1.2万亿元,2030年预计达1.9万亿元(2025-30年年复合增长率10.3%);公司智能家居收入2023-25年复合增长35%,2025年达83亿元(占总收入27%,基于1,100万台销量、每台768元均价)。
- 智能影音业务:2025年收入68亿元,2023-25年复合增长率26%,基于2,800万台销量、每台248元均价;按2025年收入计安克在全球无线耳机市场份额1.7%、排名第六,业内公司超过500家。
- 渠道结构:线上渠道贡献总收入70%(2025年同比增长22%),亚马逊占收入50%以上;线下截至2025年底拥有612家分销商和49家自营零售店(多数在日本);官网收入占比从2023年4%升至2025年10%。
- 盈利质量与费用结构:2025年毛利率43.9%、净利率8.3%,销售费用率22.4%(其中平台服务费及佣金占销售费用36%、广告营销占37%);研发费用从2023年14亿元增至2025年29亿元,研发费用率从8.1%升至9.5%。
- 股价表现韧性:安克创新-H自2026年7月2日以99.32港元发行价上市以来上涨20%(同期恒生指数涨12%);安克创新-A上涨11%,跑赢MSCI中国信息技术指数25个百分点;H股较A股折价20%,小于科技板块平均折价28%。
论述逻辑
- 报告逻辑链条为:安克依托国内工程能力与全球分销优势(180多个国家和地区、超2亿用户)切入分散且持续增长的“浅海”市场(规模低于800亿美元、2025-2030年年复合增长12.2%)→ 公司以消费者为中心的创新、品牌与渠道(亚马逊强势地位、线上线下全渠道)形成“产品创新-商业落地-价值再循环”闭环 → 该闭环支撑其在智能充电储能(2025年全球移动充电市场份额4.8%、排名第一)、智能家居和智能影音三大品类的可复制扩张 → 财务上体现为2023-25年收入年复合增长率32%、2025年毛利率43.9% → 摩根大通据此预测2026-28年收入年复合增长率24%、净利润年复合增长率24% → 估值上参考A股历史平均市盈率20倍并给予17%的H/A折价(17倍12个月动态市盈率),推导目标价150港元 → 首次覆盖“增持”;同时提示产品创新、平台关系、贸易政策和第三方供应四类风险可能使业绩偏离预期。
关键展望
- 分板块预测:智能充电储能业务假设2025-28年收入年复合增长率21%,2028年板块收入272亿元;智能家居2028年收入158亿元、三年复合增长率24%;智能影音2025-28年收入年复合增长率31%,2028年收入154亿元。
- 毛利率预计持续提升:受益品牌定价能力与产品结构改善,2026/27/28年综合毛利率预计分别达44.5%/45.0%/45.4%;研发费用率假设升至10.4%/10.9%/11.4%,推动营业费用率升至36.0%/36.5%/36.9%。
- 2027年敏感性分析:基准情景收入/盈利同比增长25%/27%,营业费用率36.5%;乐观情景盈利增速最高可达44%(收入+35%、营业费用率36.0%);悲观情景盈利增速仅同比增长12%(收入+15%、营业费用率升至36.8%)。
- 目标价窗口为截至2027年6月;评级与目标价面临四类风险:创新产品推出不力、第三方电商平台关系扰动、全球环境与贸易政策不确定性、第三方供应/交付扰动或延迟。
- 贸易政策风险需持续跟踪:2025年4-10月美国宣布拟对从中国进口商品加征最高达155%的关税(最终达成协议免于执行),美国仍在评估潜在关税新政;公司95%以上营收来自海外,人民币贬值亦可能带来汇兑损失。
推荐标的
- 安克创新-H(668.HK):增持,目标价150.00港元(截至2027年6月),基于17倍12个月动态市盈率。理由:全球化智能硬件平台,180多个国家和地区、超2亿用户;浅海市场份额扩张路径清晰;预计2026/27/28年净利润33亿/41亿/49亿元,三年复合增长率24%。
- 同业覆盖(摩根大通已有评级,表中列示):创科实业(0669.HK)增持、目标价179.0港元;小米集团(1810.HK)中性、目标价32.0港元;安克创新-A(300866.SZ)未覆盖。
关键图表
图1. 安克创新-A上市以来股价表现对比同业

图2. 安克创新的消费级储能产品系列

图3. 全球智能家居市场规模,按产品划分(十亿元)
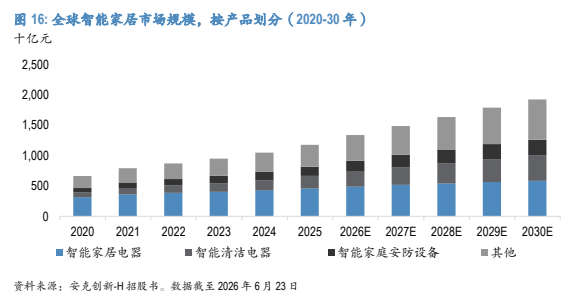
图4. 全球智能音视频设备市场规模,按产品划分(2020-30年)

图5. 表4. 按销售细分的收入结构

图7. 表12. 资产负债

图8. 表15. 安克创新董事会成员
