申万宏源 医药行业周报:小核酸药物近期迎来多个积极催化,建议关注板块投资机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇为覆盖2026/09/21-2026/09/25的医药行业周报,行业评级为“看好”。 本周申万医药生物指数上涨1.4%,同期上证指数下跌0.6%、万得全A(除金融石油石化)下跌1.3%,在31个申万一级行业中表现排名第4;当前医药板块整体估值28.7倍,在31个申万一级行业(2021)中排名第10。 子板块方面,三级板块中疫苗(+4.5%)、其他生物制品(+4.4%)、体外诊断(+4.1%)领涨,线下药店(-1.6%)、中药(-0.5%)表现靠后。 事件层面,Ionis渐冻症RNA药物Ulefnersen的III期FUSION研究(n=73)达到主要终点(P=0.0005);诺诚健华与礼来就最多5项创新性靶点项目达成研发和授权许可战略合作,交易总额达33.5亿美元;诺和诺德与Nanexa就PharmaShell原子层沉积(ALD)长效注射剂技术签订全球独家许可与合作协议,总额最高达11.65亿欧元、含6.15亿欧元首付款。 叠加此前Arrowhead混合型高脂血症新药ARO-DIMER-PA的积极数据,报告认为小核酸药物近期迎来多个积极催化,建议关注瑞博生物-B、前沿生物-U、必贝特-U等相关标的。 风险提示为集采降价风险与研发失败风险。
主要观点
- 本周申万医药生物指数上涨1.4%,同期上证指数下跌0.6%、万得全A(除金融石油石化)下跌1.3%,在31个申万一级行业中表现排名第4。
- 当前医药板块整体估值28.7倍(市盈率采用TTM、整体法、剔除负值),在31个申万一级行业(2021)中排名第10。
- 二级板块中生物制品(+4.1%)、医疗服务(+1.9%)、医疗器械(+1.5%)、化学制药(+1.0%)上涨,医药商业(-0.5%)、中药(-0.4%)下跌;三级板块中疫苗(+4.5%)、其他生物制品(+4.4%)、体外诊断(+4.1%)领涨,线下药店(-1.6%)表现最弱,医疗研发外包上涨1.5%。
- 9月22日Ionis宣布渐冻症(ALS)新药Ulefnersen(RNA药物,靶向FUS蛋白,鞘内注射)的III期FUSION研究达到主要终点(P=0.0005):该研究为多中心、随机、双盲、安慰剂对照的I/III期临床试验(n=73),主要终点为第72周ALSFRS-R评分、救援时间及无呼吸机辅助生存率的联合排序检验,同时达到血清NfL水平、死亡时间、永久使用呼吸机患者比例等次要终点。
- 9月24日诺诚健华宣布与礼来达成研发和授权许可战略合作,发现并开发最多5项创新性靶点项目,交易总额达33.5亿美元:诺诚健华有权获得最高1亿美元的首付款和近期付款、最高32.5亿美元的开发和商业化里程碑付款,并可就许可产品年度净销售额收取个位数百分比的分级特许权使用费。
- 9月25日Nanexa宣布与诺和诺德签订全球独家许可与合作协议,将PharmaShell原子层沉积(ALD)药物递送技术平台用于治疗性肽类药物,适应症包括肥胖症、2型糖尿病及其他心血管代谢疾病;协议涵盖最多五个开发项目,目标方案为每月一次和每季度一次给药,Nanexa有资格获得总额最高达11.65亿欧元的首付款对价及潜在里程碑付款(含6.15亿欧元首付款),并可就未来产品销售获得低个位数百分比特许权使用费。
- 投资分析意见:近期Arrowhead混合型高脂血症新药ARO-DIMER-PA及Ionis渐冻症新药Ulefnersen取得临床积极数据,报告提示关注小核酸药物相关标的,包括瑞博生物-B、前沿生物-U、必贝特-U等。
- 近期拟IPO上市公司:A股为联亚药业(代码301569.SZ),港股暂无。
- 本周港股医药涨幅TOP20榜首为密迪斯肌(周涨54.5%),美股榜首为APIMEDS PHARMACEUTICALS(周涨309.6%),MODERNA上涨29.1%位列第9。
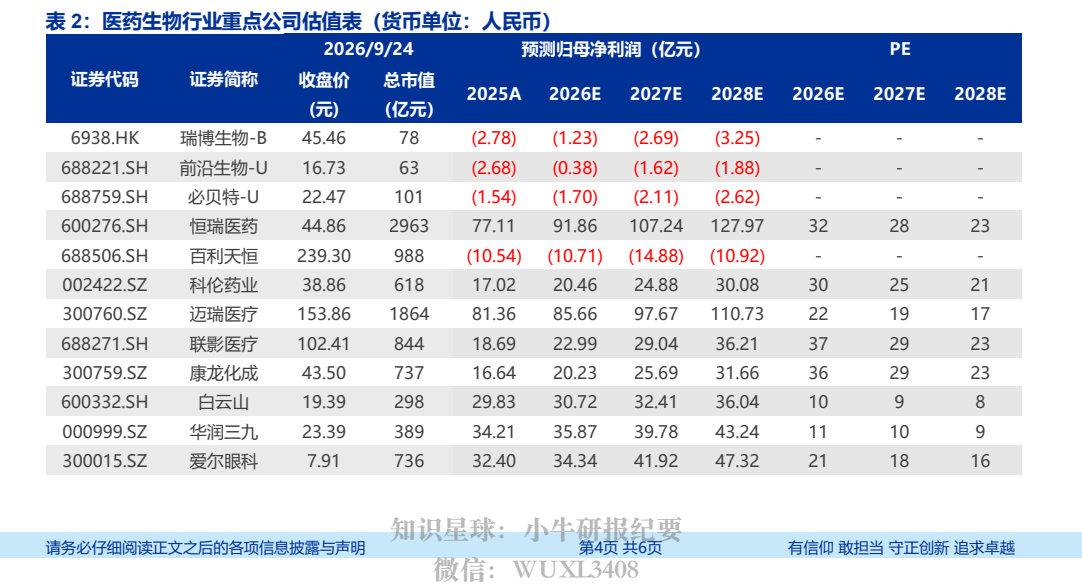
- 重点公司估值表按9月24日收盘价、以1港元=0.85613人民币换算,盈利预测采用Wind一致预期:恒瑞医药总市值2963亿元、2026E-2028E PE为32/28/23倍;迈瑞医疗、科伦药业、联影医疗、康龙化成2026E PE分别为22、30、37、36倍;瑞博生物-B、前沿生物-U、必贝特-U预测归母净利润均为亏损、PE为-。
- 风险提示:集采降价风险(若降价幅度较大,或将显著影响相关公司经营业绩)与研发失败风险(创新药和创新医疗器械研发周期较长、存在较大不确定性)。
论述逻辑
- 市场面(本周医药生物指数上涨1.4%、跑赢上证指数-0.6%与万得全A-1.3%,板块估值28.7倍、行业排名第10)→ 事件催化密集落地:Ionis Ulefnersen III期FUSION研究达到主要终点(P=0.0005)、诺诚健华与礼来达成33.5亿美元研发和授权许可合作、诺和诺德与Nanexa签署总额最高11.65亿欧元的长效注射剂合作 → 叠加此前Arrowhead混合型高脂血症新药ARO-DIMER-PA取得的临床积极数据 → 报告判断小核酸药物近期迎来多个积极催化 → 建议关注小核酸药物相关标的瑞博生物-B、前沿生物-U、必贝特-U → 同时提示集采降价与研发失败两项风险。
关键展望
- 行业投资评级为“看好”,即以报告日后6个月内、行业相对于市场基准指数(A股为沪深300指数)的涨跌幅衡量、行业超越整体市场表现。
- 报告未给出小核酸标的的盈利预测或目标价:瑞博生物-B、前沿生物-U、必贝特-U按9月24日收盘价的2026E-2028E预测归母净利润均为亏损、PE为-;重点公司盈利预测采用Wind一致预期。
- 报告明确提示两项未来风险验证点:一是集采降价风险,若降价幅度较大或将显著影响相关公司经营业绩;二是研发失败风险,创新药和创新医疗器械研发是否成功存在较大不确定性;报告未提供其他量化时间窗口或预测区间。
推荐标的
- 瑞博生物-B(6938.HK):报告提示关注的小核酸药物相关标的;9月24日收盘价45.46元、总市值78亿元人民币,2026E-2028E预测归母净利润均为亏损、PE为-;报告未给出个股评级与目标价。
- 前沿生物-U(688221.SH):小核酸药物相关标的;9月24日收盘价16.73元、总市值63亿元人民币,预测归母净利润为亏损、PE为-。
- 必贝特-U(688759.SH):小核酸药物相关标的;9月24日收盘价22.47元、总市值101亿元人民币,预测归母净利润为亏损、PE为-。
- 重点公司估值表另列示(未附个股评级):恒瑞医药(44.86元、2026E-2028E PE 32/28/23倍)、百利天恒(239.30元、预测亏损)、科伦药业(38.86元、30/25/21倍)、迈瑞医疗(153.86元、22/19/17倍)、联影医疗(102.41元、37/29/23倍)、康龙化成(43.50元、36/29/23倍)、白云山(19.39元、10/9/8倍)、华润三九(23.39元、11/10/9倍)、爱尔眼科(7.91元、21/18/16倍)、通策医疗(33.48元、25/22/20倍)。
- 行业层面评级为“看好”。
关键图表
图1. 本周医药板块上涨 1.4%

图2. 医药子行业(二级)本周表现

图3. 医药子行业(三级)本周表现
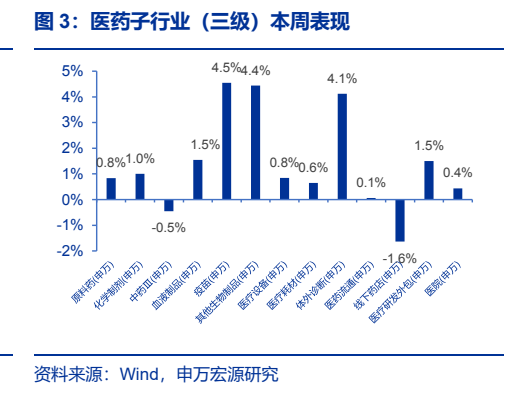
图4. 申万一级行业市盈率情况
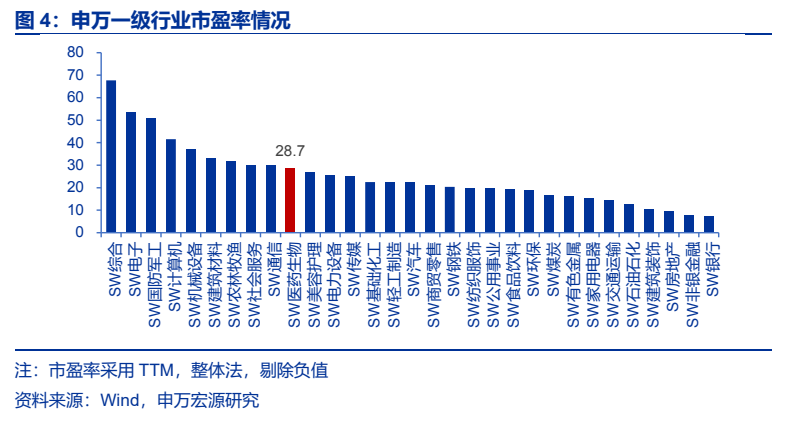
图5. 表 1: 本周港股及美股涨幅 TOP20 公司
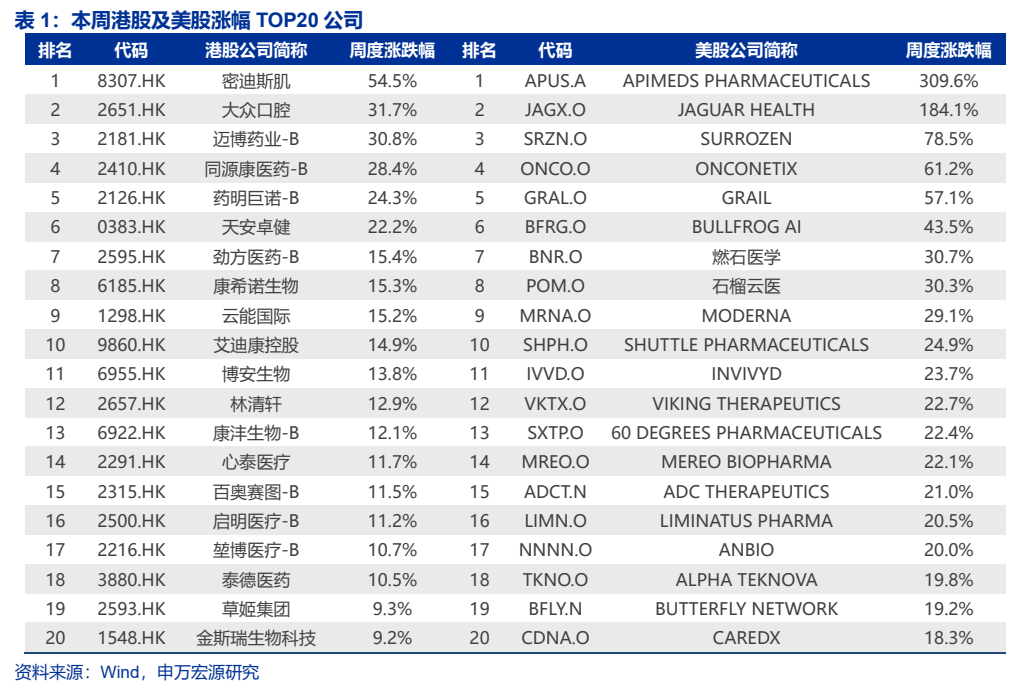
图6. 表 2: 医药生物行业重点公司估值表(货币单位:人民币)