摩根士丹利 HF Sinclair Corp(DINO.US)26年第三季度预期修正:炼油业务走强驱动上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
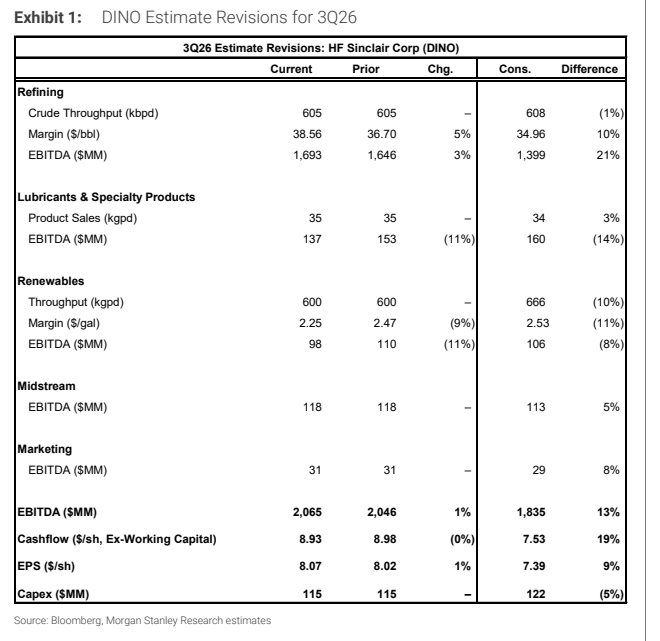
摩根士丹利发布HF Sinclair(DINO.N)3Q26预估修正更新,维持股票评级Overweight、行业观点In-Line,目标价$127.00,2026年10月2日收盘价为$113.36,市值$20,154 MM。 报告核心判断是基准裂解价差环比走强约50%、由MidCon领涨,炼油成为盈利上行主驱动;西区和MidCon捕获率预计环比大致持平,原油backwardation缓和与更优的Alaska North Slope定价,被jet相对柴油经济性转差、WCS及El Dorado九月计划检修所抵消。 分部看,MSe炼油吞吐量605 kbpd(一致预期608 kbpd)、吞吐毛利$38.56/bbl(一致预期$34.96/bbl),炼油EBITDA $1,693 MM vs 一致预期$1,399 MM、差异21%;润滑油与特种产品(EBITDA $137 MM vs 一致预期$160 MM)与可再生燃料($98 MM vs 2Q $123 MM)环比走弱,营销($31 MM vs 一致预期$29 MM)与中游($118 MM)环比改善。 汇总后3Q26 MSe EPS为$8.07、较此前$8.02上修1%,高于一致预期$7.39达9%;总EBITDA $2,065 MM较一致预期$1,835 MM高13%,每股现金流$8.93较一致预期高19%。 全年维度,2026e ModelWare EPS为$21.28、对应P/E 5.3,2027e为$20.97、P/E 5.4,2028e为$6.25、P/E 18.1。 行业覆盖表还显示Marathon Petroleum与Phillips 66同为Overweight,Valero与Delek US为Equal-weight,PBF Energy为Underweight。
主要观点
- 维持HF Sinclair股票评级Overweight、行业观点In-Line,目标价$127.00,股价参照2026年10月2日收盘价$113.36,52周区间$118.34-45.75。
- 3Q26总体上修幅度温和但相对一致预期优势显著:MSe EPS $8.07(此前$8.02,+1%),高于一致预期$7.39达9%;总EBITDA $2,065 MM(此前$2,046 MM),较一致预期$1,835 MM高13%;每股现金流(Ex-Working Capital)$8.93,较一致预期$7.53高19%;capex $115 MM低于一致预期$122 MM。
- 炼油是本季上行主驱动:基准裂解价差环比走强约50%、由MidCon领涨;西区和MidCon捕获率预计环比大致持平,因原油backwardation缓和与更优的Alaska North Slope定价,被jet相对柴油经济性转差、WCS逆风和El Dorado九月计划检修所抵消。
- 炼油量价预估:原油吞吐量605 kbpd(一致预期608 kbpd),接近管理层590-620 kbpd指引区间中点;总运营费用$490 MM约环比持平、折合约$8.22/bbl;吞吐毛利$38.56/bbl vs 一致预期$34.96/bbl,MSe炼油EBITDA $1,693 MM vs 一致预期$1,399 MM,较此前$1,646 MM上修3%。
- 润滑油与特种产品环比走弱:2Q录得$46 MM FIFO收益后假设温和逆风、销量正常化,产品销量约35 kbpd(2Q为40 kbpd),分部EBITDA $137 MM vs 一致预期$160 MM,较此前$153 MM下修11%。
- 可再生燃料:指标价升至$2.50/gal(2Q为$1.41/gal),受柴油价格走强和信用价值上升支撑;因Cheyenne计划检修预计吞吐量600 kgpd,捕获率从2Q约174%正常化至约90%,吞吐毛利$2.25/gal,EBITDA $98 MM vs 2Q $123 MM(一致预期$106 MM)。
- 营销与中游环比改善:营销毛利从2Q约$0.10/gal升至约$0.11/gal,受品牌站点增长和相对有利的批发毛利支撑,EBITDA $31 MM vs 一致预期$29 MM;中游受益年度费率上调,EBITDA $118 MM vs 2Q $112 MM、一致预期$113 MM。
- 全年预估小幅上修:2026E运营EPS从$21.15至$21.23、2027E从$20.93至$20.97、2028E从$6.20至$6.25;2026E总Adj. EBITDA $5,846 MM(此前$5,813 MM)、FCF $3,832 MM;2026E MS基准裂解价差$33.86/bbl(此前$33.71/bbl)、MS捕获率81%。
- 估值与股东回报:ModelWare EPS 2026e $21.28 / 2027e $20.97 / 2028e $6.25,对应P/E 5.3 / 5.4 / 18.1;股息率2025年为4.4%、2026e-2028e均为1.8%;2026e每股股息$2.05、2027e-2028e为$2.10。
- 行业覆盖(Refining & Marketing,价格截至10/02/2026):DINO Overweight($113.36)、Marathon Petroleum Overweight($422.33)、Phillips 66 Overweight($264.58)、Valero Equal-weight($406.30)、Delek US Equal-weight($74.19)、PBF Energy Underweight($80.78)。
论述逻辑
- 基准裂解价差环比+~50%(MidCon领涨)→ 西/MidCon捕获率环比大致持平(backwardation缓和与更优ANS定价的利好,被jet/diesel经济性转差、WCS及El Dorado检修抵消)→ 炼油吞吐毛利$38.56/bbl显著高于一致预期$34.96/bbl → MSe炼油EBITDA $1,693 MM、超一致预期21% → 润滑油与可再生燃料环比回落(销量正常化+FIFO逆风、捕获率自~174%正常化至~90%)→ 被营销(毛利升至~$0.11/gal)与中游(年度费率上调、EBITDA $118 MM)部分对冲 → 合计EBITDA $2,065 MM(超一致预期13%)、EPS $8.07(超一致预期9%)→ 支撑维持Overweight评级与$127.00目标价。
关键展望
- 季度内验证点:El Dorado九月计划检修限制原油吞吐上行并拖累成品油销售;Cheyenne计划检修使可再生燃料吞吐量预计为600 kgpd;管理层炼油吞吐量指引区间590-620 kbpd,MSe 605 kbpd处于中点附近。
- 中期预估路径:2026E/2027E/2028E运营EPS为$21.23/$20.97/$6.25;MS基准裂解价差$33.86/$32.83/$14.24 per bbl;MS捕获率81%/78%/88%;炼油产能利用率91%/93%/94%,2028E吞吐量685 kbpd。
- 股息与自由现金流路径:2026e每股股息$2.05、2027E/2028E为$2.10,payout ratio 10%/10%/34%;FCF per share 2026E $21.71、2027E $21.14、2028E $5.35。
- 评级与时间窗口:DINO为Overweight;除非另有说明,摩根士丹利目标价时间框架为12至18个月。
推荐标的
- HF Sinclair Corp(DINO.N):Overweight(评级日期标注为09/07/2021),目标价$127.00,10/02/2026收盘价$113.36;理由:炼油裂解价差走强驱动3Q26盈利上行,MSe EPS较一致预期高9%。
- 行业覆盖同行(价格为10/02/2026):Marathon Petroleum Corp(MPC.N)Overweight($422.33)、Phillips 66(PSX.N)Overweight($264.58)、Valero Energy Corporation(VLO.N)Equal-weight($406.30)、Delek US Holdings Inc(DK.N)Equal-weight($74.19)、PBF Energy Inc(PBF.N)Underweight($80.78)。
关键图表
图1. DINO 26年第三季度预期修正